
محاسبه سود بانکی آنلاین
سود بانکی خود را با وارد کردن سه اطلاعات مهم شامل مبلغ سپرده، مدت زمان سپرده و نرخ سود سپرده بهصورت آنلاین محاسبه کنید. با این اطلاعات میتوانید پیش از افتتاح حساب یا تمدید سپرده، دید بهتری نسبت به میزان سودآوری سرمایه خود در بلندمدت داشته باشید و تصمیمهای مالی خود را آگاهانهتر بگیرید.
برای محاسبه آنلاین سود بانکی، کافی است اطلاعات سپرده را در ابزار وارد کنید تا سود بانکی بر اساس مدت و نرخ سود مشخص شود.
محاسبه سود بانکی چگونه انجام میشود؟
برای اینکه بدانید از سپردهای که در بانک قرار دادهاید چقدر سود دریافت میکنید، ابتدا باید سه عامل اصلی را در نظر بگیرید: مبلغ سپرده، مدت زمان سپردهگذاری و نرخ سود بانکی.
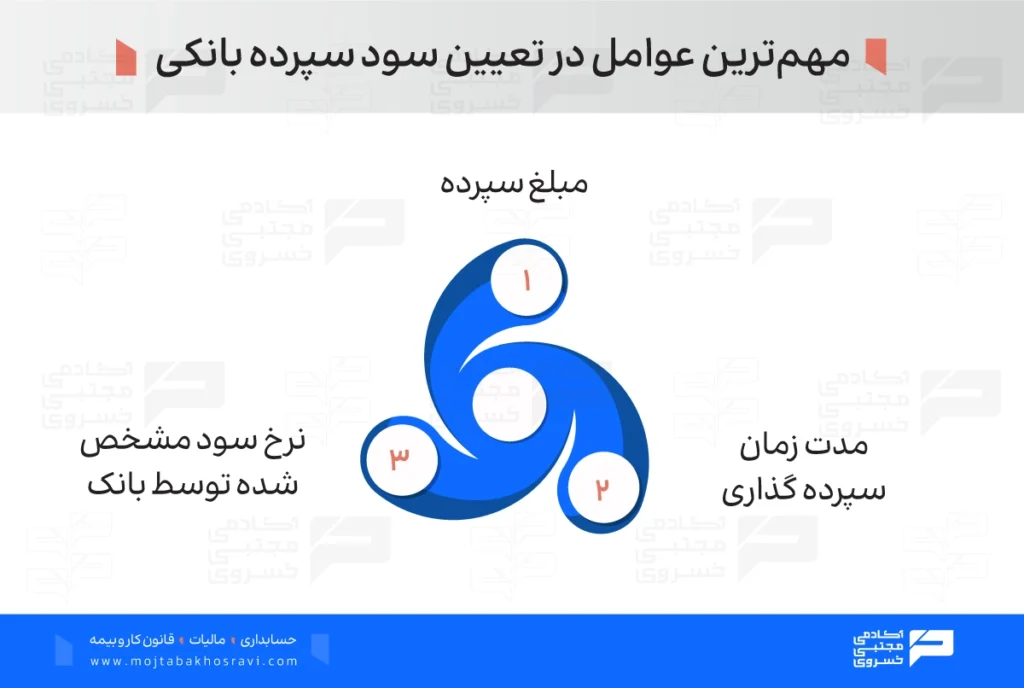
هرچه مبلغ سپرده یا مدت نگهداری پول بیشتر باشد، در صورت ثابت بودن نرخ، سود بیشتری به آن تعلق میگیرد؛ البته نحوۀ محاسبه سود سپرده بانکی در همه حسابها دقیقاً یکسان نیست. نوع سپرده، روش محاسبه سود و شرایطی که در قرارداد بانک تعیین شده است، میتواند روی مبلغ نهایی اثر بگذارد. به همین دلیل، قبل از محاسبه سود بانکی بهتر است ابتدا مشخص کنید پول شما در چه نوع حسابی قرار دارد و بانک سود آن را بر چه مبنایی محاسبه میکند.
فرمول ریاضی محاسبه سود بانکی
فرمول پایه محاسبه سود بانکی برای محاسبه سود بانکی به صورت زیر است:
سود بانکی = (مبلغ سپرده × نرخ سود سالانه × تعداد روز) ÷ ۳۶۵
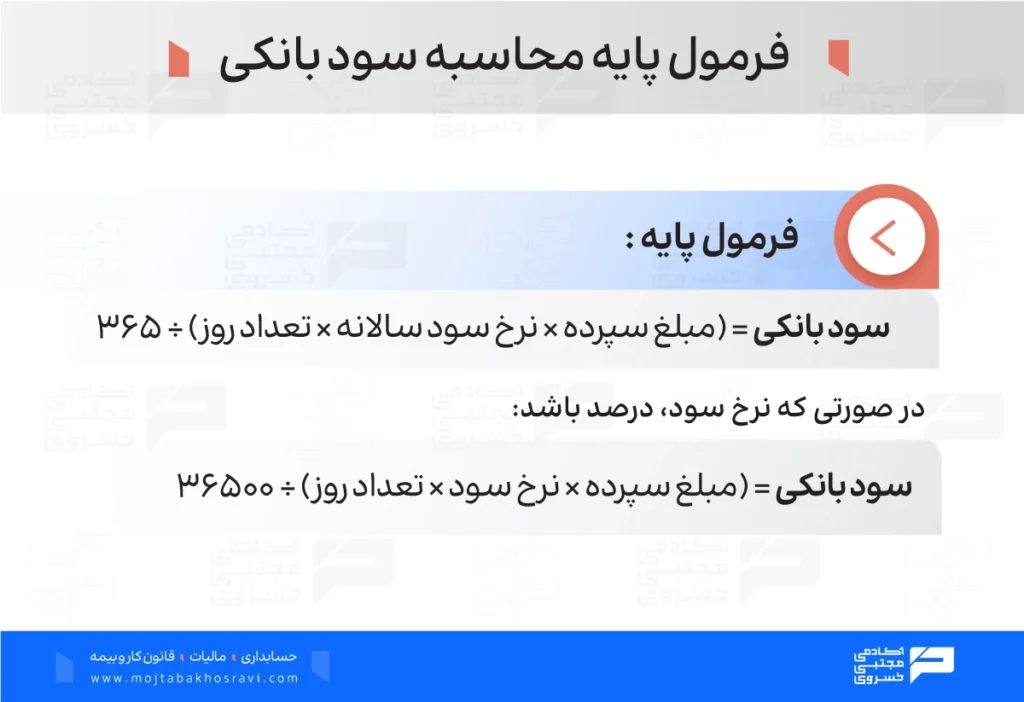
در صورتیکه نرخ سود را به صورت درصد وارد میکنید، فرمول ریاضی محاسبه سود بانکی به شکل زیر نوشته میشود:
سود بانکی = (مبلغ سپرده × نرخ سود × تعداد روز) ÷ ۳۶۵۰۰
البته این فرمول، مبنای ریاضی محاسبه است و نباید آن را برای همه انواع حسابها بدون توجه به شرایط قرارداد به کار برد. برای نمونه در سپرده کوتاهمدت عادی، مبنای محاسبه سود طبق مقررات بانکی، حداقل مانده حساب در ماه است؛ بنابراین، کاهش یا افزایش موجودی در طول ماه میتواند روی سود نهایی اثر بگذارد.
بنابراین اگر میخواهید محاسبه سود بانکی دقیق باشد، فقط قرار دادن مبلغ و نرخ در فرمول کافی نیست؛ نوع سپرده، مدت سپردهگذاری، نحوۀ محاسبه بانک و شرایط برداشت یا واریز در طول دوره هم باید بررسی شود.
انواع حسابهای بانکی و تفاوت آنها در سودآوری
قبل از محاسبه سود سپرده بانکی باید بدانید پول شما در چه نوع حسابی قرار دارد. همه حسابهای بانکی سودده نیستند؛ به همین دلیل نمیتوان فقط با دانستن مبلغ موجودی، سود دریافتی را مشخص کرد. بهطور کلی، حسابهای جاری، قرضالحسنه، سپرده کوتاهمدت و سپرده بلندمدت تفاوتهای مهمی با یکدیگر دارند که در ادامه هر کدام را شرح میدهیم.
حساب جاری
حساب جاری بیشتر برای دریافت و پرداخت وجه، استفاده از چک و انجام امور روزمره بانکی کاربرد دارد. موجودی حساب جاری بهطور معمول سود سپرده دریافت نمیکند. بنابراین اگر مبلغی در حساب جاری دارید، نباید آن را با نرخ سود سپرده محاسبه کنید. هدف اصلی این حساب، انجام عملیات بانکی است، نه دریافت سود از موجودی.
حساب قرضالحسنه
حسابهای قرضالحسنه به دو شکل پسانداز و جاری وجود دارند. در حساب قرضالحسنه پسانداز، سود ثابت و از پیش تعیین شده به موجودی پرداخت نمیشود، اما ممکن است بانک طبق ضوابط خود برای دارندگان حساب، جوایز یا امتیازهایی در نظر بگیرد.
در نتیجه، برای محاسبه سود سپرده بانکی نباید حساب قرضالحسنه را با سپردههای سرمایهگذاری مقایسه کرد؛ زیرا هدف و ساختار این حسابها متفاوت است.
سپرده کوتاهمدت
سپرده کوتاهمدت برای افرادی مناسب است که در کنار دریافت سود، میخواهند دسترسی نسبتاً آسانی به پول خود داشته باشند. نرخ سود و نحوۀ محاسبه آن بر اساس مقررات و شرایط همان سپرده تعیین میشود. در سپرده کوتاهمدت عادی، حداقل مانده حساب در دوره مبنا میتواند در محاسبه سود اهمیت داشته باشد. بنابراین، اگر در طول ماه از حساب برداشت کنید و موجودی به مبلغ پایینتری برسد، این کاهش موجودی میتواند سود همان دوره را کاهش دهد.
سپرده بلندمدت
در سپرده بلندمدت، پول برای مدت مشخصی نزد بانک قرار میگیرد و نرخ سود آن طبق شرایط سپرده تعیین میشود. در این حساب، مدت قرارداد و تعهد به نگهداری پول اهمیت بیشتری دارد. اگر قبل از سررسید اقدام به برداشت کنید، این موضوع با عنوان نرخ شکست سپرده شناخته میشود و باعث میشود مبلغ سود نهایی با حالتی که سپرده تا پایان مدت قرارداد باقی میماند، متفاوت باشد.
برای یادگیری و انتخاب مسیر مناسب در زمینه حسابداری، با کارشناسان آکادمی مشورت کنید.
نحوه محاسبه سود بانکی روز شمار
در گذشته، محاسبه سود بانکی روزشمار یکی از روشهای رایج محاسبه سود سپرده بود؛ یعنی موجودی حساب در هر روز میتوانست در میزان سود دریافتی تأثیر داشته باشد. با این حال از ابتدای بهمنماه ۱۳۹۷، نحوۀ محاسبه سود سپرده کوتاهمدت (روزشمار) تغییر کرد و دیگر نمیتوان سود سپرده کوتاهمدت را مثل گذشته بر اساس مانده هر روز محاسبه کرد. در روش جدید، حداقل مانده حساب در طول ماه مبنای محاسبه سود قرار میگیرد.
بنابراین، بعد از حذف روش محاسبه سود بانکی روزشمار، توجه به زمان برداشت از حساب اهمیت بیشتری پیدا کرد. در ادامه، نحوۀ محاسبه سود بانکی بر اساس حداقل مانده ماهانه را بررسی میکنیم.
نحوه محاسبه سود بانکی ماه شمار
در روش محاسبه سود بانکی ماهشمار، سود سپرده بر اساس کمترین مانده حساب در طول ماه محاسبه میشود. بنابراین، اگر در طول ماه مبلغی از حساب برداشت کنید و موجودی به عدد پایینتری برسد، همان کمترین مانده میتواند مبنای محاسبه سود قرار بگیرد.
برای محاسبه سود ماهشمار، باید کمترین مانده حساب، نرخ سود بانکی و تعداد روزهای ماه را در نظر بگیرید. سپس حاصل را بر ۳۶۵ روز تقسیم کنید. فرمول محاسبه سود بانکی ماه شمار را میتوان به صورت زیر نشان داد:
سود ماهانه = (حداقل مانده حساب در ماه × نرخ سود سالانه × تعداد روزهای ماه) ÷ 365
برای استفاده از نرخ به صورت درصدی، فرمول به شکل زیر نوشته میشود:
سود ماهانه = (حداقل مانده حساب × نرخ سود × تعداد روزهای ماه) ÷ 36500
مثال محاسبه سود بانکی ماه شمار
فرض کنید در یک ماه ۳۰ روزه، حداقل مانده حساب شما 100 میلیون تومان بوده و نرخ سود سالانه حساب 18 درصد است. در این صورت:
100,000,000 × 18 × 30 ÷ 36,500 = 1,479,452 تومان
بنابراین سود این ماه حدود 1 میلیون و 479 هزار تومان خواهد بود.
حالا فرض کنید در همین ماه، موجودی حساب شما در بیشتر روزها 100 میلیون تومان بوده، اما یک روز مبلغ 40 میلیون تومان از حساب برداشت کردهاید و موجودی به 60 میلیون تومان رسیده است. اگر این مبلغ، پایینترین مانده حساب در ماه باشد، مبنای محاسبه سود ماهانه همان 60 میلیون تومان خواهد بود:
60,000,000 × 18 × 30 ÷ 36,500 = 887,671 تومان
در نتیجه، فقط یک کاهش موجودی در طول ماه میتواند مبلغ مبنای محاسبه سود را تغییر دهد.
| ویژگی | سود روزشمار | سود ماهشمار |
| مبنای محاسبه | حداقل مانده حساب در پایان هر روز | کمترین مانده حساب در طول یک ماه |
| تاثیر برداشت وجه | اثر محدود (فقط بر سود همان روز و روزهای بعد تاثیر میگذارد) | اثر شدید (یک برداشت میتواند سود کل ماه را بر اساس مبلغ جدید محاسبه کند) |
| مناسب برای | معاملهگران، کسبوکارها، مدیریت وجوه شناور | پساندازکنندگان بلندمدت با واریز و برداشت کم |
| نرخ سود اسمی معمول | معمولاً کمی پایینتر از ماهشمار | معمولاً کمی بالاتر از روزشمار برای جبران ریسک نقدینگی |
محاسبه سود سپرده بلندمدت
سپردههای بلندمدت برای یک بازه مشخص در بانک قرار میگیرند و سود آنها بر اساس مبلغ سپرده و نرخ سود سالانه محاسبه میشود. مدت سپرده میتواند با توجه به نوع حساب و مقررات بانک متفاوت باشد. در این نوع سپرده، اگر پول خود را تا پایان مدت تعیین شده در بانک نگه دارید، سود بر اساس نرخ توافق شده به سپرده شما تعلق میگیرد و در صورتیکه بخواهید سپرده را زودتر از موعد برداشت کنید، سود پرداختی بر اساس نرخ شکست سپرده محاسبه میشود؛ بنابراین، قبل از برداشت زودتر از سررسید بهتر است شرایط بانک خود را بررسی کنید.
برای محاسبه سود سالانه سپرده بلندمدت میتوانید از فرمول زیر استفاده کنید:
سود سپرده سالانه = مبلغ سپرده گذاری شده × نرخ سود بانکی سالانه
مثال محاسبه سود سپرده بلند مدت
فرض کنید شخصی 1 میلیارد تومان را برای یک سال با نرخ سود ۲۰.۵ درصد سپردهگذاری کرده است.
محاسبه سود سالانه به این صورت است:
1,000,000,000 × 20.5% = 205,000,000 تومان
در نتیجه، سود سالانه این سپرده 205 میلیون تومان خواهد بود.
برای مقایسه، اگر همین مبلغ با نرخ ۲۱.۵ درصد قرار گیرد:
1,000,000,000 × 21.5% = 215,000,000 تومان
و با نرخ ۲۲.۵ درصد:
1,000,000,000 × 22.5% = 225,000,000 تومان
بنابراین هنگام محاسبه سود سپرده بلندمدت، فقط مبلغ سپرده اهمیت ندارد؛ نرخ قرارداد و مدت سپردهگذاری هم مستقیماً روی سود نهایی اثر میگذارند.
نرخ شکست سپرده بانکی؛ جریمه برداشت زودتر از موعد
اگر قبل از پایان مدت سپرده، پول خود را برداشت کنید، معمولاً سود سپرده مانند نرخ توافق شده در زمان افتتاح حساب محاسبه نمیشود. در این شرایط، بانک سود را بر اساس مقررات مربوط به شکست سپرده و مدت واقعی ماندگاری پول محاسبه میکند. به همین دلیل، ممکن است سودی که در نهایت دریافت میکنید کمتر از سود اولیه باشد و در برخی موارد، بخشی از سود پرداخت شده قبلی از شما کسر یا تعدیل شود.
نرخ شکست سپرده بلندمدت یکساله
برای مثال، فرض کنید سپردهای یکساله با نرخ سود ۲۲ درصد افتتاح کردهاید، اما بعد از ۹ ماه تصمیم به برداشت وجه میگیرید. در این حالت، بانک ممکن است سود را بر اساس نرخ سپرده متناظر با مدت ماندگاری واقعی پول محاسبه کند، نه نرخ ۲۲ درصدی سپرده یکساله. در نتیجه، سود نهایی شما کاهش پیدا میکند و اگر سود بیشتری در ماههای قبل دریافت کرده باشید، مابهالتفاوت آن در زمان تسویه محاسبه میشود.
نرخ شکست سپرده بلندمدت دوساله و سهساله
در سپردههای دوساله و سهساله هم برداشت پیش از سررسید باعث تغییر نحوۀ محاسبه سود میشود. با این حال، نرخ شکست یک عدد ثابت برای تمام بانکها نیست و به نوع سپرده، قرارداد بانک و مقررات مربوط به همان سپرده بستگی دارد. بنابراین، قبل از افتتاح سپرده بلندمدت بهتر است شرایط برداشت پیش از سررسید را در قرارداد بررسی کنید.
نرخ شکست سپردههای کوتاهمدت ویژه
در برخی سپردههای کوتاهمدت ویژه هم ممکن است برای برداشت پیش از مدت تعیین شده، سود با نرخ پایینتری محاسبه شود. میزان این کاهش به شرایط همان حساب و قرارداد بانک بستگی دارد و نمیتوان یک نرخ ثابت مانند نیم یا یک درصد را برای همه سپردهها در نظر گرفت.
نحوه محاسبه سود سپرده بانکی با نرخهای مختلف
وقتی قرار است پول خود را در بانک سپردهگذاری کنید، یکی از اولین سؤالها این است که با توجه به نرخ سود، ماهانه یا سالانه چقدر سود دریافت میکنید؟ برای پاسخ به این سؤال، کافی است مبلغ سپرده و نرخ سود سالانه را در فرمول محاسبه قرار دهید.
بهطور معمول برای محاسبه سود سالانه، مبلغ سپرده در نرخ سود ضرب میشود. سپس برای بهدست آوردن سود ماهانه، مبلغ سود سالانه را بر ۱۲ تقسیم میکنیم. فرمول پایه محاسبه سود سپرده بانکی به شرح زیر است:
سود سالانه = مبلغ سپرده × نرخ سود سالانه
سود ماهانه = سود سالانه ÷ ۱۲
برای اینکه محاسبه برایتان ملموستر باشد، در ادامه سود سپرده ۱۰۰ میلیون تومانی را با سه نرخ ۱۸، ۲۳ و ۲۵ درصد مرور میکنیم.
محاسبه سود بانکی ۱۸ درصد
فرض کنید ۱۰۰ میلیون تومان در بانکی سپرده دارید و نرخ سود سالانه سپرده ۱۸ درصد است. برای محاسبه سود سالانه، مبلغ سپرده را در ۰٫۱۸ ضرب میکنیم:
۱۰۰,۰۰۰,۰۰۰ × ۰٫۱۸ = ۱۸,۰۰۰,۰۰۰ تومان
یعنی اگر مبلغ سپرده در طول سال ثابت بماند، سود سالانه آن ۱۸ میلیون تومان خواهد بود.
حالا اگر بخواهیم بدانیم بهطور میانگین در هر ماه چقدر سود به این سپرده تعلق میگیرد، سود سالانه را بر ۱۲ تقسیم میکنیم:
۱۸,۰۰۰,۰۰۰ ÷ ۱۲ = ۱,۵۰۰,۰۰۰ تومان
بنابراین، سود ماهانه یک سپرده ۱۰۰ میلیون تومانی با نرخ ۱۸ درصد حدود ۱ میلیون و ۵۰۰ هزار تومان است.
محاسبه سود بانکی ۲۳ درصد
برای محاسبه آنلاین سود بانکی ۲۳ درصد کافی است مبلغ سپرده و نرخ سود سالانه را در فرمول مربوط قرار دهید. برای مثال، فرض کنید همان ۱۰۰ میلیون تومان را با نرخ سود سالانه ۲۳ درصد سپردهگذاری کردهاید.
در این حالت، سود سالانه به شکل زیر محاسبه میشود:
۱۰۰,۰۰۰,۰۰۰ × ۰٫۲۳ = ۲۳,۰۰۰,۰۰۰ تومان
پس سود سالانه این سپرده ۲۳ میلیون تومان خواهد بود.
برای محاسبه سود ماهانه:
۲۳,۰۰۰,۰۰۰ ÷ ۱۲ = ۱,۹۱۶,۶۶۷ تومان
در نتیجه، سود ماهانه سپرده ۱۰۰ میلیون تومانی با نرخ ۲۳ درصد حدود ۱ میلیون و ۹۱۶ هزار و ۶۶۷ تومان است.
محاسبه سود بانکی ۲۵ درصد
اگر نرخ سود سپرده به ۲۵ درصد برسد، محاسبه برای همان ۱۰۰ میلیون تومان به این صورت انجام میشود:
۱۰۰,۰۰۰,۰۰۰ × ۰٫۲۵ = ۲۵,۰۰۰,۰۰۰ تومان
بنابراین، سود سالانه سپرده ۱۰۰ میلیون تومانی با نرخ ۲۵ درصد برابر با ۲۵ میلیون تومان است.
برای محاسبه سود ماهانه:
۲۵,۰۰۰,۰۰۰ ÷ ۱۲ = ۲,۰۸۳,۳۳۳ تومان
در نتیجه، سود ماهانه این سپرده حدود ۲ میلیون و ۸۳ هزار و ۳۳۳ تومان خواهد بود.
اگر بخواهیم این سه نرخ را کنار هم قرار دهیم، تفاوت مبلغ سود به خوبی مشخص میشود. برای یک سپرده ثابت ۱۰۰ میلیون تومانی، نرخ ۱۸ درصد سالانه ۱۸ میلیون تومان، نرخ ۲۳ درصد سالانه ۲۳ میلیون تومان و نرخ ۲۵ درصد سالانه ۲۵ میلیون تومان سود ایجاد میکند.
البته این محاسبات زمانی درست هستند که مبلغ سپرده در طول دوره ثابت بماند و بانک برای آن سپرده از همین روش محاسبه استفاده کند. بنابراین، اگر موجودی حساب در طول ماه تغییر کند یا شرایط سپرده روش محاسبه متفاوتی داشته باشد، مبلغ سود نهایی هم تغییر خواهد کرد.
تفاوت سود ساده و سود مرکب در سیستم بانکی ایران
در تفاوت سود ساده و سود مرکب در سیستم بانکی ایران، نکته اصلی این است که آیا سود دریافت شده دوباره به اصل سپرده اضافه میشود یا خیر. در سود ساده، سود هر دوره فقط بر اساس اصل سپرده محاسبه میشود. برای مثال، اگر ۱۰۰ میلیون تومان با نرخ فرضی ۲۰ درصد سپردهگذاری شود، سود سالانه آن ۲۰ میلیون تومان خواهد بود.
در سود مرکب، سود ایجاد شده به اصل سرمایه اضافه میشود و در دوره بعد، همین مبلغ جدید مبنای محاسبه سود قرار میگیرد.
محاسبه سود بانکی ملی
برای محاسبه سود بانکی ملی، ابتدا باید نوع سپرده و نرخ سود آن را مشخص کنید. بانک ملی برای سپردههای مختلف مثل سپرده کوتاهمدت عادی، کوتاهمدت ویژه و سپردههای بلندمدت یکساله تا سهساله، نرخهای متفاوتی در نظر میگیرد و به همین دلیل، سود ماهانه یک مبلغ ثابت در همه حسابها یکسان نیست.
در سال ۱۴۰۵، نرخ سود سپردههای مورد استفاده برای محاسبه سود به شرح زیر است:
| نوع سپرده | نرخ سود سالانه |
| کوتاهمدت عادی | ۵٪ |
| کوتاهمدت ویژه ۳ ماهه | ۱۲٪ |
| کوتاهمدت ویژه ۶ ماهه | ۱۷٪ |
| بلندمدت یکساله | ۲۰.۵٪ |
| بلند مدت دوساله | ۲۱.۵٪ |
| بلندمدت سهساله | ۲۲.۵٪ |
برای مثال، در صورتی که میخواهید بدانید سود یک میلیارد در بانک ملی ماهانه چقدر است ۱۴۰۵، باید گفت سود ماهانه شما با توجه به نوع حساب متفاوت خواهد بود. به همین دلیل، پاسخ به این سؤال بدون مشخصکردن نوع سپرده امکانپذیر نیست.
اشتباهات رایج در محاسبه سود بانکی
در محاسبه سود بانکی چند اشتباه ساده میتواند باعث شود مبلغی که به دست میآورید با سود واقعی واریز شده تفاوت داشته باشد.
مهمترین موارد عبارت است از:
- استفاده از نرخ اشتباه: نرخ سود باید مطابق نوع سپرده و قرارداد بانک باشد؛ نمیتوان یک نرخ را برای همه حسابها در نظر گرفت.
- بیتوجهی به نوع حساب: روش محاسبه سود سپرده کوتاهمدت با سپرده بلندمدت یکسان نیست.
- عدم توجه به روز برداشت و واریز: کاهش موجودی حساب در طول دوره میتواند در محاسبه سود اثر بگذارد، مخصوصاً در حسابهایی که حداقل مانده مبنای محاسبه است.
- اشتباه در تعداد روزها: در محاسبات روزانه باید تعداد روزهای واقعی دوره و مبنای مورد استفاده بانک را در نظر گرفت.
- اشتباه گرفتن سود ماهانه با سود سالانه: برای تبدیل سود سالانه به مبلغ ماهانه، شرایط پرداخت سود باید مشخص باشد و صرفاً تقسیم نرخ بر ۱۲ همیشه مبنای محاسبه واقعی بانک نیست.
- بیتوجهی به نرخ شکست: برداشت سپرده بلندمدت پیش از سررسید میتواند باعث تغییر نرخ سود و کاهش سود نهایی شود.
- فرض کردن سود مرکب: پرداخت ماهانه سود به معنی سود مرکب نیست. باید مشخص شود سود به اصل سپرده اضافه میشود یا جداگانه پرداخت میشود.
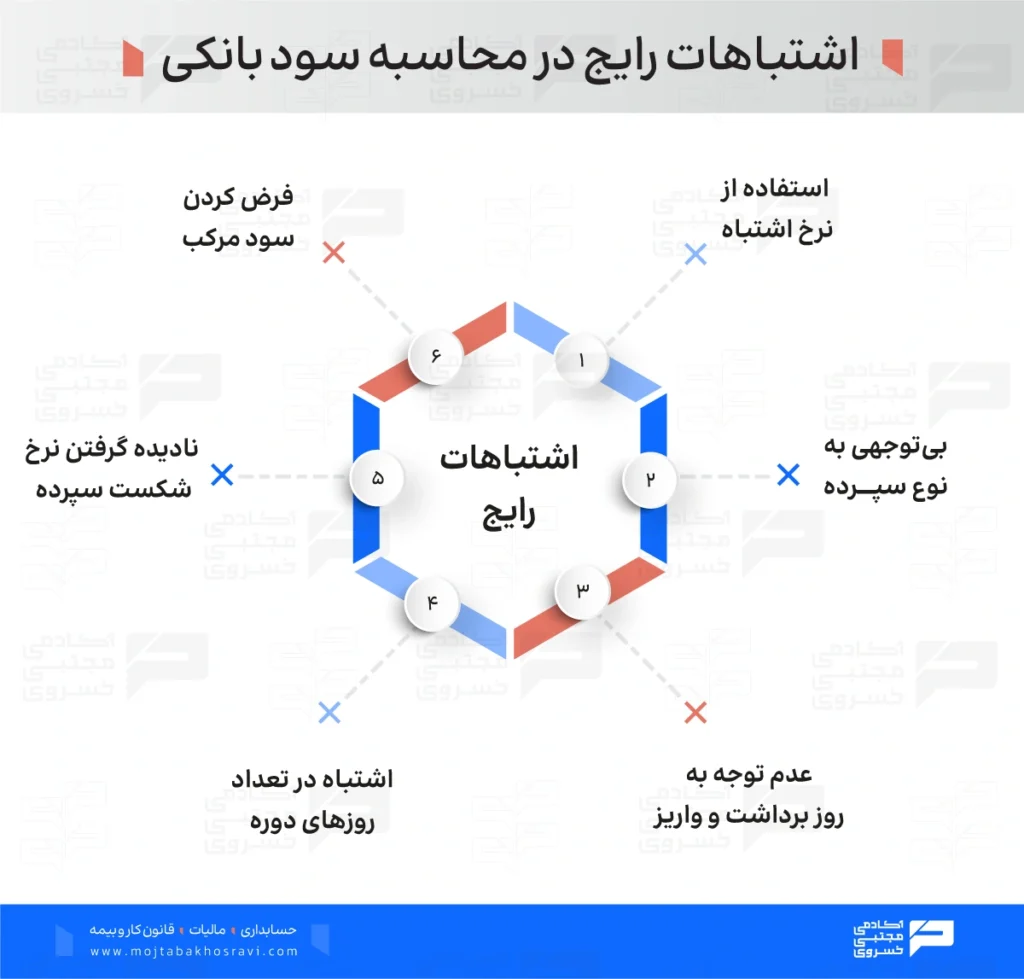
در نتیجه برای یک محاسبه سود بانکی دقیق، علاوه بر فرمول باید نوع سپرده، نرخ، مدت، گردش حساب و شرایط قرارداد را هم بررسی کنید.
جمعبندی
محاسبه سود بانکی فقط ضرب مبلغ سپرده در نرخ سود نیست. برای رسیدن به عدد دقیق باید نوع حساب، نرخ سود، مدت سپردهگذاری، روش محاسبه بانک و شرایط برداشت را در نظر بگیرید. در سپردههای مختلف، مبنای محاسبه میتواند متفاوت باشد و در سپردههای کوتاهمدت، کاهش موجودی در طول ماه میتواند روی سود اثر بگذارد. اگر ۱ میلیارد تومان در اختیار داشته باشید، ترجیح میدهید آن را در سپرده کوتاهمدت با دسترسی بیشتر نگه دارید یا سپرده بلندمدت با سود مشخصتر؟ دلیل انتخابتان چیست؟
سوالات متداول
برای محاسبه ساده سود میتوان مبلغ سپرده را در نرخ سود سالانه و مدت سپردهگذاری ضرب و بر مبنای زمانی مورد استفاده تقسیم کرد. نوع سپرده و شرایط قرارداد هم باید در نظر گرفته شود.
در سپرده کوتاهمدت، روش محاسبه به شرایط همان سپرده بستگی دارد. در سپرده کوتاهمدت عادی، حداقل مانده حساب در دوره مبنا میتواند در تعیین سود مؤثر باشد.
بله، در صورتیکه روش محاسبه سپرده بر اساس حداقل مانده باشد، کاهش موجودی در طول دوره میتواند مبلغ سود را کاهش دهد. بنابراین، زمان برداشت و واریز اهمیت دارد.
در سپردههای بلندمدت، برداشت پیش از سررسید میتواند باعث اعمال نرخ شکست شود. نرخ نهایی بر اساس شرایط قرارداد و مقررات مربوط به همان سپرده تعیین میشود.
پرداخت ماهانه سود به معنی سود مرکب نیست. در صورتیکه سود به اصل سپرده اضافه شود و موجودی جدید طبق شرایط حساب مشمول سود باشد، اثر سود مرکب ایجاد میشود.

نظرات
وقتی سپرده بلندمدت قبل از سررسید توسط مشتری بسته میشه، بانک ها سود کوتاه مدت رو جایگزین میکنن. آیا فرمول استانداردی برای محاسبه این شکست سود وجود داره یا نرخ ها صرفا بر اساس سیاست داخلی و بخشنامه های لحظه ای هر بانک تعیین میشن؟ چطور میتونیم مطمئن بشیم که مبلغ واریزی بانک بعد از فسخ قرارداد، دقیق محاسبه شده؟
درود و مهر
در صورت برداشت سپرده بلندمدت پیش از سررسید، محاسبه سود تابع مقررات و نرخهای اعلامی بانک مرکزی و مفاد قرارداد سپرده است و بانک نمیتواند صرفاً بر اساس یک نرخ دلخواه داخلی محاسبه کند. معمولاً سود دوره سپرده بر مبنای نرخ متناظر با مدت ماندگاری سپرده و با کسر نرخ شکست تعیین میشود.