
شرکت های مشمول حسابرسی در سال 1405 کدامند؟
مشمولان حسابرسی ۱۴۰۵ فقط شرکتها و اشخاص حقوقی نیستند. در برخی موارد، اشخاص حقیقی هم در صورت داشتن شرایط قانونی، ملزم به ارائه صورتهای مالی حسابرسی شده هستند. بنابراین، برای تشخیص مشمولیت حسابرسی باید هم نوع شخص و هم حجم فعالیت مالی بررسی شود.
براساس مقررات ماده ۲۷۲ قانون مالیاتهای مستقیم، برخی اشخاص به دلیل نوع فعالیت و برخی دیگر به دلیل عبور از حدنصاب درآمد یا دارایی مشمول ارائه صورتهای مالی حسابرسی شده میشوند. برای تشخیص اینکه یک شرکت در سال ۱۴۰۵ مشمول حسابرسی است یا خیر، ابتدا باید وضعیت آن از نظر قوانین خاص و نوع فعالیت بررسی شود. اگر شرکت در این گروهها قرار نگیرد، نوبت به بررسی حدنصاب درآمد و دارایی میرسد.
بهطور کلی، شرکت های مشمول حسابرسی را میتوان در دو گروه بررسی کرد:
- اشخاص حقیقی و حقوقی که به دلیل نوع فعالیت یا ساختار قانونی مشمول هستند.
- اشخاص حقیقی و حقوقی که به دلیل میزان درآمد یا جمع داراییها به حدنصاب حسابرسی میرسند.
اشخاص حقیقی و حقوقی مشمول حسابرسی براساس نوع فعالیت
طبق ماده ۲ آییننامه اجرایی ماده ۲۷۲ قانون مالیاتهای مستقیم، گروههای زیر ملزم به استفاده از حسابرسان رسمی و ارائه گزارش حسابرسی برای تأیید صورتهای مالی و تطابق با مقررات مالیاتی هستند:
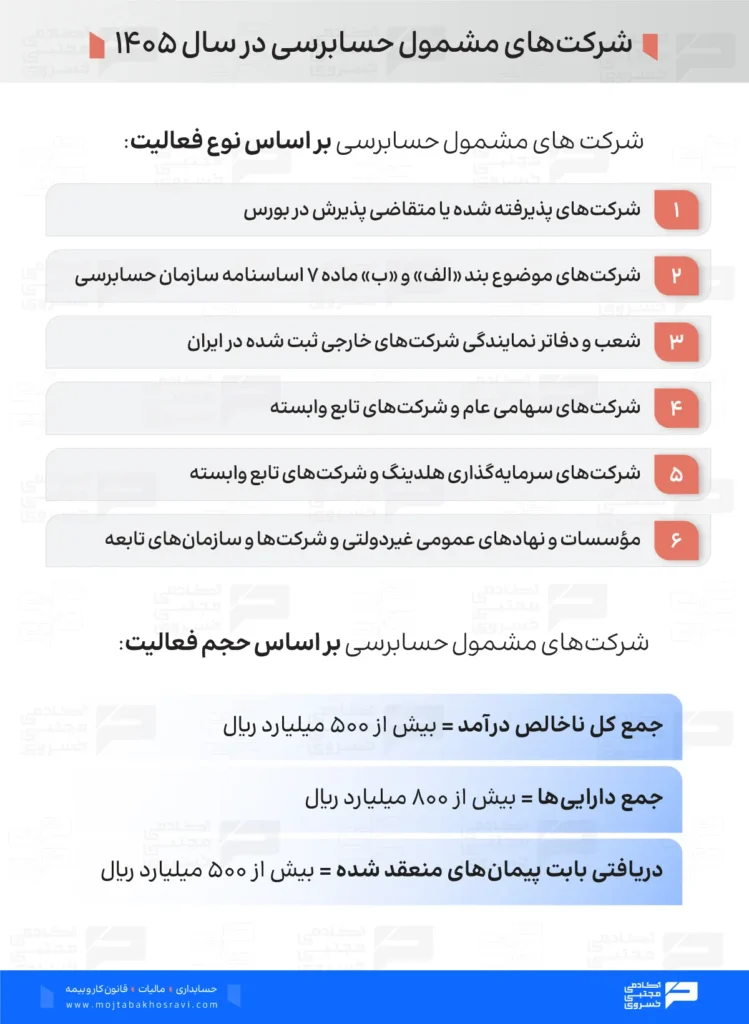
- شرکتهای پذیرفتهشده یا متقاضی پذیرش در بورس اوراق بهادار
- شرکتها و مؤسسات موضوع بندهای «الف» و «ب» ماده ۷ اساسنامه سازمان حسابرسی
- شعب و دفاتر نمایندگی شرکتهای خارجی که طبق قانون در ایران ثبت شدهاند
- شرکتهای سهامی عام و شرکتهای تابعه و وابسته به آنها
- شرکتهای سرمایهگذاری و هلدینگ و شرکتهای تابعه و وابسته به آنها
- مؤسسات و نهادهای عمومی غیردولتی و شرکتها، سازمانها و مؤسسات تابعه و وابسته به آنها
- سایر واحدهایی که براساس قوانین و مقررات خاص، مکلف به انتخاب حسابرس یا ارائه صورتهای مالی حسابرسی شده هستند
اشخاص حقیقی و حقوقی مشمول حسابرسی براساس حجم فعالیت
در صورتیکه شخص حقیقی یا حقوقی در گروههای دارای تکلیف حسابرسی براساس نوع فعالیت قرار نگیرد، باید وضعیت او از نظر حدنصاب درآمد و دارایی بررسی شود. این موضوع میتواند شرکتهای سهامی خاص، مؤسسات انتفاعی غیر تجاری، تعاونیها، اتحادیهها و اشخاص حقیقی مکلف به نگهداری دفاتر قانونی را دربرگیرد.
در این گروه، دو معیار اصلی برای بررسی مشمولیت وجود دارد:
- جمع کل ناخالص درآمد شامل فروش کالا و ارائه خدمات عملیاتی و غیرعملیاتی
- جمع داراییهای شخص براساس ترازنامه یا صورت وضعیت مالی
نکته: این دو معیار با «یا» به یکدیگر متصل هستند. بنابراین، برای مشمول شدن لازم نیست شخص همزمان از هر دو حدنصاب عبور کند؛ عبور از هر یک از حدنصابهای حسابرسی باعث مشمولیت است.
برای یادگیری و انتخاب مسیر مناسب در زمینه حسابداری، با کارشناسان آکادمی مشورت کنید.
حدنصاب شرکت های مشمول حسابرسی 1405 چقدر است؟
برای اشخاص مشمول حسابرسی براساس حجم فعالیت، میزان درآمد و جمع داراییهای شخص در آخرین اظهارنامه تسلیمی، معیار اصلی تشخیص مشمولیت است.
حد نصاب حسابرسی سال 1405
برای تعیین حد نصاب حسابرسی سال 1405، باید به اطلاعیه سازمان امور مالیاتی درباره اشخاص مشمول ماده ۲۷۲ قانون مالیاتهای مستقیم مراجعه کنید. مطابق این ماده، سازمان امور مالیاتی موظف است گروههای مشمول ارائه صورتهای مالی حسابرسی شده را براساس نوع یا حجم فعالیت اعلام کند.
در سال ۱۴۰۵، حدنصابهای مورد استفاده برای بررسی مشمولیت این اشخاص به شرح زیر است:
| مبنای بررسی | حد نصاب حسابرسی 1405 | معیار تشخیص |
| فروش کالا و ارائه خدمات عملیاتی و غیرعملیاتی در آخرین اظهارنامه تسلیمی | بیش از ۵۰۰ میلیارد ریال | جمع کل ناخالص درآمد |
| جمع ستون بدهکار ترازنامه یا صورت وضعیت مالی | بیش از ۸۰۰ میلیارد ریال | جمع داراییها |
| دریافتی بابت پیمانهای منعقد شده یا عبور جمع داراییها از حدنصاب | دریافتی بیش از ۵۰۰ میلیارد ریال | شرکتهای پیمانکاری |
مبلغ فروش مشمول حسابرسی سال 1405
مبلغ فروش یا درآمد برای حد نصاب مشمول حسابرسی ۱۴۰۵، بیش از ۵۰۰ میلیارد ریال است. این مبلغ براساس جمع کل ناخالص درآمد در آخرین اظهارنامه تسلیمی بررسی میشود.
در محاسبه این معیار، فقط فروش کالا ملاک نیست؛ بلکه درآمد حاصل از فروش کالا و ارائه خدمات عملیاتی و غیرعملیاتی در بررسی حدنصاب مورد توجه قرار میگیرد. بنابراین، اگر جمع درآمد مشمول بررسی شخص از ۵۰ میلیارد تومان بیشتر باشد، حتی در صورتی که جمع داراییهای او به ۸۰ میلیارد تومان نرسیده باشد، باید مشمولیت حسابرسی از این جهت بررسی شود.
برای مثال، اگر یک شرکت در آخرین اظهارنامه خود ۵۵ میلیارد تومان جمع کل ناخالص درآمد داشته باشد اما مجموع داراییهای آن ۷۰ میلیارد تومان باشد، صرفاً نرسیدن دارایی به حدنصاب مانع بررسی مشمولیت شرکت از بابت درآمد نمیشود.
حد نصاب دارایی مشمول حسابرسی 1405
حد نصاب دارایی برای مشمولیت حسابرسی ۱۴۰۵، بیش از ۸۰۰ میلیارد ریال است. برای بررسی این معیار، جمع داراییهای مندرج در ترازنامه یا صورت وضعیت مالی ملاک قرار میگیرد. بنابراین، اگر جمع داراییهای یک شرکت از ۸۰ میلیارد تومان بیشتر باشد، مشمولیت آن باید از نظر حدنصاب دارایی بررسی شود؛ حتی اگر درآمد شرکت کمتر از ۵۰ میلیارد تومان باشد.
برای نمونه، فرض کنید یک شرکت در آخرین اظهارنامه خود ۴۵ میلیارد تومان درآمد داشته باشد، اما جمع داراییهای آن به ۹۰ میلیارد تومان برسد. در این حالت، نرسیدن درآمد به حدنصاب بهتنهایی موجب خروج شرکت از دامنه بررسی حسابرسی نمیشود؛ زیرا حدنصاب دارایی را پشت سر گذاشته است.
موضوعهای مورد بررسی حسابرس کدام است؟
حسابرس در بررسی شرکت های مشمول حسابرسی فقط به ارقام نهایی صورتهای مالی توجه نمیکند، بلکه اسناد و مدارک مالی و نحوۀ ثبت و ارائه اطلاعات را هم بررسی میکند.
مهمترین موضوعات مورد بررسی حسابرس عبارت است از:
- صورتهای مالی: بررسی ترازنامه، صورت سود و زیان، صورت جریان وجوه نقد و سایر صورتهای مالی برای اطمینان از صحت و قابل اتکا بودن اطلاعات.
- اسناد و مدارک حسابداری: بررسی اسناد، دفاتر و مدارکی که مبنای ثبت معاملات و تهیه صورتهای مالی قرار گرفتهاند.
- درآمدها و هزینهها: بررسی ثبت صحیح فروش، درآمدها، هزینهها و تطابق آنها با اسناد و مدارک مربوط.
- داراییها و بدهیها: بررسی وجود، مالکیت و ارزشگذاری داراییها و صحت ثبت بدهیها و تعهدات شرکت.
- کنترلهای داخلی: ارزیابی فرآیندهای داخلی شرکت برای شناسایی خطاها و ضعفهای احتمالی در ثبت و کنترل اطلاعات مالی.
- رعایت استانداردها و مقررات: بررسی نحوه تهیه و ارائه صورتهای مالی براساس استانداردهای حسابداری و مقررات مربوط.
- یادداشتهای توضیحی: بررسی اطلاعات تکمیلی ارائه شده در کنار صورتهای مالی برای اطمینان از اینکه اطلاعات با اهمیت به شکل مناسب ارائه شده است.
در پایان، حسابرس براساس شواهد و بررسیهای انجام شده، گزارش حسابرسی را تهیه میکند. بنابراین کیفیت اسناد حسابداری، ثبت صحیح معاملات و نگهداری مدارک قابل اتکا، نقش مهمی در فرآیند حسابرسی شرکت دارد.
مهلت ارائه صورتهای مالی حسابرسی شده چقدر است؟
شرکت های مشمول حسابرسی باید صورتهای مالی حسابرسی شده و گزارش حسابرسی را همراه با اظهارنامه مالیاتی یا حداکثر سه ماه پس از پایان مهلت تسلیم اظهارنامه به سازمان امور مالیاتی ارائه کنند. بنابراین، شرکت باید زمانبندی تهیه صورتهای مالی، انجام حسابرسی و دریافت گزارش حسابرس را از قبل مدیریت کند که مهلت قانونی از دست نرود.
نکته مهم این است که این مهلت مربوط به اشخاصی است که طبق ماده ۲۷۲ قانون مالیاتهای مستقیم مکلف به ارائه گزارش حسابرسی هستند. بنابراین، ابتدا باید وضعیت شرکت از نظر قرار گرفتن در گروه شرکت های مشمول حسابرسی مشخص شود و سپس مهلت ارائه گزارش آن بررسی شود.
جریمه عدم ارائه گزارش حسابرسی ماده 272
شرکت های مشمول حسابرسی باید گزارش حسابرسی خود را در مهلت قانونی به سازمان امور مالیاتی ارائه کنند. در صورتیکه شخص مشمول از انجام تکلیف مقرر در ماده ۲۷۲ قانون مالیاتهای مستقیم خودداری کند، مشمول جریمهای معادل ۲۰ درصد مالیات متعلق خواهد شد.
این جریمه در صورتی اهمیت بیشتری پیدا میکند که شرکت تصور کند نداشتن گزارش حسابرسی فقط یک نقص اداری است؛ در حالیکه عدم انجام این تکلیف میتواند هزینه مالیاتی قابل توجهی برای شرکت ایجاد کند.
بنابراین، شرکتهایی که براساس نوع فعالیت یا حد نصاب درآمد و دارایی در گروه شرکت های مشمول حسابرسی قرار میگیرند، باید تهیه صورتهای مالی، هماهنگی با حسابرس و ارائه گزارش را در زمان مقرر پیگیری کنند.
چک لیست شرکت های مشمول حسابرسی 1405
برای اینکه مشخص شود یک شخص حقیقی یا حقوقی در سال ۱۴۰۵ مشمول حسابرسی است یا خیر، میتوانید این موارد را به ترتیب بررسی کنید:
| مورد بررسی | سؤال | نتیجه |
| نوع فعالیت | آیا شرکت از گروههای مشمول حسابرسی براساس نوع فعالیت است؟ | در صورت مثبت بودن، مشمول حسابرسی است. |
| شرکت سهامی عام | آیا شرکت سهامی عام یا شرکت تابعه و وابسته به آن است؟ | مقررات حسابرسی باید بررسی شود. |
| شرکت سرمایهگذاری یا هلدینگ | آیا شرکت در این گروه قرار دارد؟ | مقررات حسابرسی باید بررسی شود. |
| شعب و دفاتر نمایندگی خارجی | آیا شرکت شعبه یا دفتر نمایندگی یک شرکت خارجی ثبت شده در ایران است؟ | مشمول مقررات مربوط است. |
| درآمد | آیا درآمد از ۵۰۰ میلیارد ریال بیشتر است؟ | مشمول حسابرسی براساس حجم فعالیت است. |
| جمع داراییها | آیا جمع داراییها از ۸۰۰ میلیارد ریال بیشتر است؟ | مشمول حسابرسی براساس حجم فعالیت است. |
| گزارش حسابرسی | آیا گزارش حسابرسی در مهلت قانونی تهیه و ارائه شده است؟ | باید مهلت قانونی رعایت شود. |
بخشنامه شرکت های مشمول حسابرسی در سال 1405
مبنای تعیین شرکت های مشمول حسابرسی در سال ۱۴۰۵، ماده ۲۷۲ قانون مالیاتهای مستقیم و حدنصابهای تعیین شده برای درآمد و دارایی مطابق بخشنامه شرکتهای مشمول حسابرسی است؛ در ادامه فایل pdf بخشنامه حد نصاب حسابرسی 1405 را با شما به اشتراک میگذاریم.
جمعبندی
برای تشخیص شرکت های مشمول حسابرسی در سال ۱۴۰۵، ابتدا نوع شرکت و فعالیت آن را بررسی کنید. شرکتهای بورسی، سهامی عام، هلدینگها، شعب و دفاتر نمایندگی شرکتهای خارجی و برخی نهادها به دلیل ماهیت و مقررات مربوط در دامنه تکلیف حسابرسی قرار میگیرند. سایر اشخاص حقیقی و حقوقی مکلف به نگهداری دفاتر قانونی، در صورتیکه درآمد آنها از ۵۰۰ میلیارد ریال یا جمع داراییهای آنها از ۸۰۰ میلیارد ریال بیشتر باشد، مشمول ارائه صورتهای مالی حسابرسی شده میشوند. به نظر شما مهمترین اشتباه شرکتها در تشخیص مشمولیت حسابرسی چیست؟ نظرات خود را در کامنتها با ما به اشتراک بگذارید.
سوالات متداول
بله، اشخاص حقیقی که مکلف به نگهداری دفاتر قانونی هستند و حجم فعالیت آنها به نصاب حسابرسی برسد، باید گزارش حسابرسی ارائه دهند.
برای اشخاص حقوقی و حقیقی، این مهلت 3 ماه پس از پایان مهلت اظهارنامه مالیاتی است.
جریمهای معادل 20 درصد مالیات متعلق به همراه تعیین مالیات توسط سازمان امور مالیاتی اعمال خواهد شد.
بله، در صورت تمدید مهلت اظهارنامه مالیاتی، مهلت گزارش حسابرسی به طور خودکار تمدید خواهد شد.
شرکتهایی که جمع درآمد آنها بیش از ۵۰۰ میلیارد ریال یا جمع دارایی بیش از ۸۰۰ میلیارد ریال باشد، مشمول حسابرسی در سال 1405 هستند.

نظرات
درود. برای شرکتهایی که سال قبل مشمول حسابرسی نبودند، اما طبق ارقام عملکرد امسال وارد محدوده حدنصاب ۱۴۰۵ میشن، بهترین زمان برای انتخاب و عقد قرارداد با موسسه حسابرسی معتمد چه زمانی از سال مالیه که فرآیند بستن حساب ها و گزارش گیری بدون جریمه و فوت وقت پیش بره؟
درود و مهر
پیشنهاد میکنیم بهمحض مشخصشدن احتمال مشمولیت شرکت، با مؤسسه حسابرسی معتمد مذاکره کنید و انتخاب حسابرس را به پایان سال موکول نکنید. بهتر است پیش از پایان سال مالی، قرارداد و برنامه زمانبندی رسیدگی مشخص شود تا فرآیند بستن حسابها و تهیه صورتهای مالی بدون تأخیر انجام شود.