
نسبت مالی چیست؟
نسبتهای مالی، مجموعهای از شاخصهای عددی هستند که از طریق محاسبه و مقایسه صورتهای مالی اساسی مثل ترازنامه، صورت سود و زیان و صورت جریان نقدی یک شرکت بهدست میآیند.
به بیان سادهتر، نسبتهای مالی کمک میکنند اعداد خام صورتهای مالی را به اطلاعاتی تبدیل کنیم که بتوان براساس آنها تصمیم گرفت. برای مثال، به جای اینکه فقط بدانیم شرکت ۵ میلیارد تومان دارایی جاری دارد، با محاسبه نسبت جاری میتوانیم آن را با بدهیهای جاری مقایسه کنیم و دید بهتری نسبت به توان پرداخت تعهدات کوتاه مدت شرکت داشته باشیم.
تجزیه و تحلیل نسبتهای مالی معمولا برای سه هدف اصلی انجام میشود:
- بررسی عملکرد شرکت در دورههای مالی مختلف
- ارزیابی وضعیت مالی و عملیاتی شرکت
- مقایسه شرکت با رقبا یا میانگین صنعت
جدول نسبتهای مالی و فرمولهای محاسبه
برای مرور سریعتر، در جدول زیر مهمترین نسبتهای مالی و فرمولهای آنها را یکجا آوردهایم. جدول نسبت های مالی مجموعهای از شاخصهای مالی است که در دستهبندیهای مختلفی نظیر نقدینگی، کارایی، اهرم مالی و سودآوری به شرح زیر قرار میگیرند:
| ردیف | نسبتهای مالی | فرمول | کاربرد |
| 1 | جاری | داراییهای جاری / بدهیهای جاری | شاخصی برای بررسی توانایی پرداخت بدهیهای کوتاه مدت شرکت از محل داراییهای جاری |
| 2 | آنی | (موجودی کالا + پیشپرداختها و سفارشها) – داراییهای جاری / بدهیهای جاری | معیاری برای سنجش توانایی شرکت در پرداخت سریعتر بدهیها با استفاده از موجودیهای نقدی و نزدیک به نقد |
| 3 | وجه نقد | سرمایهگذاری کوتاهمدت + وجه نقد / بدهیهای جاری | شاخصی برای نشان دادن میزان نقدینگی برای پرداخت بدهیهای کوتاه مدت |
| 4 | بدهی | مجموع بدهی / مجموع دارایی | شاخصی که نشان میدهد چه میزان از منابع شرکت از طریق بدهی (سرمایه خارجی) تأمین شده است |
| 5 | بدهی به حقوق صاحبان سهام | کل بدهی / حقوق صاحبان سهام | شاخصی که نشان دهنده توانایی پرداخت بدهیهای شرکت با استفاده از حقوق صاحبان سهام است |
| 6 | بدهی بلندمدت | حقوق صاحبان سهام + بدهیهای بلند مدت / بدهی بلندمدت | شاخصی که نشان میدهد چه میزان از کل بدهیهای شرکت به صورت بدهیهای بلندمدت است |
| 7 | ضریب مالکانه | نسبت مالکانه – ارزش ویژه / کل دارایی * ۱۰۰ | شاخصی برای تعیین سهم حقوق صاحبان سهام از کل داراییهای شرکت |
| 8 | حاشیه سود ناخالص | سود ناخالص / فروش | شاخصی برای تعیین میزان سود ناخالص به ازای فروش هر واحد محصول |
| 9 | حاشیه سود عملیاتی | سود عملیاتی / فروش | شاخصی برای اندازهگیری میزان سود حاصل از عملیات اصلی شرکت قبل از کسر هزینههای مالی و مالیات |
| 10 | حاشیه سود خالص | سود خالص / فروش | شاخصی برای تعیین میزان سود خالص به ازای هر واحد فروش محصول |
| 11 | بازده حقوق صاحبان سهام | سود خالص / میانگین حقوق صاحبان سهام | شاخصی برای تعیین سود خالص به ازای هر ریال حقوق صاحبان سهام (ارزش ویژه) |
| 12 | بازده داراییها | سود خالص / میانگین داراییها | شاخصی برای تعیین میزان بازدهی شرکت از کل داراییها در کسب درآمد |
| 13 | گردش دارایی | فروش خالص / داراییهای ثابت | شاخصی برای کارایی دارایی است |
| 14 | گردش موجودی کالا | بهای تمام شده کالای فروش رفته / متوسط ارزش موجودی کالا | شاخصی برای محاسبه تعداد دفعات فرآیند تولید |
| 15 | گردش حسابهای دریافتنی | فروش نسیه / متوسط حسابهای دریافتنی | شاخصی برای تعیین تعداد وصول مطالبات در یک دوره مالی |
| 16 | متوسط دوره وصول مطالبات | ۳۶۵ / گردش حسابهای دریافتنی | شاخصی برای تعیین دفعات وصول مطالبات در یک سال |
انواع نسبت های مالی در حسابداری
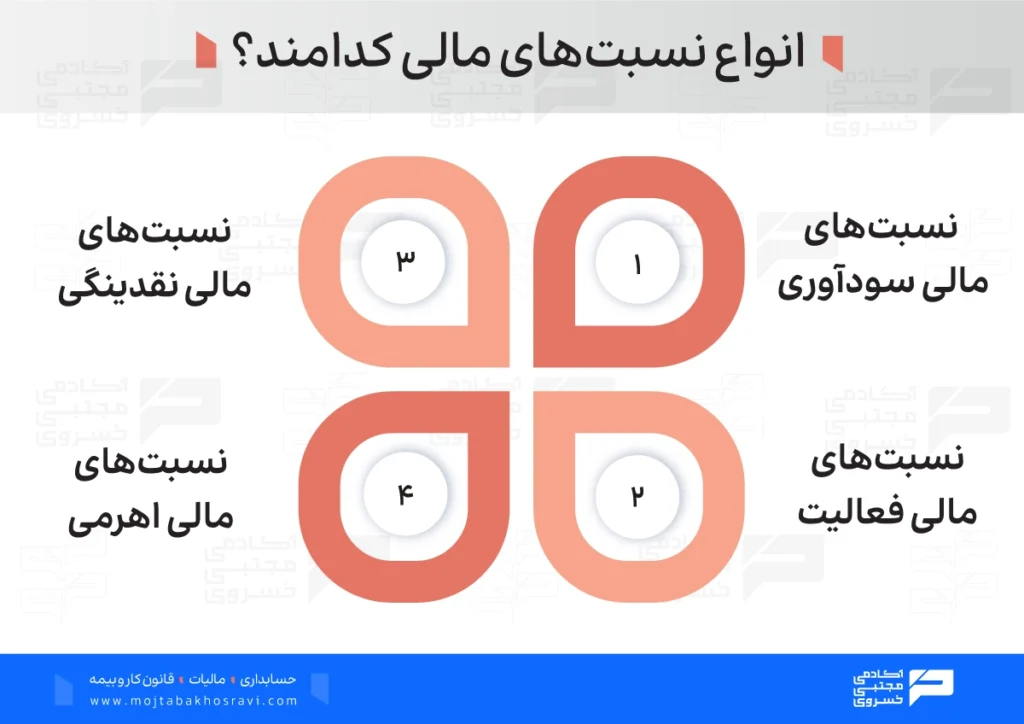
برای اینکه تحلیل صورتهای مالی سادهتر شود، انواع نسبت های مالی در حسابداری در چهار گروه اصلی دستهبندی میشوند و هر گروه به یک بخش از وضعیت مالی شرکت پاسخ میدهد. بنابراین، برای تحلیل درست بهتر است آنها را در کنار هم بررسی کنیم.
- نسبتهای نقدینگی: آیا شرکت میتواند بدهیهای کوتاه مدت خود را پرداخت کند؟
- نسبتهای اهرمی: شرکت برای تأمین مالی تا چه اندازه به بدهی وابسته است؟
- نسبتهای فعالیت: داراییهای شرکت با چه کارایی برای ایجاد فروش استفاده میشوند؟
- نسبتهای سودآوری: شرکت از فروش، داراییها و سرمایه خود چقدر سود ایجاد میکند؟
در ادامه، نسبتهای مالی مهم هر گروه، فرمول محاسبه و کاربرد آنها را مرور میکنیم.
نسبت های نقدینگی (Liquidity Ratios)
نسبتهای نقدینگی، توانایی شرکت برای پرداخت تعهدات کوتاه مدت را بررسی میکنند. به زبان ساده، این نسبتها نشان میدهند شرکت تا چه اندازه میتواند بدهیهای جاری خود را از محل داراییهای جاری و منابع نقد شونده پرداخت کند.
این نسبتها برای مدیران، سرمایهگذاران و اعتباردهندگان اهمیت زیادی دارند؛ زیرا پایین بودن نقدینگی میتواند توان شرکت برای پرداخت بهموقع تعهدات را تحت تاثیر قرار دهد.
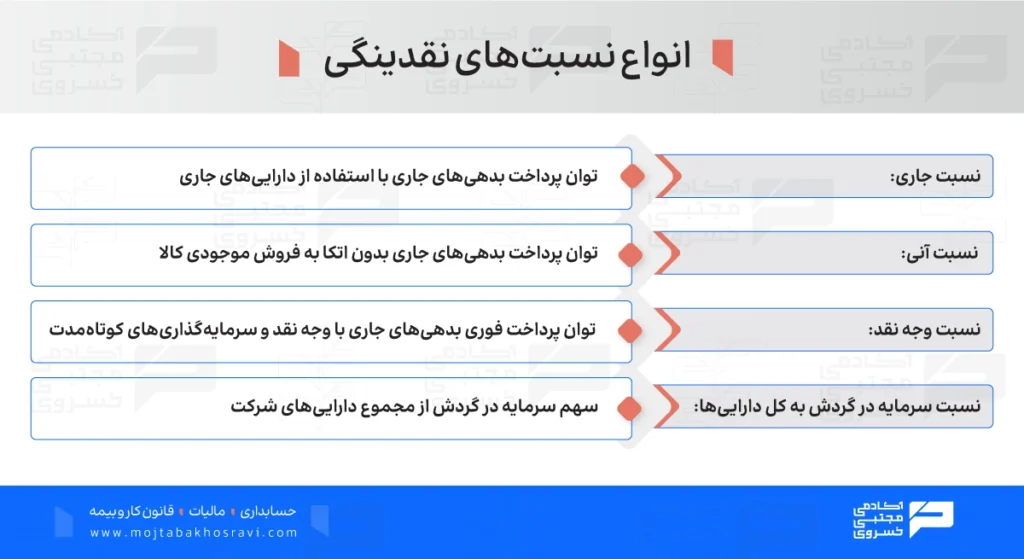
انواع نسبت های مالی نقدینگی عبارتاند از:
- نسبت جاری
- نسبت آنی
- نسبت وجه نقد
- نسبت سرمایه در گردش به کل داراییها
| نام نسبت | کاربرد | فرمول محاسبه | نکات مهم |
| نسبت آنی | شاخصی برای بررسی توانایی پرداخت بدهی جاری از محل دارایی جاری شرکت | دارایی جاری / بدهی جاری | بررسی نسبت جاری در بازه زمانی. وضعیت مطلوب نسبت جاری بین 1 و 2 |
| نسبت جاری | شاخصی برای پرداخت بدهی جاری براساس دارایی با نقدشوندگی بالا | دارایی جاری – (پیشپرداختها + موجودی کالا) / بدهی جاری | بالا بودن نسبت از عدد 1 نشان دهنده توانمندی شرکت در پرداخت بدهی |
| نسبت وجه نقد | شاخصی برای پرداخت لحظهای بدهی جاری | سرمایهگذاری کوتاه مدت + موجودی نقد / بدهی جاری | پایین بودن نسبت وجه نقد نشان دهنده هشدار |
| نسبت سرمایه در گردش به کل داراییها | شاخصی برای بیان منابع با قابلیت نقدشوندگی بالا | دارایی جاری – بدهی جاری / دارایی جاری | سرمایه در گردش بزرگتر از صفر نشان دهنده میزان نقدینگی کوتاه مدت |
نسبت جاری (Current Ratio)
نسبت جاری، یکی از مهمترین شاخصهای سنجش نقدینگی است و نشان میدهد شرکت تا چه اندازه توانایی پرداخت بدهیهای کوتاهمدت خود را از محل داراییهای جاری دارد.
فرمول نسبت جاری عبارت است از:
نسبت جاری = داراییهای جاری ÷ بدهیهای جاری
در صورتیکه نسبت جاری برابر یا بیشتر از یک باشد، ارزش داراییهای جاری از بدهیهای جاری بیشتر است و شرکت در ظاهر توان مناسبتری برای پرداخت تعهدات کوتاه مدت دارد. در مقابل، نسبت کمتر از یک بیانگر فشار نقدینگی و دشواری شرکت برای پرداخت تعهدات کوتاه مدت است.
نسبت آنی (Quick Ratio)
نسبت آنی، یکی از شاخصهای مهم برای ارزیابی نقدینگی شرکتها و مشابه نسبت جاری عمل میکند، با این تفاوت که موجودی کالا و سایر داراییهای که نقدشوندگی پایینی دارند، مثل پیشپرداختها از داراییهای جاری کسر میشوند. به بیان سادهتر، نسبت آنی برای بررسی توان شرکت در پرداخت بدهیهای جاری، بدون اتکا به فروش موجودی کالا استفاده میشود. فرمول نسبت آنی عبارت است از:
نسبت آنی = (داراییهای جاری − موجودی کالا − پیشپرداختها) ÷ بدهیهای جاری
در صورتیکه این نسبت بیشتر از ۱ باشد، بیانگر آن است که شرکت از نقدینگی مطلوبی برخوردار بوده و توانایی پاسخگویی به تعهدات مالی کوتاهمدت خود را دارد.
نسبت وجه نقد (Cash Ratio)
نسبت وجه نقد که با عنوان نسبت نقدینگی مطلق هم شناخته میشود، یکی از محافظه کارانهترین شاخصها برای سنجش توان شرکت در پرداخت بدهیهای کوتاه مدت است. این نسبت بر خلاف نسبت آنی، صرفاً بر منابعی تکیه دارد که بلافاصله قابل استفاده و با نقدشوندگی فوری هستند و نشان میدهد شرکت تا چه اندازه میتواند تعهدات جاری خود را بدون نیاز به وصول مطالبات یا فروش موجودی کالا پرداخت کند. فرمول نسبت وجه نقد عبارت است از:
نسبت وجه نقد = (وجه نقد + سرمایهگذاریهای کوتاهمدت) ÷ بدهیهای جاری
نسبت سرمایه در گردش به کل داراییها
این نسبت، رابطه سرمایه در گردش شرکت با مجموع داراییهای آن را مشخص میکند و برای بررسی وضعیت نقدینگی و ساختار داراییها مورد استفاده قرار میگیرد. فرمول نسبت سرمایه در گردش به کل داراییها عبارت است از:
نسبت سرمایه در گردش به کل داراییها = (داراییهای جاری − بدهیهای جاری) ÷ کل داراییها
مثبت بودن سرمایه در گردش به این معناست که داراییهای جاری شرکت از بدهیهای جاری آن بیشتر است؛ همچنین برای ارزیابی دقیق وضعیت نقدینگی، باید کیفیت داراییهای جاری و سرعت تبدیل آنها به وجه نقد هم بررسی شود.
نسبت های اهرمی یا بدهی (Leverage/Solvency Ratios)
نسبتهای مالی اهرمی برای بررسی میزان استفاده شرکت از بدهی در تامین مالی فعالیتها و داراییها به کار میروند. تحلیل این نسبتها به شما کمک میکند ساختار سرمایه شرکت، میزان وابستگی آن به منابع مالی بیرونی و ریسک ناشی از تعهدات مالی را بهتر ارزیابی کنید.
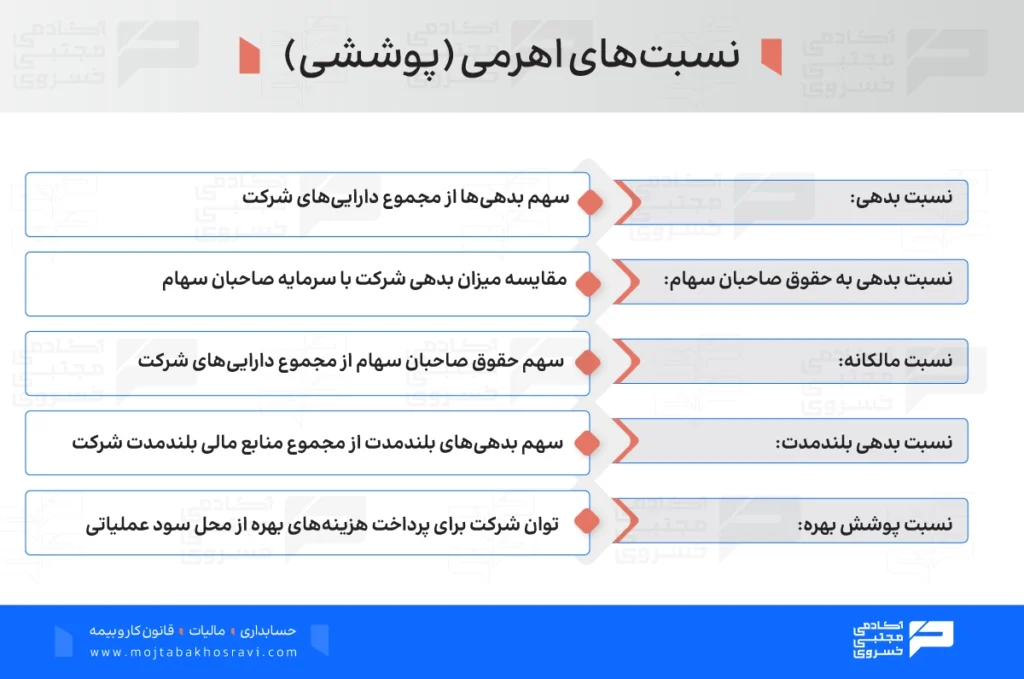
انواع نسبت های مالی اهرمی عبارتاند از:
- نسبت بدهی
- نسبت بدهی به حقوق صاحبان سهام
- نسبت مالکانه یا ضریب مالکانه
- نسبت توان پرداخت بهره
- نسبت پوشش نقدی بهره
- نسبت بدهی بلندمدت
| نام نسبت | کاربرد | فرمول محاسبه | نکات مهم |
| نسبت بدهی | چه میزان از منابع شرکت از طریق بدهی (سرمایه خارجی) تامین شده است | کل بدهی / کل دارایی | افزایش این نسبت باعث افزایش احتمال عدم پرداخت بدهی |
| نسبت بدهی به حقوق صاحبان سهام | توانایی پرداخت بدهیها با حقوق صاحبان سهام | کل بدهی / حقوق صاحبان سهام | این نسبت همواره بیشتر از 1 است، هر چه این نسبت کوچکتر باشد، ریسک مالی شرکت کمتر است |
| نسبت مالکانه | تعیین سهم حقوق صاحبان سهام از مجموع دارایی شرکت | حقوق صاحبان سهام / مجموع دارایی | هرچه این نسبت بزرگتر باشد، نشان دهنده استحکام شرکت است |
نسبت بدهی (Debt Ratio)
نسبت بدهی، سهم بدهیها از مجموع داراییهای شرکت را مشخص میکند. بالا بودن این نسبت به معنای اتکای بیشتر شرکت به منابع بدهی است و میتواند ریسک مالی شرکت را افزایش دهد. البته مقدار مناسب این نسبت به صنعت، شرایط اقتصادی و ساختار مالی شرکت بستگی دارد. فرمول نسبت بدهی عبارت است از:
نسبت بدهی = مجموع بدهیها ÷ مجموع داراییها
نسبت بدهی به حقوق صاحبان سهام
این نسبت، میزان بدهیهای شرکت را در مقایسه با حقوق صاحبان سهام ارزیابی میکند و یکی از شاخصهای مهم برای بررسی ساختار سرمایه و ریسک مالی است. بهطور معمول در این نسبت هرچه بدهیها در مقایسه با حقوق صاحبان سهام بیشتر باشند، اتکای شرکت به منابع مالی بیرونی افزایش پیدا میکند. البته تفسیر این نسبت به نوع فعالیت شرکت و شرایط صنعت هم بستگی دارد. فرمول نسبت بدهی به حقوق صاحبان سرمایه عبارت است از:
نسبت بدهی به حقوق صاحبان سهام = مجموع بدهیها ÷ حقوق صاحبان سهام
نسبت بدهی بلند مدت
نسبت بدهی بلندمدت برای ارزیابی میزان اتکای شرکت به منابع مالی بلندمدت کاربرد دارد. وامهای بانکی با سررسید بیش از یک سال و سایر تعهدات بلندمدت از جمله مواردی هستند که در این بررسی اهمیت دارند. افزایش این نسبت میتواند وابستگی بیشتر شرکت به تأمین مالی از طریق بدهیهای بلندمدت را نشان دهد؛ موضوعی که باید در کنار توان بازپرداخت اقساط و سود تسهیلات بررسی شود. فرمول نسبت بدهی بلند مدت عبارت است از:
نسبت بدهی بلندمدت = بدهیهای بلندمدت ÷ (بدهیهای بلند مدت + حقوق صاحبان سهام)
نسبت مالکانه یا ضریب مالکانه (Proprietary Ratio)
نسبت مالکانه حسابداری نشان میدهد چه میزان از داراییهای شرکت از محل حقوق صاحبان سهام تامین شده است. این نسبت یکی از شاخصهای بررسی استحکام ساختار مالی شرکت محسوب میشود. فرمول نسبت مالکانه حسابداری عبارت است از:
نسبت مالکانه = حقوق صاحبان سهام ÷ مجموع داراییها × ۱۰۰
هرچه نسبت مالکانه حسابداری بالاتر باشد، سهم سرمایه مالکان در تأمین داراییهای شرکت بیشتر است و وابستگی شرکت به منابع بدهی کمتر خواهد بود.
نسبت های فعالیت یا کارایی (Activity/Efficiency Ratios)
نسبتهای فعالیت یا کارایی نشان میدهند شرکت تا چه اندازه از داراییها و منابع خود برای ایجاد فروش و درآمد استفاده میکند. به کمک این نسبتها میتوان کارایی عملیاتی شرکت و سرعت گردش برخی داراییها را بررسی کرد.
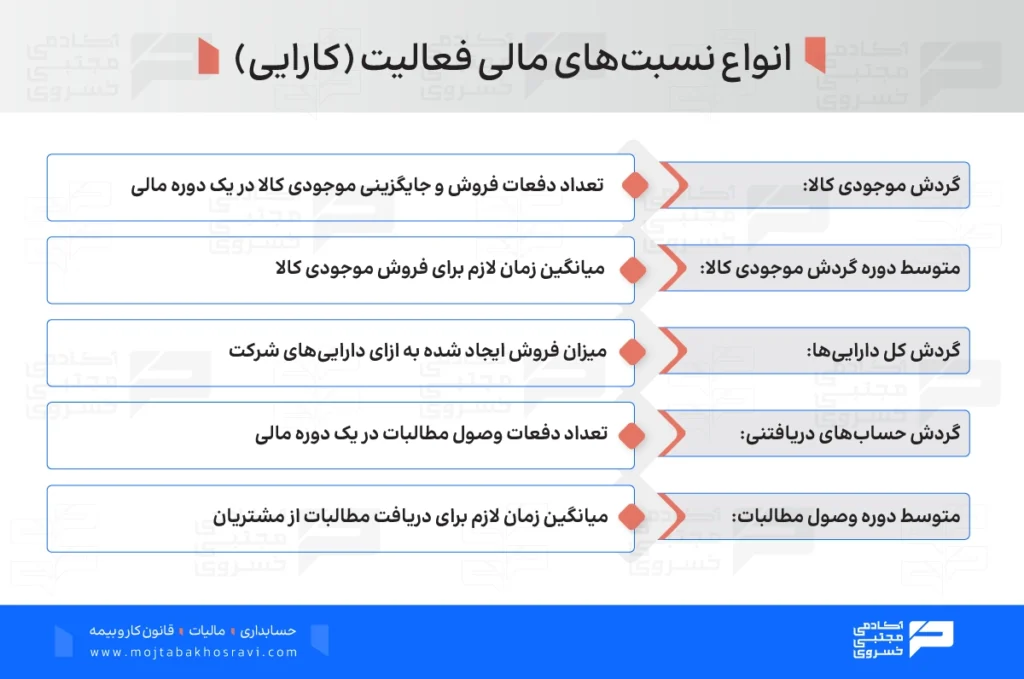
مهمترین نسبتهای فعالیت عبارتاند از:
- نسبت گردش موجودی کالا
- متوسط دوره گردش موجودی کالا
- نسبت گردش کل داراییها
- نسبت گردش حسابهای دریافتنی
- متوسط دوره وصول مطالبات
در جدول زیر به بررسی مهمترین نسبت های فعالیت میپردازیم:
| نام نسبت | کاربرد | فرمول محاسبه | نکات مهم |
| نسبت گردش موجودی کالا | برای محاسبه تعداد دفعات فرآیند تولید | بهای تمام شده کالای فروش رفته / موجودی کالا | کوچک بودن نسبت، نشان دهنده سرعت بالای تولید و فروش |
| نسبت متوسط دوره گردش موجودی کالا | برای تعیین مدت زمان تبدیل مواد اولیه به کالای آماده فروش | 365 / گردش موجودی کالا | |
| نسبت گردش کل داراییها | شاخصی برای کارایی دارایی | فروش خالص / کل دارایی | افزایش گردش کل دارایی نشان دهنده افزایش فروش با میزان دارایی مشخص |
| نسبت متوسط دوره وصول مطالبات | برای تعیین فاصله زمانی تحویل کالا به مشتری تا تسویه حساب | حساب دریافتنی / متوسط فروش نسیه روزانه | کاهش این نسبت نشان دهنده بهینه بودن عملکرد در دریافت وجه از مشتریان |
| نسبت گردش حسابهای دریافتنی | برای تعیین تعداد دفعات وصول مطالبات در یک دوره مالی | فروش نسیه / حساب دریافتنی | بالا بودن این نسبت نشان دهنده توانایی شرکت در وصول مطالبات |
نسبت گردش موجودی کالا
این نسبت نشان میدهد موجودی کالا در طول یک دوره مالی چند بار به فروش رسیده و جایگزین شده است. فرمول نسبت گردش موجودی کالا عبارت است از:
نسبت گردش موجودی کالا = بهای تمامشده کالای فروشرفته ÷ متوسط موجودی کالا
بالا بودن این نسبت معمولاً نشان دهنده گردش سریعتر موجودی کالا است؛ البته اگر بیش از حد بالا باشد، ممکن است نشان دهد موجودی کالا برای پاسخگویی به تقاضای مشتریان کافی نیست.
متوسط دوره گردش موجودی کالا
این نسبت مدت زمانی را نشان میدهد که بهطور متوسط طول میکشد موجودی کالا به فروش برسد. فرمول آن عبارت است از:
متوسط دوره گردش موجودی کالا = ۳۶۵ ÷ نسبت گردش موجودی کالا
هرچه این دوره کوتاهتر باشد، موجودی کالا معمولاً با سرعت بیشتری به فروش تبدیل شده است.
نسبت گردش کل داراییها
نسبت گردش کل داراییها، میزان استفاده شرکت از مجموع داراییهای خود برای ایجاد فروش را نشان میدهد. فرمول نسبت گردش کل داراییها عبارت است از:
نسبت گردش کل داراییها = فروش خالص ÷ متوسط کل داراییها
بالا بودن این نسبت معمولاً نشان دهنده استفاده کارآمدتر از داراییها برای ایجاد فروش است.
نسبت گردش حسابهای دریافتنی
این نسبت نشان میدهد شرکت در طول یک دوره مالی چند بار مطالبات خود را وصول میکند. فرمول نسبت گردش حسابهای دریافتنی عبارت است از:
نسبت گردش حسابهای دریافتنی = فروش نسیه ÷ متوسط حسابهای دریافتنی
بالا بودن این نسبت معمولاً نشان دهنده سرعت بیشتر در وصول مطالبات است.
متوسط دوره وصول مطالبات
متوسط دوره وصول مطالبات، میانگین مدت زمانی را نشان میدهد که شرکت برای دریافت مطالبات خود از مشتریان نیاز دارد. فرمول آن عبارت است از:
متوسط دوره وصول مطالبات = ۳۶۵ ÷ نسبت گردش حسابهای دریافتنی
هرچه این دوره کوتاهتر باشد، شرکت معمولاً مطالبات خود را سریعتر وصول میکند.
نسبت های سودآوری (Profitability Ratios)
نسبتهای سودآوری به شما کمک میکنند بررسی کنید یک شرکت تا چه اندازه در تبدیل فروش، داراییها و سرمایه صاحبان سهام به سود موفق عمل کرده است. با محاسبه این نسبتها، میتوانید عملکرد مالی شرکت را دقیقتر ارزیابی کرده و سود بهدست آمده در مقایسه با فروش و منابع مالی شرکت، در چه وضعیتی قرار دارد.
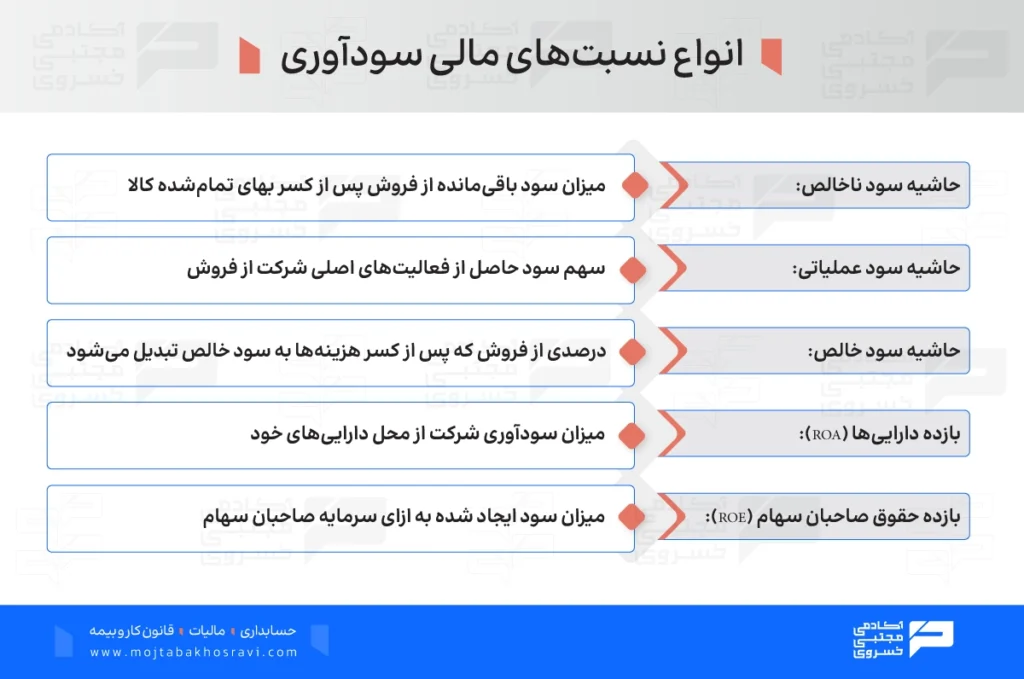
مهمترین نسبتهای سودآوری عبارتاند از:
- نسبت حاشیه سود ناخالص
- نسبت حاشیه سود عملیاتی
- نسبت حاشیه سود خالص
- نسبت بازده داراییها
- نسبت بازده حقوق صاحبان سهام
| نام نسبت | کاربرد | فرمول محاسبه | نکات مهم |
| نسبت حاشیه سود خالص | تعیین میزان سود خالص به ازای هر واحد فروش محصول | سود خالص / فروش | بالا بودن این نسبت نشان دهنده سودآوری بالا |
| نسبت حاشیه سود ناخالص | تعیین میزان سود ناخالص به ازای فروش هر واحد محصول | فروش – بهای تمام شده کالای فروش رفته / فروش | توانایی شرکت در کنترل بهای تمام شده کالای فروش رفته |
| نرخ بازده سرمایه گذاری | تعیین نحوۀ استفاده از داراییها در کسب درآمد | سود خالص / هزینه سرمایهگذاری | بالا بودن این نسبت نشان دهنده توانایی شرکت در استفاده بهینه از دارایی |
| بازده حقوق صاحبان سهام | تعیین سود خالص به ازای هر ریال حقوق مالکانه | سود خالص / حقوق صاحبان سهام | بالا بودن این نسبت موجب رضایت سهامداران و عملکرد خوب شرکت |
نسبت حاشیه سود ناخالص
حاشیه سود ناخالص مشخص میکند شرکت پس از کسر بهای تمام شده کالای فروش رفته، چه سهمی از درآمد فروش را بهصورت سود ناخالص حفظ کرده است. این نسبت برای بررسی قیمتگذاری محصولات و مدیریت هزینههای تولید یا خرید کالا اهمیت زیادی دارد. فرمول نسبت حاشیه سود ناخالص عبارت است از:
حاشیه سود ناخالص = سود ناخالص ÷ فروش × ۱۰۰
بالا بودن این نسبت معمولاً نشان دهنده توانایی بهتر شرکت در کنترل بهای تمام شده و ایجاد سود از فعالیت فروش است.
نسبت حاشیه سود عملیاتی
حاشیه سود عملیاتی به شما میگوید شرکت پس از کسر بهای تمام شده و هزینههای عملیاتی، چه مقدار از فروش خود را بهصورت سود عملیاتی حفظ میکند. این نسبت برای ارزیابی عملکرد فعالیت اصلی شرکت مفید است؛ زیرا اثر برخی درآمدها و هزینههای خارج از عملیات اصلی را در محاسبه سود کنار میگذارد. فرمول نسبت حاشیه سود عملیاتی عبارت است از:
حاشیه سود عملیاتی = سود عملیاتی ÷ فروش × ۱۰۰
نسبت حاشیه سود خالص
حاشیه سود خالص، یکی از مهمترین نسبتهای سودآوری است؛ زیرا سهم سود نهایی شرکت از درآمد فروش را محاسبه میکند. در این محاسبه، هزینهها و درآمدهای مؤثر بر سود خالص از جمله هزینههای مالی و مالیات در نظر گرفته میشوند. فرمول حاشیه سود خالص عبارت است از:
حاشیه سود خالص = سود خالص ÷ فروش × ۱۰۰
هرچه این نسبت بالاتر باشد، شرکت از هر واحد فروش، سود خالص بیشتری ایجاد کرده است.
نسبت بازده حقوق صاحبان سهام
بازده حقوق صاحبان سهام نشان میدهد شرکت به ازای سرمایه صاحبان سهام، چه میزان سود خالص ایجاد کرده است. فرمول آن عبارت است از:
بازده حقوق صاحبان سهام = سود خالص ÷ میانگین حقوق صاحبان سهام × ۱۰۰
بالا بودن این نسبت معمولاً نشان دهنده استفاده مؤثرتر شرکت از سرمایه صاحبان سهام برای ایجاد سود است.
نسبت بازده داراییها
بازده حقوق صاحبان سهام بیانگر میزان سود خالصی است که شرکت در برابر سرمایه متعلق به صاحبان سهام ایجاد کرده است. سرمایهگذاران از این نسبت برای ارزیابی عملکرد شرکت در استفاده از منابع مالی سهامداران کمک میگیرند. فرمول بازده داراییها عبارت است از:
بازده داراییها = سود خالص ÷ میانگین کل داراییها × ۱۰۰
هرچه این نسبت بالاتر باشد، معمولاً نشان میدهد شرکت توانایی بیشتری در استفاده از داراییهای خود برای ایجاد سود داشته است.
برای یادگیری و انتخاب مسیر مناسب در زمینه حسابداری، با کارشناسان آکادمی مشورت کنید.
حل مسائل نسبت های مالی
برای یادگیری حل مسائل نسبت های مالی، بهتر است ابتدا اطلاعات موردنیاز را از صورتهای مالی جدا کنیم و سپس فرمول مناسب را به کار ببریم. مهمترین نکته این است که قبل از انجام محاسبه، مشخص کنیم هر نسبت دقیقاً چه چیزی را اندازهگیری میکند.
فرض کنید اطلاعات مالی یک شرکت به شکل زیر باشد:
| عنوان | مبلغ |
| داراییهای جاری | ۶ میلیارد تومان |
| موجودی کالا | ۲ میلیارد تومان |
| بدهیهای جاری | ۳ میلیارد تومان |
| مجموع داراییها | ۱۰ میلیارد تومان |
| مجموع بدهیها | ۴ میلیارد تومان |
| حقوق صاحبان سهام | ۶ میلیارد تومان |
| سود خالص | ۱ میلیارد تومان |
با استفاده از این اطلاعات میتوان چند مورد از فرمول های نسبت مالی را محاسبه کرد.
۱. نسبت جاری
نسبت جاری = داراییهای جاری ÷ بدهیهای جاری
۶ ÷ ۳ = ۲
بنابراین، نسبت جاری شرکت برابر با ۲ است. این عدد نشان میدهد داراییهای جاری شرکت دو برابر بدهیهای جاری آن است.
۲. نسبت آنی
ابتدا موجودی کالا را از داراییهای جاری کسر میکنیم:
۶ − ۲ = ۴ میلیارد تومان
سپس:
نسبت آنی = ۴ ÷ ۳ = ۱٫۳۳
بنابراین، نسبت آنی شرکت حدود ۱٫۳۳ است.
۳. نسبت بدهی
فرمول نسبت بدهی = مجموع بدهیها ÷ مجموع داراییها
۴ ÷ ۱۰ = ۰٫۴
اگر نسبت را به صورت درصد بیان کنیم، نتیجه ۴۰ درصد خواهد بود. یعنی ۴۰ درصد داراییهای شرکت از طریق بدهی تامین مالی شده است.
۴. نسبت مالکانه
فرمول نسبت مالکانه = حقوق صاحبان سهام ÷ مجموع داراییها
۶ ÷ ۱۰ = ۰٫۶
بنابراین، نسبت مالکانه برابر با ۶۰ درصد است. به بیان سادهتر، ۶۰ درصد داراییهای شرکت از محل حقوق صاحبان سهام تأمین شده است.
۵. بازده داراییها یا ROA
فرمول محاسبه نسبت های مالی در این بخش باید با میانگین داراییها انجام شود. اگر فرض کنیم میانگین داراییهای شرکت در دوره مورد بررسی ۹ میلیارد تومان بوده باشد:
ROA = سود خالص ÷ میانگین داراییها
۱ ÷ ۹ = ۰٫۱۱
در نتیجه ROA حدود ۱۱٫۱ درصد است.
این مثال نشان میدهد در محاسبه انواع نسبت های مالی، صرفاً جایگذاری اعداد در فرمول کافی نیست. باید بدانیم عدد حاصل چه مفهومی دارد و برای قضاوت درباره عملکرد شرکت، آن را با دورههای قبل، شرکتهای مشابه یا شاخصهای صنعت مقایسه کنیم.
تجزیه و تحلیل نسبت های مالی
تجزیه و تحلیل نسبت های مالی یعنی بررسی و تفسیر نسبتهای محاسبه شده برای ارزیابی وضعیت مالی و عملکرد شرکت. یک نسبت بهتنهایی معمولاً معنای کاملی ندارد و باید در کنار روند سالهای گذشته، وضعیت شرکتهای مشابه و شرایط صنعت بررسی شود.
برای مثال، اگر نسبت جاری یک شرکت ۱٫۵ باشد، نمیتوان صرفاً براساس همین عدد نتیجه گرفت وضعیت نقدینگی شرکت مناسب یا نامناسب است. اگر این نسبت در سال گذشته ۱ بوده باشد، روند آن مثبت است؛ اما اگر شرکتهای مشابه نسبت جاری ۲٫۵ داشته باشند، ممکن است وضعیت شرکت در مقایسه با صنعت چندان مطلوب نباشد.
به طور کلی، در تحلیل انواع نسبت های مالی چهار روش کاربرد بیشتری دارد:
- مقایسه روندی: نسبتهای شرکت در چند دوره مالی با یکدیگر مقایسه میشوند.
- مقایسه با صنعت: نسبتهای شرکت با میانگین صنعت یا شرکتهای مشابه مقایسه میشوند.
- مقایسه بین نسبتها: ارتباط میان نسبتهای مختلف بررسی میشود.
- مقایسه با هدف مالی شرکت: نسبتهای واقعی با اهداف و برنامههای مالی شرکت سنجیده میشوند.
برای نمونه، کاهش نسبت گردش موجودی کالا میتواند نشان دهنده کندتر شدن فروش یا افزایش موجودی کالا باشد. اگر همزمان دوره وصول مطالبات افزایش پیدا کند، احتمال دارد شرکت در تبدیل فروش به وجه نقد با مشکل بیشتری روبهرو شده باشد.
از طرف دیگر، افزایش نسبت بدهی همیشه به معنی عملکرد ضعیف نیست. ممکن است شرکت برای توسعه فعالیت خود از منابع مالی خارجی استفاده کرده باشد و در صورت ایجاد سود کافی، این تصمیم توجیه اقتصادی داشته باشد. بنابراین، تفسیر نسبتها باید همراه با بررسی سودآوری، جریان نقدی و شرایط فعالیت شرکت انجام شود.
در تحلیل انواع نسبت های مالی در بورس هم همین اصل اهمیت دارد. سرمایهگذار نباید فقط یک نسبت مانند ROE یا نسبت بدهی را بررسی کند؛ بلکه بهتر است مجموعهای از نسبتهای نقدینگی، اهرمی، فعالیت و سودآوری را در کنار روند سود و جریانهای نقدی شرکت بررسی کند.
لیست کامل نسبتهای مالی pdf
محاسبه نسبت های مالی در اکسل باعث میشود بتوانید اطلاعات چند دوره مالی را در یک فایل وارد کنید، فرمولها را یکبار تنظیم کنید و سپس تغییرات نسبتها را در دورههای مختلف بررسی کنید. این روش برای تحلیل تعداد زیادی از شاخصها، خطای محاسبات دستی را هم کاهش میدهد. در ادامه فرمول نسبت های مالی pdf را با شما به اشتراک میگذاریم:
جمعبندی
نسبت های مالی، معیارهای مهمی برای تحلیل وضعیت مالی شرکتها هستند و دیدی روشن از نقدینگی، سودآوری، کارایی و بدهی ارائه میدهند. با این حال، اعداد بهتنهایی گویای وضعیت خاصی نیستند و باید در طول زمان با سوابق شرکت، میانگین صنعت یا رقبا مقایسه شوند. به نظر شما برای ارزیابی وضعیت یک شرکت، نسبتهای نقدینگی مهمتر هستند یا نسبتهای سودآوری؟ نظرات خود را در کامنتها با ما به اشتراک بگذارید.
سوالات متداول
چهار گروه اصلی عبارت است از نسبتهای نقدینگی، نسبتهای اهرمی یا بدهی، نسبتهای فعالیت یا کارایی و نسبتهای سودآوری. هر گروه جنبه متفاوتی از وضعیت مالی شرکت را بررسی میکند.
نسبت آنی توان شرکت برای پرداخت بدهیهای جاری را بدون اتکا به فروش موجودی کالا نشان میدهد. فرمول نسبت آنی عبارت است از:
نسبت آنی = (داراییهای جاری − موجودی کالا − پیشپرداختها) ÷ بدهیهای جاری
نسبت مالکانه سهم حقوق صاحبان سهام از مجموع داراییهای شرکت را نشان میدهد.
فرمول نسبت مالکانه = حقوق صاحبان سهام ÷ مجموع داراییها
این شاخص در کنار نسبت بدهی، تصویر بهتری از ساختار تأمین مالی شرکت ارائه میکند.
بانکها برای ارزیابی توان مالی و بازپرداخت شرکت، مجموعهای از اطلاعات و شاخصها را بررسی میکنند. نسبتهای نقدینگی، بدهی، سودآوری و پوشش هزینههای مالی میتوانند در این ارزیابی نقش داشته باشند؛ اما معمولاً یک نسبت بهتنهایی معیار قطعی دریافت وام نیست.
خیر، انواع اظهار نظر نسبت به صورتهای مالی مربوط به نتیجهگیری حسابرس درباره صورتهای مالی است، در حالیکه نسبتهای مالی ابزارهایی برای تحلیل اطلاعات مالی هستند. بنابراین، این دو موضوع نباید با یکدیگر اشتباه گرفته شوند.

نظرات
سلام، تشکر بابت مطلب کاربردیتون. برای کسب و کارهای بازرگانی و خدماتی، به نظرتون بررسی کدوم دسته از نسبت ها (مثلا فعالیت یا نقدینگی) باید اولویت اول مدیران مالی در گزارش های ماهانه باشه تا قبل از رسیدن به بحران نقدینگی بشه جلوی ریسک رو گرفت؟
درود و مهر
برای پیشگیری از بحران نقدینگی، بررسی نسبتهای نقدینگی، بهویژه نسبت جاری و نسبت آنی، در کنار نسبتهای فعالیت مانند دوره وصول مطالبات و گردش موجودی کالا اهمیت زیادی دارد. پیشنهاد میکنیم این نسبتها را ماهانه و در مقایسه با دورههای قبل بررسی کنید تا نشانههای کمبود نقدینگی را زودتر شناسایی و برای مدیریت جریان وجوه نقد اقدام کنید.