مفروضات حسابداری چیست و انواع آن کدامند؟
مفروضات حسابداری به انگلیسی Accounting assumptions، اصول و فرضهای پایه هستند که حسابدار هنگام ثبت معاملات و تهیه صورتهای مالی بر اساس آنها عمل میکند. در واقع مفروضات حسابداری به زبان ساده به عنوان زیربنای اصول حسابداری، استانداردها و روشهای ثبت و گزارش معاملات کمک میکنند بدانیم هر رویداد مالی مربوط به چه واحدی است، در چه دورهای باید گزارش شود و چگونه باید در حسابها ثبت و اندازهگیری شود. در ادامه انواع مفروضات حسابداری را مرور میکنیم.
فرض تفکیک شخصیت در حسابداری
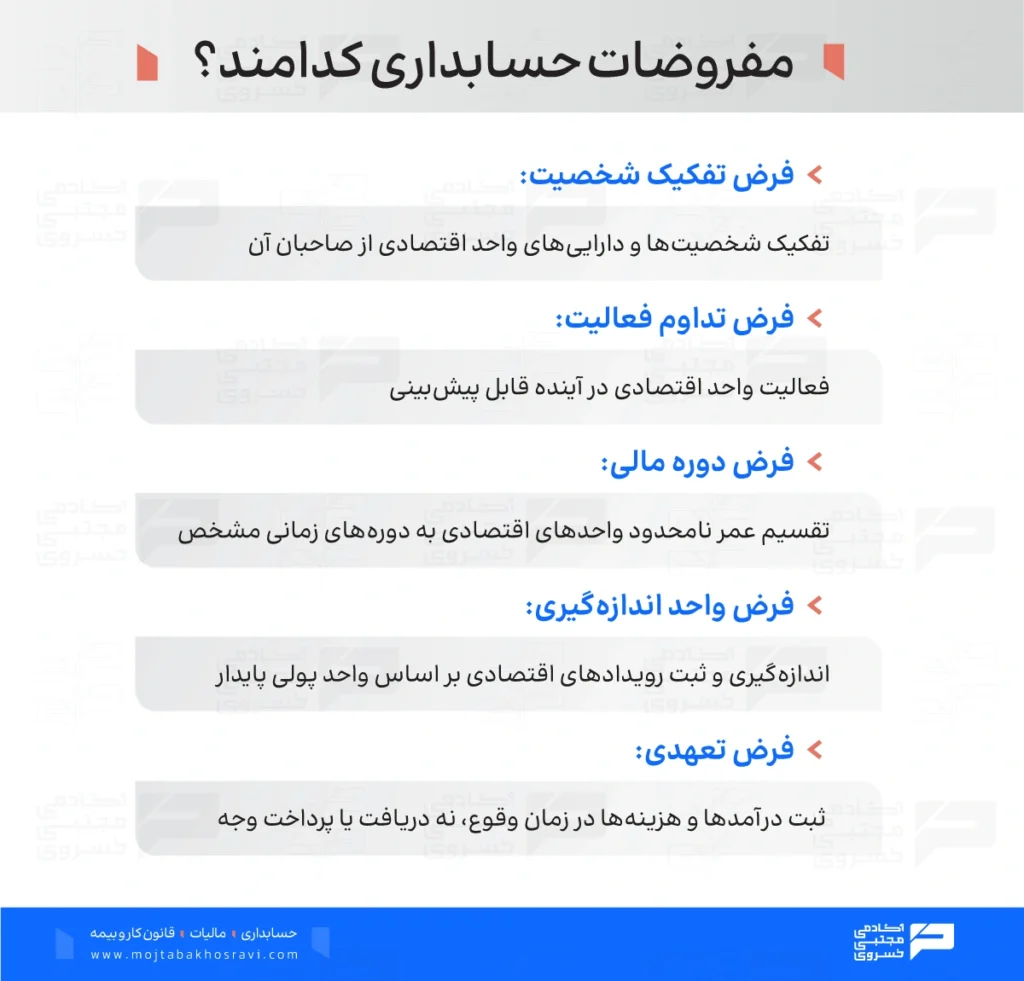
فرض تفکیک شخصیت در حسابداری یعنی حسابهای واحد تجاری از حسابهای مالک یا صاحبان آن جدا در نظر گرفته میشود. بنابراین پول، بدهی، خرید، فروش و سایر معاملات شرکت نباید با داراییها و هزینههای شخصی مالک ترکیب شود.
اهمیت فرض تفکیک شخصیت در این است که به ما کمک میکند وضعیت مالی واقعی کسبوکار را ببینیم. اگر حسابهای شخصی مالک و شرکت با هم ترکیب شوند، تشخیص میزان واقعی سود، زیان، دارایی و بدهی شرکت دشوار میشود و گزارشهای مالی هم دقت لازم را نخواهند داشت.
این نکته را باید بدانید که در شرکتهای تضامنی، شخصیت شرکت از شخصیت شرکا جدا در نظر گرفته میشود و معاملات شرکت باید به صورت مستقل ثبت شوند؛ با این حال، از نظر مسئولیت قانونی، شرکا در برابر بدهیهای شرکت مسئولیت بیشتری دارند و در شرایط مقرر قانونی، بستانکاران میتوانند برای وصول مطالبات به دارایی شخصی شرکا مراجعه کنند.
فرض تداوم فعالیت در حسابداری به چه معناست؟
فرض تداوم فعالیت، یکی از فرضیات حسابداری است که براساس آن فرض میشود واحد تجاری (مانند شرکت یا مؤسسه) برای دورهای طولانی و قابل پیشبینی (معمولاً بیش از یک سال) به فعالیتهای خود ادامه خواهد داد و هیچ قصد یا نیازی به توقف عملیات، انحلال یا فروش داراییها به منظور تسویه بدهیها وجود ندارد.
این فرض، پایهای برای تهیه گزارشهای مالی است و اجازه میدهد داراییها بر اساس ارزش تاریخی (هزینه تمام شده) ارزیابی و ثبت شوند، نه ارزش بازار یا ارزش خالص فروش. همچنین بدهیها را با فرض تداوم فعالیت به دو دسته «جاری» و «بلند مدت» تقسیمبندی میکنند.
اهمیت فرض تداوم فعالیت عبارت است از:
- ارائه تصویر واقعی
- مدیریت و برنامهریزی مالی
- طبقهبندی داراییها و بدهیها
- رعایت استانداردهای حسابداری
فرض دوره مالی در حسابداری
فرض دوره مالی در حسابداری به این معناست که عمر فعالیت یک واحد تجاری به دورههای زمانی مشخص تقسیم میشود تا عملکرد و وضعیت مالی آن در هر دوره بررسی و گزارش شود. این فرض بر این مبنا شکل گرفته است که استفادهکنندگان صورتهای مالی نمیتوانند برای ارزیابی عملکرد یک واحد تجاری تا پایان عمر آن منتظر بمانند.
به زبان ساده، کسبوکاری که فعالیت آن برای چندین سال ادامه دارد، باید در فواصل زمانی مشخص وضعیت مالی و نتیجه عملکرد خود را گزارش کند. دوره مالی معمولاً یک سال است و میتواند به دورههای کوتاهتر مثل دورههای ماهانه یا فصلی هم تقسیم شود.
فرض واحد اندازه گیری در حسابداری به چه معناست؟
فرض واحد اندازهگیری در حسابداری، یعنی رویدادها و معاملات مالی یک واحد تجاری با استفاده از یک واحد پولی مشخص اندازهگیری و در حسابها ثبت میشوند. به بیان سادهتر، هر رویداد مالی زمانی در حسابداری قابل ثبت و گزارش است که بتوان ارزش آن را به صورت پولی اندازهگیری کرد.
برای مثال، خرید کالا، پرداخت حقوق و دریافت درآمد، بر اساس ارزش پولی آنها در حسابها ثبت میشوند. در مقابل، مواردی مانند مهارت کارکنان، رضایت مشتریان یا اعتبار مدیر، با وجود اهمیت برای کسبوکار در صورتیکه نتوان ارزش آنها را به شکل قابل اتکا با واحد پولی اندازهگیری کرد، در حسابهای مالی ثبت نمیشوند.
این فرض باعث میشود اطلاعات مالی مختلف با یک معیار مشترک اندازهگیری و در صورتهای مالی گزارش شوند.
فرض تعهدی در حسابداری
در صورتیکه میخواهید بدانید که فرض تعهدی در حسابداری به چه معناست؟ باید گفت: درآمدها در دورهای که تحقق پیدا میکنند و هزینهها در دورهای که ایجاد میشوند، شناسایی میشوند؛ صرفنظر از اینکه وجه آنها چه زمانی دریافت یا پرداخت شود. بنابراین، زمان جریان وجه نقد به تنهایی ملاک ثبت نیست، بلکه زمان وقوع رویداد مالی اهمیت دارد.
برای مثال، اگر شرکت خدمتی را در اسفند ارائه کند اما وجه آن را در فروردین دریافت کند، درآمد مربوط به اسفند شناسایی میشود. همین منطق درباره هزینهها هم وجود دارد و هزینه در دوره مرتبط با ایجاد آن ثبت میشود.
دلایل اهمیت فرض تعهدی چیست؟
- ارائه تصویر دقیقتر از عملکرد مالی واحد تجاری در هر دوره
- رعایت اصل تطابق و ارتباط درآمدها با هزینههای مربوط به آنها
- امکان مقایسه بهتر عملکرد مالی دورههای مختلف
- فراهم کردن اطلاعات قابل اتکا برای تصمیمگیری مدیران و سایر استفادهکنندگان صورتهای مالی
تفاوت اصول و مفروضات حسابداری چیست؟
مفروضات حسابداری و اصول حسابداری دو مفهوم متفاوت هستند، اما هر دو در شکلگیری چارچوب گزارشگری مالی نقش دارند. تفاوت مفروضات و اصول حسابداری عبارت است از:
- مفروضات حسابداری: مفروضات، فرضهای پایه و پذیرفته شدهای هستند که محیط گزارشگری مالی بر اساس آنها شکل میگیرد. فرض تفکیک شخصیت، تداوم فعالیت، دوره مالی، تعهدی و واحد پول از مفروضات رایج در منابع آموزشی حسابداری هستند.
- اصول حسابداری: اصول، قواعد و مبناهایی هستند که حسابدار برای شناسایی، اندازهگیری و گزارش رویدادهای مالی از آنها استفاده میکند. موضوعاتی مانند شناسایی درآمد، اندازهگیری هزینه و تطابق درآمد و هزینه در این بخش قرار میگیرند.
پس اگر بخواهیم فرق اصول و مفروضات حسابداری را در یک جمله بیان کنیم:
مفروضات، پایههای حسابداری را مشخص میکنند؛ اصول، قواعد مربوط به شناسایی، اندازهگیری و گزارش اطلاعات مالی را تعیین میکنند.
از مفاهیم پایه حسابداری تا ورود به بازار کار
شناخت مفروضات حسابداری برای هر حسابداری که میخواهد ثبت و گزارش رویدادهای مالی را بهدرستی انجام دهد، یک پایه مهم محسوب میشود. حسابدار باید بداند هر رویداد مالی مربوط به چه واحد تجاری است، در چه دورهای باید شناسایی شود و بر چه مبنایی در حسابها ثبت و گزارش شود. درک همین مفاهیم، مسیر یادگیری مباحث تخصصیتر حسابداری را هم سادهتر میکند.
اگر در ابتدای مسیر حسابداری هستید یا میخواهید دانش خود را برای ورود به بازار کار تقویت کنید، دوره حسابداری آکادمی مجتبی خسروی میتواند فرصتی برای یادگیری مفاهیم حسابداری به شکل کاربردی باشد. در این دوره، مباحث پایه و مهارتهای مورد نیاز حسابداری با رویکرد عملی آموزش داده میشوند تا بتوانید آموختههای خود را در فضای واقعی کار بهتر به کار بگیرید.
جمعبندی
مفروضات حسابداری، پایهای برای ثبت و گزارش منظم رویدادهای مالی هستند. تفکیک شخصیت، تداوم فعالیت، دوره مالی، مبنای تعهدی و واحد اندازهگیری، چارچوبی ایجاد میکنند که حسابدار بر اساس آن میتواند رویدادهای مالی را شناسایی، اندازهگیری و گزارش کند. به نظر شما کدام فرض حسابداری در کار روزمره حسابداران اهمیت بیشتری دارد و چرا؟ نظرات خود را در کامنتها با ما به اشتراک بگذارید.
سوالات متداول
در تقسیمبندی رایج آموزش حسابداری، پنج فرض اصلی مطرح میشود: تفکیک شخصیت، تداوم فعالیت، دوره مالی، مبنای تعهدی و واحد اندازهگیری.
با وجود شناسایی واحد تجاری بهعنوان شخصیت مستقل، طلبکاران میتوانند برای وصول طلب به داراییهای شخصی صاحبان مراجعه کنند.
اگر شواهد نشان دهد شرکت قادر به ادامه فعالیت نیست، فرض تداوم فعالیت کنار گذاشته میشود و نحوۀ اندازهگیری و ارائه داراییها و بدهیها باید متناسب با شرایط تصفیه و الزامات استانداردهای حسابداری بررسی شود.
چون درآمدها و هزینهها را در زمان تحقق و وقوع شناسایی میکند و تصویر دقیقتری از عملکرد و سود واقعی شرکت در هر دوره ارائه میدهد.
فرض دوره مالی، فعالیت شرکت را به دورههای مشخص تقسیم میکند و اصل تطابق کمک میکند هزینههای مرتبط با درآمدهای هر دوره، در همان دوره شناسایی شوند تا سود یا زیان واقعی مشخص شود.
نظرات
اگر یکی از مفروضات حسابداری نادیده گرفته بشه، در نهایت کدوم صورت مالی بیشترین آسیب رو میبینه؟ ترازنامه یا صورت سود و زیان؟
درود و مهر
نمیتوان بهطور مطلق گفت یکی از این دو صورت مالی همیشه آسیب بیشتری میبیند؛ میزان اثر به این بستگی دارد که کدام مفروضات حسابداری نادیده گرفته شود. بااینحال، در بسیاری از موارد اثر همزمان بر صورت سود و زیان و ترازنامه ظاهر میشود. برای مثال، اگر مبنای تعهدی رعایت نشود، زمان شناسایی درآمد و هزینه تغییر میکند؛ در نتیجه سود یا زیان دوره اشتباه میشود و همزمان داراییها، بدهیها یا حقوق مالکانه در ترازنامه هم میتوانند نادرست گزارش شوند. استانداردهای IFRS هم استفاده از مبنای تعهدی را برای صورتهای مالی، بهجز اطلاعات جریان وجوه نقد، الزامی میدانند. از طرف دیگر، فرض تداوم فعالیت بیشتر بر نحوه اندازهگیری و ارائه داراییها و بدهیها اثر میگذارد و در صورت عدم وجود تداوم فعالیت، مبنای تهیه صورتهای مالی میتواند تغییر کند.