
تعریف حساب در حسابداری
حساب در حسابداری، جدولی است که اطلاعات و تغییرات مالی مربوط به یک موضوع مشخص در آن ثبت میشود. برای مثال، در حساب بانک تمام مبالغی که به حساب بانکی وارد یا از آن خارج میشوند، ثبت میشود. بنابراین میتوانیم با بررسی این حساب، موجودی بانک را مشخص کنیم.
هر حساب دو بخش اصلی بدهکار و بستانکار دارد. بسته به نوع حساب، ثبت مبلغ در هر یک از این دو بخش میتواند باعث افزایش یا کاهش مانده حساب شود. بنابراین، برای ثبت درست یک رویداد مالی ابتدا باید بدانیم آن مبلغ مربوط به کدام حساب است و در کدام بخش ثبت میشود.
طبقهبندی انواع حساب در حسابداری
انواع حساب در حسابداری، از نظر نحوه ارتباط آن با دوره مالی در سه گروه اصلی زیر تقسیم میشوند:
- حساب دائمی
- حساب موقت
- حساب مختلط
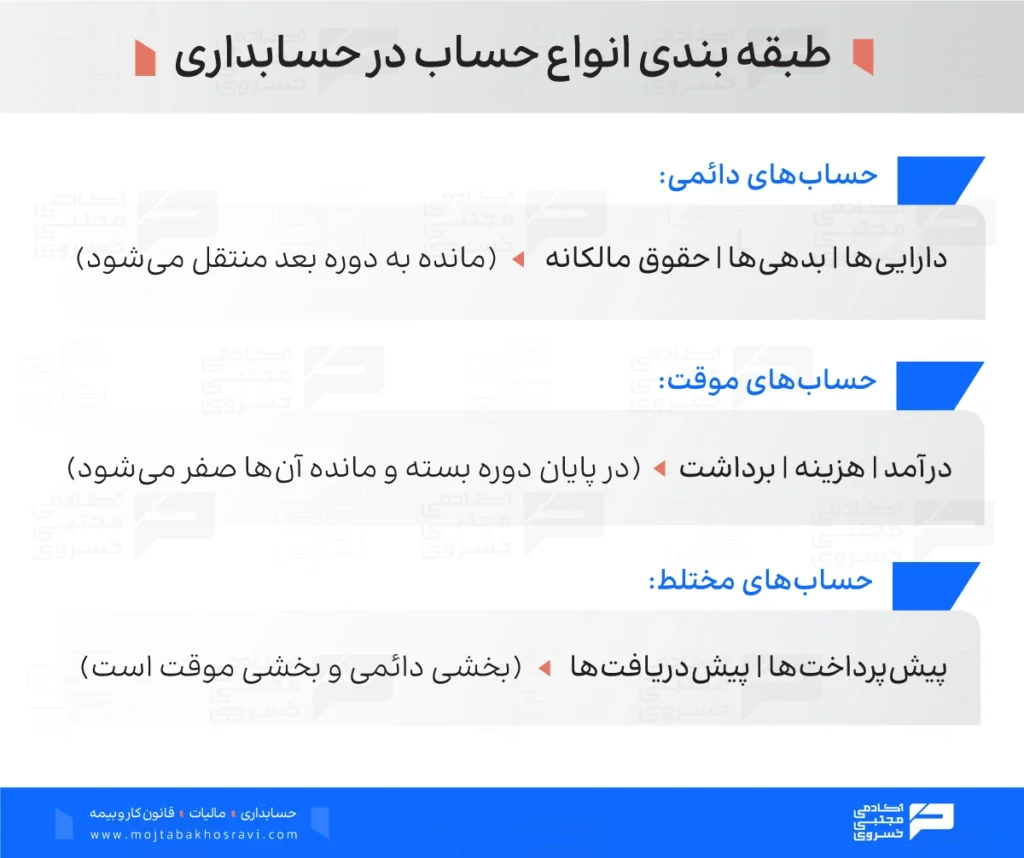
تفاوت اصلی این حسابها در نحوه برخورد با مانده آنها در پایان دوره مالی است که در ادامه، هر گروه از حسابهای دائمی، موقت و مختلط در حسابداری را مرور میکنیم.
حساب های دائمی در حسابداری
حسابهای دائمی که با نام حسابهای واقعی یا ترازنامهای هم شناخته میشوند، حسابهایی هستند که مانده آنها از یک دوره مالی به دوره بعد انتقال پیدا میکند. این حسابها با شروع فعالیت شرکت شکل میگیرند و به طور مداوم وضعیت مالی را در طول زمان نشان میدهند. حسابهای دائمی در پایان هر دوره مالی بسته نمیشوند و اطلاعات آنها به عنوان پایهای برای صورتهای مالی دورههای بعدی استفاده میشود. این حسابها شامل موارد زیر هستند:
انواع دارایی ها در حسابداری
داراییها منابع اقتصادی تحت کنترل شرکت هستند که انتظار میرود در آینده برای شرکت منفعت ایجاد کنند.
- داراییهای جاری: داراییهایی که انتظار میرود طی یک سال یا یک چرخه عملیاتی، هر کدام طولانیتر باشد، به وجه نقد تبدیل یا مصرف شوند؛ مثل وجه نقد، موجودی کالا، حسابهای دریافتنی، پیشپرداختها و سرمایهگذاریهای کوتاهمدت.
- داراییهای غیرجاری: داراییهایی که شرکت برای استفاده بلندمدت نگهداری میکند و معمولاً در کوتاهمدت به وجه نقد تبدیل نمیشوند؛ مثل تجهیزات، حق اختراع و سرمایهگذاریهای بلندمدت.
انواع بدهی ها در حسابداری
بدهیها تعهدات مالی شرکت در برابر دیگران هستند که شرکت باید آنها را در آینده تسویه کند.
- بدهیهای جاری: تعهداتی که شرکت انتظار دارد طی یک سال یا یک چرخه عملیاتی تسویه کند؛ مثل حسابهای پرداختنی، مالیات پرداختنی و پیشدریافتها.
- بدهیهای غیرجاری: تعهداتی که سررسید آنها بیش از یک سال است؛ مثل وامهای بلندمدت و اسناد پرداختنی بلندمدت.
حقوق مالکانه
حقوق مالکانه، سهم مالکان یا سهامداران از داراییهای شرکت پس از کسر بدهیها را نشان میدهد. به زبان ساده، این بخش مشخص میکند چه مقدار از خالص داراییهای شرکت به مالکان آن تعلق دارد. سرمایه، سود انباشته و اندوختههای قانونی از اجزای اصلی حقوق مالکانه هستند.
برای یادگیری و انتخاب مسیر مناسب در زمینه حسابداری، با کارشناسان آکادمی مشورت کنید.
حساب های موقت در حسابداری
حسابهای موقت یا سود و زیانی، حسابهایی هستند که به یک دوره مالی مشخص تعلق دارند و برخلاف حسابهای دائمی، مانده این حسابها به دوره مالی بعد منتقل نمیشود؛ بلکه در پایان هر دوره مالی، این حسابها بسته شده و مانده آنها صفر میشود. این حسابها تغییرات حقوق مالکانه را در طول دوره مالی ثبت میکنند و درآمدها، هزینهها و برداشتها را نشان میدهند.
نکته: حسابهای موقت در هر دوره مالی به منظور محاسبه درآمدها و هزینهها در آن دوره مالی افتتاح شده و در پایان آن دوره مالی با انتقال ماندهها به حسابهای دائمی بسته میشوند.
انواع حساب های موقت در حسابداری عبارت است از:
درآمد
مبالغی که واحد اقتصادی از فعالیتهایی مانند فروش کالا یا ارائه خدمات به دست میآورد، درآمد نام دارند. درآمد فروش و درآمد بهره از نمونههای آن هستند.
هزینه
مخارجی که واحد اقتصادی برای انجام فعالیت و کسب درآمد متحمل میشود، هزینه نام دارند؛ مثل هزینه اجاره، حقوق و بازاریابی.
برداشت
مبالغ یا داراییهایی که مالک برای مصارف شخصی از واحد اقتصادی خارج میکند، برداشت از حساب نام دارند. مانده این حساب در پایان دوره مالی از حساب سرمایه کسر میشود.
نکته: در پایان دوره مالی، مانده این حسابها به حساب سود و زیان انباشته منتقل و صفر میشوند. حسابهای موقت در ترازنامه نمایش داده نمیشوند، اما اثر آنها در صورت سود و زیان و سرمایه قابل مشاهده است.
حساب های مختلط در حسابداری
حساب مختلط به حسابی گفته میشود که در پایان دوره مالی، بخشی از مانده آن دائمی و بخشی موقت است. به همین دلیل، برای تعیین مانده واقعی هر بخش باید در پایان دوره اصلاحات لازم انجام شود.
- بخش دائمی: ماندهای است که به دوره مالی بعد منتقل میشود و در ترازنامه باقی میماند.
- بخش موقت: مربوط به دوره مالی جاری است و پس از انجام اصلاحات، در محاسبه سود و زیان دوره منظور میشود.
در ادامه، نمونههای از انواع حساب مختلط در حسابداری را مرور میکنیم.
حساب پیش پرداخت در حسابداری
پیشپرداخت مبلغی است که واحد تجاری پیش از دریافت کالا یا خدمت پرداخت میکند؛ مثل پیش پرداخت هزینه اجاره یا پیش پرداخت بیمه پرداخت شده برای ماههای آینده. بخش مربوط به دورههای آینده، دارایی محسوب میشود و بخش مصرف شده در دوره جاری به عنوان هزینه شناسایی میشود.
حساب پیش دریافت در حسابداری
پیشدریافت درآمد مبلغی است که واحد تجاری پیش از ارائه کالا یا خدمت از مشتری دریافت میکند. تا زمانی که کالا یا خدمات ارائه نشده، مبلغ دریافت شده بدهی محسوب میشود و پس از انجام تعهد، بخش مربوط به درآمد شناسایی میشود.
بنابراین، در حسابهای مختلط باید در پایان دوره مالی مشخص شود چه مقدار از مانده حساب مربوط به دوره جاری و چه مقدار مربوط به دورههای آینده است.
مثال حساب مختلط در حسابداری
فرض کنید یک شرکت در تاریخ ۱۴۰۳/۱۱/۰۱ مبلغ ۱۲۰٬۰۰۰٬۰۰۰ ریال بابت اجاره ششماهه یک ساختمان از ۱۴۰۳/۱۱/۰۱ تا ۱۴۰۴/۰۴/۳۱، پرداخت کرده است. در زمان پرداخت، کل مبلغ به عنوان پیشپرداخت اجاره و در گروه داراییها ثبت میشود.
تا پایان سال ۱۴۰۳، دو ماه از دوره اجاره سپری شده است. بنابراین، مبلغ پرداخت شده باید به دو بخش تقسیم شود:
- بخش موقت: ۴۰٬۰۰۰٬۰۰۰ ریال (۲/۶ × ۱۲۰٬۰۰۰٬۰۰۰) مربوط به دو ماه سپری شده است و به عنوان هزینه اجاره در صورت سود و زیان ثبت میشود.
- بخش دائمی: ۸۰٬۰۰۰٬۰۰۰ ریال (۴/۶ × ۱۲۰٬۰۰۰٬۰۰۰) مربوط به چهار ماه آینده است و به عنوان پیشپرداخت اجاره در ترازنامه باقی میماند.
بنابراین، پیشپرداخت اجاره در پایان سال پیش از انجام اصلاحات، یک حساب مختلط است؛ زیرا بخشی از مانده آن مربوط به هزینه دوره جاری و بخش دیگر مربوط به دارایی دورههای آینده است. پس از ثبت اصلاحات، بخش موقت به هزینه اجاره منتقل میشود و بخش دائمی در ترازنامه باقی میماند.
ماهیت حسابها در حسابداری متناسب با رویدادهای مرتبط
ماهیت انواع حساب در حسابداری نشان میدهد که رویدادهای مالی مربوط به یک حساب، معمولاً در کدام سمت حساب ثبت میشوند و مانده آن حساب در معادله حسابداری یا صورتهای مالی چه جایگاهی دارد.
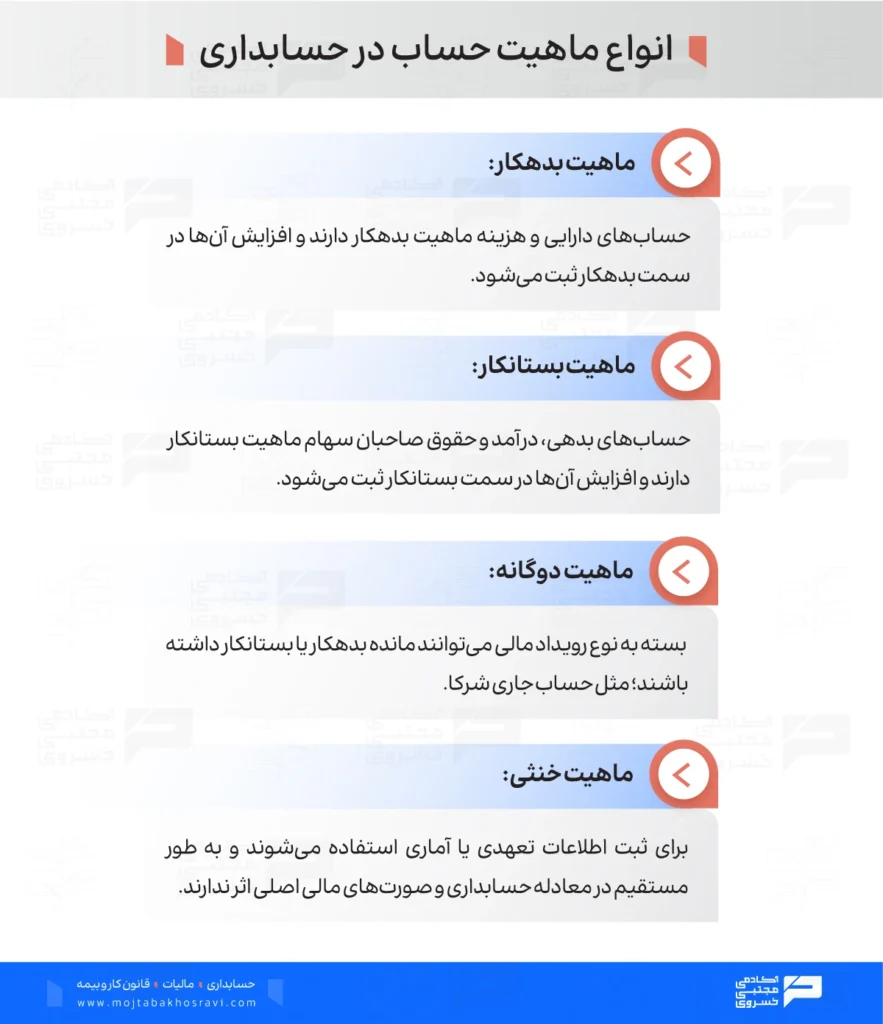
به بیان سادهتر، ماهیت حسابها در حسابداری مشخص میکند:
- افزایش و کاهش یک حساب معمولاً در کدام سمت، یعنی بدهکار یا بستانکار ثبت میشود.
- مانده حساب در پایان دوره مالی معمولاً در کدام سمت قرار میگیرد.
بنابراین، شناخت ماهیت حساب به شما کمک میکند ثبتهای حسابداری را درست انجام دهید و جایگاه هر حساب را در صورتهای مالی بهتر تشخیص دهید.
ماهیت بدهکار در حسابداری
حسابهایی که ماهیت بدهکار دارند، شامل حساب داراییها و هزینهها میشوند. این حسابها منابع شرکت یا هزینههای صرف شده برای کسب درآمد شرکت را نمایش میدهند. زمانی که یک رویداد مالی باعث افزایش داراییها و هزینهها شود، آن را در سمت بدهکار ثبت و هنگامی که باعث کاهش داراییها و هزینهها شود، آنها را به ستون بستانکار منتقل میکنیم. معمولاً مانده این حسابها بدهکار است و در صورت کاهش موجودی مانده بستانکار دارد.
مهمترین حسابهای دارای ماهیت بدهکار عبارتاند از:
- داراییهای جاری: وجه نقد، موجودی بانک، حسابهای دریافتنی و موجودی کالا
- داراییهای ثابت: املاک، تجهیزات، ماشینآلات
- هزینهها: هزینههای عملیاتی، هزینههای خرید کالا، اجاره و سایر هزینههای جاری
مثال برای یادگیری بهتر:
۱. فرض کنید که شرکت، کالایی را به صورت نقد خریداری کند. وقتی کالایی را خریداری میکنیم، حساب موجودی کالای شرکت افزایش مییابد. موجودی کالا در دسته داراییهای جاری قرار دارد و داراییهای جاری ماهیت بدهکار دارند و این افزایش در سمت بدهکار ثبت میشود.
۲. زمانی که شرکت، اجاره دفتر را پرداخت میکند، هزینه اجاره افزایش مییابد. هزینه اجاره در دسته هزینههای عملیاتی قرار دارد و ماهیت آن بدهکار است. بنابراین، افزایش هزینهها در سمت بدهکار باید ثبت شود.
ماهیت بستانکار در حسابداری
حسابهایی که ماهیت بستانکار دارند، شامل بدهیها، درآمدها و حقوق صاحبان سهام هستند. افزایش این حسابها در سمت بستانکار و کاهش آنها در سمت بدهکار ثبت میشود. این حسابها تعهدات شرکت یا منابعی را که ارزش شرکت را افزایش میدهند، منعکس میکنند و معمولاً افزایش آنها در سمت بستانکار ثبت میشود. در سیستم حسابداری دوطرفه، هر رویداد مالی باید در دو سمت بدهکار و بستانکار ثبت شود که تعادل در معادله حسابداری برقرار باشد.
نمونه حسابهایی با ماهیت بستانکار عبارتاند از:
- بدهیها: وامها، حسابهای پرداختنی
- حقوق صاحبان سهام: سرمایه، اندوختهها
- درآمدها: فروش کالا یا خدمات
- پیشدریافت: درآمدهای تحقق نیافته
مثال برای یادگیری بهتر:
۱. فرض کنید یک شرکت، کالایی را به ارزش ۵ میلیون تومان به صورت اعتباری به مشتری میفروشد. وقتی کالا به فروش میرسد، حساب فروش شرکت افزایش مییابد. چون فروش درآمد شرکت است و درآمد ماهیت بستانکار دارد و این افزایش در سمت بستانکار ثبت میشود.
۲. زمانی که شرکت از بانک وام دریافت میکند، به بانک بدهکار میشود. بدهیها هم ماهیت بستانکار دارند و در صورت افزایش حساب وام، آن را در قسمت بستانکار ثبت میکنیم.
ماهیت دوگانه در حسابداری
حسابهایی با ماهیت دوگانه، حسابهایی هستند که بسته به نوع معامله مالی میتوانند به صورت بدهکار یا بستانکار ثبت شوند. این حسابها برخلاف حسابهایی با ماهیت ثابت، نقششان همیشه یکسان نیست و ممکن است در یک دوره به عنوان دارایی و در یک دوره دیگر به عنوان بدهی گزارش شوند. یکی از نمونههای رایج این حسابها، حساب جاری شرکا است که در شرایط مختلف میتواند نشان دهنده طلب شریک از شرکت یا بدهی شریک به شرکت باشد.
ویژگیهای اصلی حسابهایی با ماهیت دوگانه:
- امکان ثبت افزایش یا کاهش موجودی به صورت بدهکار و بستانکار
- مانده متغیر در پایان سال (بدهکار یا بستانکار)
- قابل گزارش در هر دو سمت معادله حسابداری (بدهکار یا بستانکار)
ماهیت خنثی در حسابداری
حسابهای خنثی در حسابداری، حسابهایی هستند که نه ماهیت بدهکار دارند و نه ماهیت بستانکار. این حسابها بیشتر برای ثبت اطلاعات آماری یا تعهدی استفاده میشوند و در معادله حسابداری یا صورتهای مالی اصلی تاثیر دارند. به عنوان مثال، ضمانتنامهها از این نوع حسابها هستند؛ یعنی تغییر در آنها به تنهایی یک رویداد مالی محسوب نمیشود.
ویژگیهای حسابهای خنثی در حسابداری عبارت است از:
- در معادله حسابداری جایگاهی ندارد.
- در صورتهای مالی اصلی گزارش نمیشود، اما میتوانید از آن در گزارشهای آماری و مدیریتی استفاده کنید.
- نحوۀ ثبت آن شبیه حسابهای دریافتنی و پرداختنی است، اما تأثیر مالی ایجاد نمیکند.
کدینگ ماهیت حساب ها در حسابداری
کدینگ حسابداری نوعی ساختار و روش برای سازماندهی و دستهبندی منظم حسابها است که با تخصیص کدهای منحصر به فرد، ثبت، پیگیری و گزارشگیری معاملات مالی را دقیق و سریع میکند. این چارچوب، حسابها را به صورت سلسله مراتبی و درختی مرتب و ماهیت هر حساب را مشخص میکند.
هدف از کدینگ در تعیین ماهیت حسابها عبارت است از:
- استاندارد سازی حسابها: یکسانسازی نامگذاری و گروهبندی حسابها برای نظم بخشیدن به عملیات مالی.
- افزایش سرعت و دقت: دسترسی سریع و دقیق به اطلاعات در نرمافزارهای حسابداری.
- کاهش خطای انسانی: تعیین ماهیت حساب در حسابداری از تعریف و ثبت اشتباه در معاملات جلوگیری میکند.
- سهولت در گزارشگیری: ایجاد ساختار سلسله مراتبی برای تهیه گزارشهای تحلیلی دقیق.
- بهبود تحلیل مالی و سرمایهگذاری: طبقهبندی حسابها در حسابداری براساس ماهیت، روندها و تصمیمگیریهای مالی را اثربخش میکند.
اشتباهات رایج در تشخیص ماهیت انواع حساب در حسابداری
تشخیص ماهیت حساب در ابتدا ممکن است کمی گیجکننده باشد، اما بیشتر اشتباهها از چند مورد مشخص ایجاد میشوند. مهمترین آنها عبارتاند از:
- اشتباه گرفتن دارایی با هزینه: پرداخت یک مبلغ لزوماً به معنی ثبت هزینه نیست. برای مثال، اجاره پرداخت شده برای ماههای آینده ابتدا به عنوان پیشپرداخت ثبت میشود.
- اشتباه گرفتن پیشدریافت با درآمد: دریافت وجه از مشتری به معنی شناسایی فوری درآمد نیست. در صورتیکه تعهد واحد تجاری هنوز انجام نشده باشد، مبلغ دریافت شده در گروه بدهی قرار میگیرد.
- جابهجا ثبت کردن بدهکار و بستانکار: افزایش دارایی و هزینه در سمت بدهکار و افزایش بدهی، حقوق مالکانه و درآمد در سمت بستانکار ثبت میشود.
- اشتباه گرفتن حساب دریافتنی و پرداختنی: حسابهای دریافتنی معمولاً ماهیت بدهکار دارند، درحالی که حسابهای پرداختنی ماهیت بستانکار دارند.
- نادیده گرفتن تفاوت حسابهای دائمی و موقت: حسابهای دائمی به دوره بعد منتقل میشوند، اما حسابهای موقت در پایان دوره بسته میشوند.
- تشخیص ماهیت فقط براساس نام حساب: برای تعیین ماهیت، باید نوع حساب و اثر رویداد مالی بر آن بررسی شود؛ صرفاً توجه به نام حساب همیشه کافی نیست.
pdf ماهیت حسابها در حسابداری
جدول ماهیت حساب ها در حسابداری با هدف ارائه اطلاعات جامع و منظم درباره انواع حساب در حسابداری، ماهیت و کاربرد آنها تهیه شده است. با استفاده از این جدول، میتوانید راحتتر نحوه ثبت هر حساب و تاثیر آن بر معادله حسابداری را درک کنید.
آموزش ماهیت حسابها در حسابداری
یادگیری ماهیت حسابها در حسابداری فقط برای پاسخدادن به سوالات تئوری نیست. وقتی ماهیت حسابها را درست بشناسید، تشخیص بدهکار و بستانکار، ثبت سند حسابداری و بررسی اشتباهات ثبت شده برایتان سادهتر میشود. برای شروع، کافی است نوع حساب را تشخیص دهید و سپس اثر رویداد مالی بر آن را بررسی کنید.
در صورتیکه میخواهید این مباحث را به شکل عملی یاد بگیرید، دوره حسابداری آفلاین آکادمی مجتبی خسروی میتواند مسیر منظمتری برای یادگیری حسابداری باشد. در این دوره، مباحث حسابداری در کنار مثالها و تمرینهای عملی آموزش داده میشوند و تمرکز فقط روی حفظ کردن قواعد نیست؛ هدف این است که بتوانید مفاهیم را در ثبتهای حسابداری و کار واقعی به کار ببرید.
جمعبندی
شناخت انواع حساب در حسابداری و درک آن، قدم اول برای موفقیت هر حسابدار است. حسابهای دائمی، موقت، مختلط و انتظامی هر یک نقش مهمی در فرآیند ثبت اسناد مالی دارند. علاوه بر این ماهیت حسابها، مسیر درست ثبت تراکنشها را مشخص میکند. به نظر شما چرا یک حساب با وجود داشتن ماهیت بدهکار، در پایان دوره مالی میتواند مانده بستانکار داشته باشد؟ آیا این وضعیت نشانه اشتباه در حسابداری است؟ نظرات خود را در کامنتها با ما به اشتراک بگذارید.
سوالات متداول
خلاف ماهیت حساب در حسابداری زمانی رخ میدهد که مانده یک حساب با ماهیت ذاتی آن (بدهکار یا بستانکار بودن) مغایرت داشته باشد.
ماهیت حساب پرداختنی در حسابداری، بستانکار است.
خیر، برخی از حسابها میتوانند ماهیت دوگانه داشته باشند؛ مانند حساب جاری شرکا.

نظرات
درود. توی حسابداری صنعتی چطور باید حساب های هزینه ای که جزئیات زیادی دارند رو جوری کنترل کرد که در نهایت منجر به گزارش های بهای تمام شده دقیق تری بشه؟ آیا روش خاصی رو برای این نوع تفکیک حساب ها در نرم افزارها پیشنهاد میکنین؟ ممنون میشم راهنمایی کنید.
درود و مهر
برای کنترل هزینهها و محاسبه دقیق بهای تمامشده، حسابها را بر اساس ماهیت هزینه، مرکز هزینه و محصول یا سفارش تفکیک کنید. تعریف کدینگ مناسب، ثبت منظم اسناد و مقایسه هزینههای واقعی با هزینههای استاندارد، به شناسایی انحرافات کمک میکند. نرمافزاری انتخاب کنید که امکان تعریف مراکز هزینه و گزارشگیری تفصیلی بر اساس محصول یا سفارش را داشته باشد.