
چک الکترونیکی چیست و چه فرقی با چک صیادی کاغذی دارد؟
چک الکترونیکی نسخه دیجیتال چک کاغذی است که صدور، امضا، انتقال و وصول آن بدون استفاده از برگه فیزیکی و در بستر بانکی انجام میشود. در این روش، صادرکننده اطلاعات چک را در ابزار بانکی وارد میکند و پس از احراز هویت و امضای الکترونیکی، چک در سامانه بانکی ثبت میشود.
به بیان سادهتر، در چک کاغذی یک برگه فیزیکی دارید که مبلغ، تاریخ و مشخصات گیرنده روی آن نوشته و امضا میشود؛ اما در چک دیجیتال همین اطلاعات بهصورت الکترونیکی ثبت میشود و برای اعتبار آن از سازوکارهای بانکی و امضای الکترونیکی استفاده میشود.
تفاوت اصلی چک الکترونیکی با چک کاغذی در شکل صدور و مدیریت آن است. در ادامه جدول تفاوتهای این دو را مشاهده میکنید:
| مورد مقایسه | چک کاغذی | چک الکترونیکی |
| شکل چک | برگه فیزیکی | سند الکترونیکی |
| نحوۀ صدور | تکمیل و امضای برگه | ثبت اطلاعات در بستر بانکی |
| امضا | امضای دستی | امضای الکترونیکی |
| نگهداری | نیازمند حفظ و نگهداری برگه | نگهداری به صورت دیجیتال |
| انتقال | از طریق فرآیندهای مربوط به چک کاغذی و ثبت در سامانههای بانکی | به صورت الکترونیکی |
| پیگیری | با استفاده از مدارک و سوابق بانکی | سامانهها و ابزارهای بانکی |
| احتمال مفقودی برگه | وجود دارد | ندارد |
| وابستگی به اینترنت و سامانه بانکی | کمتر | بیشتر |
پیشنیازهای استفاده از چک الکترونیکی
برای استفاده از چک الکترونیکی، صرفاً داشتن حساب بانکی کافی نیست. مهمترین پیشنیاز، داشتن حساب جاری دارای دسته چک و شرایط لازم برای دریافت دسته چک است. در دستورالعمل اجرایی چک الکترونیک، مشتری به شخص حقیقی یا حقوقی دارای حساب جاری با دسته چک تعریف شده است.
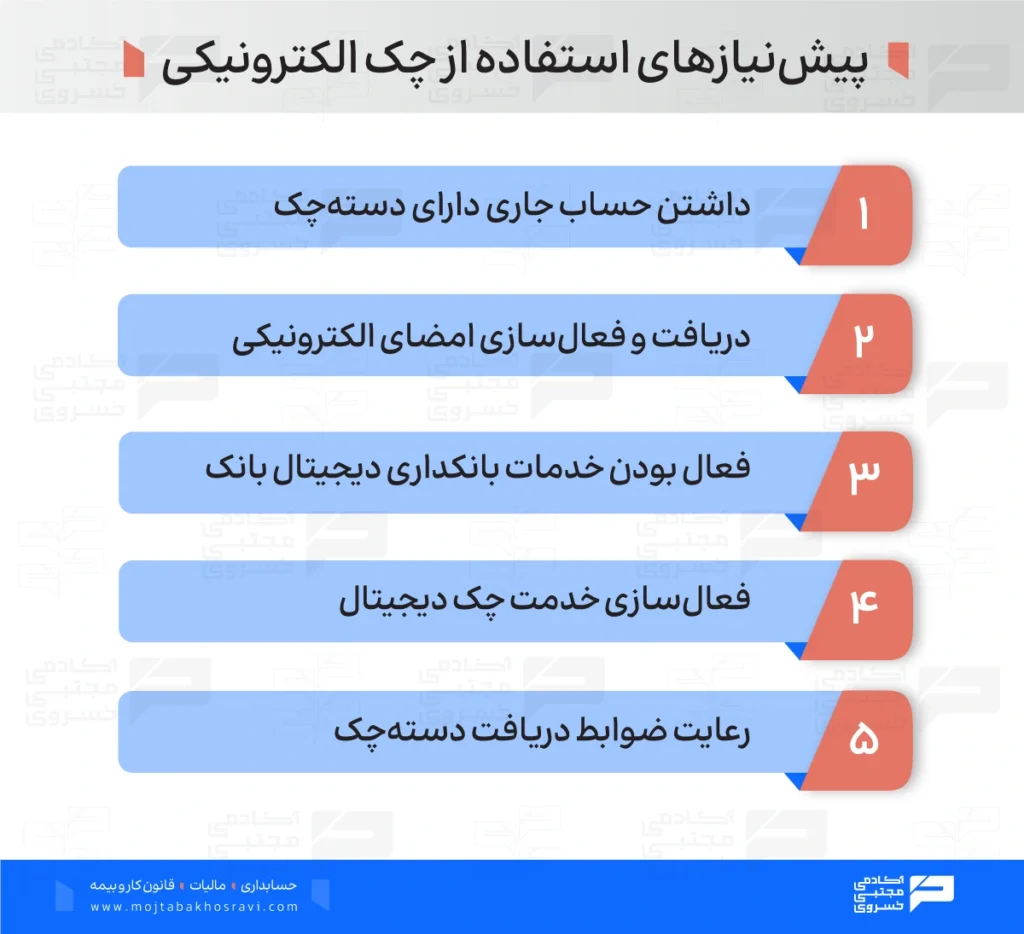
مهمترین شرایط مورد نیاز برای چک الکترونیکی عبارت است از:
- داشتن حساب جاری دارای دسته چک: صدور دسته چک الکترونیکی از مسیر ضوابط مربوط به اعطای دسته چک انجام میشود؛ بنابراین داشتن یک حساب عادی یا حساب پسانداز برای صدور چک دیجیتال کافی نیست.
- دریافت و فعالسازی امضای الکترونیکی: صدور چک الکترونیکی به امضای الکترونیکی صادرکننده وابسته است. ثبت امضای دیجیتال از طریق برنامه هامون برای شناسایی صادرکننده و تأیید دادههای چک در فرآیند دیجیتال استفاده میشود.
- فعال بودن خدمات بانکداری دیجیتال بانک: بسته به بانک، استفاده از چک دیجیتال از طریق همراهبانک یا بستر الکترونیکی معرفی شده از سوی بانک انجام میشود.
- فعالسازی خدمت چک دیجیتال: داشتن حساب جاری و امضای الکترونیکی بهتنهایی به معنای فعال بودن این خدمت نیست؛ بانک باید امکان استفاده از چک دیجیتال را برای مشتری فراهم کرده باشد.
- رعایت ضوابط دریافت دسته چک: صدور دسته چک الکترونیکی هم تابع مقررات مربوط به اعطای دسته چک است و از مسیر سامانه صیاد انجام میشود.
سامانه چک الکترونیکی چیست؟
وقتی صحبت از چک الکترونیکی میشود، این سؤال برای کاربران پیش میآید که این چک دقیقاً کجا ثبت و مدیریت میشود. سامانه چک الکترونیکی در واقع به زیرساختی اشاره دارد که عملیات مربوط به چک دیجیتال در آن انجام میشود. در ایران، سامانه چکاد (چک امن دیجیتال) زیرساخت بانک مرکزی برای ارائه خدمات چک الکترونیکی است و بانکهای متصل، خدمات مربوط به این چک را از طریق بسترهای بانکی خود در اختیار مشتریان قرار میدهند.
به بیان سادهتر، شما قرار نیست برای صدور یک چک الکترونیکی وارد یک سامانه عمومی و جداگانه شوید و همه مراحل را از همانجا انجام دهید. مسیر کار معمولاً از طریق همراهبانک یا اینترنتبانک بانک ارائهدهنده خدمت انجام میشود و عملیات در پشت صحنه با زیرساختهای بانکی مرتبط انجام خواهد شد.
برای یادگیری و انتخاب مسیر مناسب در زمینه حسابداری، با کارشناسان آکادمی مشورت کنید.
راهنمای گام به گام صدور چک الکترونیکی
در صورتیکه میخواهید بدانید نحوۀ صدور چک الکترونیکی چگونه است؟ ابتدا باید ببینید بانک شما این خدمت را ارائه میدهد یا خیر و چه شرایطی برای فعالسازی آن در نظر گرفته است. در ادامه مراحل صدور چک دیجیتال را مرور میکنیم:
گام اول: فعالسازی پروفایل برای شروع
اولین مرحله برای استفاده از چک الکترونیکی، فعال کردن پروفایل است. برای این کار وارد اینترنتبانک شوید و از مسیر زیر اقدام کنید:
اینترنتبانک ← چک ← چک الکترونیک ← فعالسازی پروفایل
در این قسمت، شماره همراه خود را وارد کنید و گزینه «انجام عملیات» را بزنید. پس از ثبت درخواست، پیامی با مضمون «درخواست فعالسازی با موفقیت ثبت شد. لطفاً امضای خود را از طریق اپلیکیشن تأیید نمایید» نمایش داده میشود.
حالا نوبت اپلیکیشن هامون است. وارد برنامه شوید و درخواست مربوط به امضای دیجیتال را تأیید کنید. با انجام این مرحله، پروفایل شما فعال میشود و میتوانید سراغ درخواست دسته چک الکترونیکی بروید.
گام دوم: ثبت درخواست دسته چک الکترونیک
بعد از فعال شدن پروفایل، باید برای دریافت دسته چک الکترونیکی درخواست خود را ثبت کنید. این کار از طریق اینترنتبانک انجام میشود:
اینترنتبانک ← چک ← ثبت درخواست دسته چک
در این بخش، نوع دسته چک را روی «چک الکترونیک» قرار دهید. سپس تعداد برگهای مورد نیاز و اطلاعات خواسته شده را وارد کنید و درخواست را ثبت کنید.
توجه داشته باشید که فعال بودن پروفایل بهتنهایی برای صدور چک کافی نیست و باید دسته چک الکترونیکی هم در اختیار شما قرار گرفته باشد. بعد از تأیید این درخواست، امکان استفاده از برگهای چک دیجیتال برایتان فراهم میشود.
گام سوم: صدور چک الکترونیک مرحله به مرحله
حالا به مرحله اصلی میرسیم؛ یعنی صدور چک الکترونیکی. برای این کار از مسیر زیر وارد بخش مربوط شوید:
اینترنتبانک ← چک ← چک الکترونیک ← صدور چک
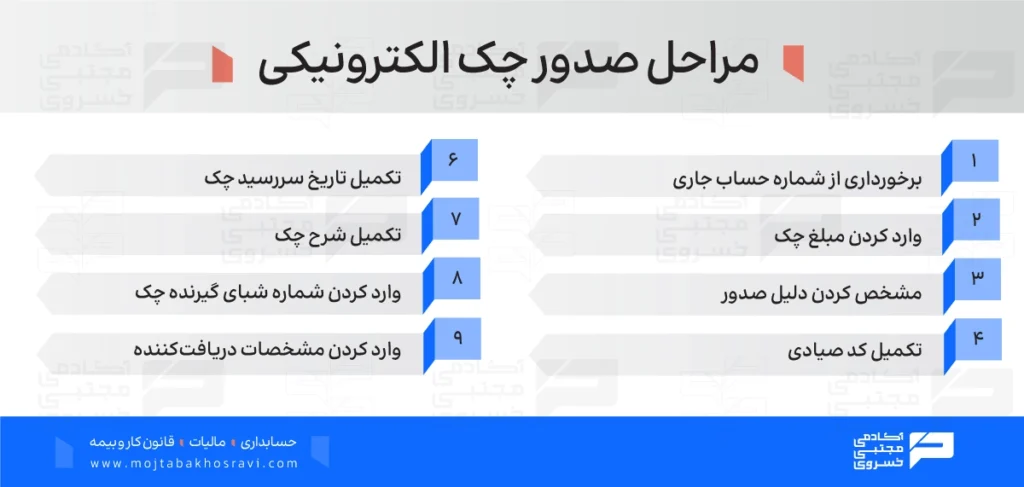
در ادامه، اطلاعات چک را مرحلهبهمرحله وارد کنید:
۱. انتخاب حساب: حساب جاری موردنظر را از فهرست سپردهها انتخاب کنید.
۲. وارد کردن مبلغ چک: مبلغ مورد نظر را با دقت وارد کنید.
۳. مشخص کردن دلیل صدور: از بین گزینههای موجود، دلیل صدور چک را انتخاب کنید.
۴. تکمیل جزئیات چک: در این قسمت اطلاعاتی مانند موارد زیر ثبت میشود:
- کد صیادی چک
- تاریخ سررسید
- شرح چک
- شماره شبای حساب گیرنده
۵. ثبت اطلاعات دریافتکننده: نوع مشتری را مشخص کنید. این گزینه میتواند شامل شخص حقیقی، شخص حقوقی یا اتباع بیگانه باشد.
- برای شخص حقیقی، نام و نام خانوادگی و کد ملی وارد میشود.
- برای شخص حقوقی، نام سازمان و شناسه مربوط ثبت خواهد شد.
- برای اتباع بیگانه، نام کامل و کد اتباع مورد نیاز است.
پس از تکمیل اطلاعات، درخواست برای تأیید امضای الکترونیکی به اپلیکیشن هامون ارسال میشود. با ورود به برنامه و تأیید امضا، فرآیند صدور چک تکمیل خواهد شد. در این مرحله، چک الکترونیکی شما صادر شده و بر اساس فرآیند بانکی مربوط، امکان انجام عملیات بعدی مانند انتقال یا وصول آن وجود دارد.
اگر برای اولین بار است که با چک دیجیتال کار میکنید، شاید تعداد مراحل در نگاه اول کمی زیاد به نظر برسد؛ اما کافی است پیشنیازها را یکبار آماده کنید. بعد از آن، مسیر صدور چک بسیار سادهتر خواهد شد و بسیاری از کارهایی که قبلاً به مراجعه حضوری نیاز داشت، بهصورت غیرحضوری انجام میشود.
راهنمای دریافت و تایید چک الکترونیکی توسط گیرنده
بعد از صدور چک الکترونیکی، گیرنده لازم است چک را در بستر بانکی مربوط مشاهده کند و وضعیت آن را مشخص کند. در این مرحله، گیرنده میتواند اطلاعات چک را بررسی کرده و در صورت مطابقت، آن را تأیید کند. اگر اطلاعات با توافق انجام شده مطابقت نداشته باشد، باید از تأیید آن خودداری کند.
برای تأیید چک الکترونیکی چه باید کرد؟
فرآیند دریافت و تأیید چک ممکن است با توجه به بانک گیرنده متفاوت باشد، اما روند کلی به این صورت است:
- ورود به اپلیکیشن یا سامانه بانکی
گیرنده ابتدا وارد اپلیکیشن یا سامانه بانکی ارائهدهنده خدمت چک الکترونیکی میشود و به بخش چکهای دریافتی یا کارتابل چک مراجعه میکند. - مشاهده چک دریافتی
چک صادر شده برای گیرنده در کارتابل نمایش داده میشود. در این بخش، اطلاعاتی مانند مبلغ، تاریخ سررسید و مشخصات صادرکننده قابل بررسی است. - بررسی دقیق اطلاعات
پیش از تأیید، مشخصات چک را با توافق خود تطبیق دهید. اگر مبلغ، تاریخ سررسید یا مشخصات طرف مقابل اشتباه باشد، بهتر است بدون بررسی موضوع، چک را تأیید نکنید. - انتخاب تأیید یا رد
پس از بررسی اطلاعات، گیرنده بر اساس وضعیت چک گزینه مربوط به تأیید یا رد را انتخاب میکند. در صورت تأیید، پذیرش چک در بستر الکترونیکی ثبت میشود و چک برای مراحل بعدی قابل پیگیری خواهد بود.
اگر گیرنده چک را تأیید نکند چه میشود؟
تأیید چک با پذیرش آن از سوی گیرنده ارتباط دارد و نباید آن را با صرفاً مشاهده چک یکی دانست. بنابراین اگر چک در کارتابل شما قرار گرفت، بهتر است اطلاعات آن را در مهلتی که بانک یا سامانه تعیین کرده بررسی کنید و در صورت پذیرش، فرآیند تأیید را کامل کنید. همچنین اگر اطلاعات چک با توافق شما مطابقت ندارد، به جای تأیید، وضعیت چک را از طریق همان بستر بانکی پیگیری کنید.
نکته مهم برای گیرنده چک الکترونیکی
در چک الکترونیکی، نگهداری برگه فیزیکی موضوعیت ندارد؛ بنابراین کارتابل بانکی و سوابق ثبت شده در سامانه اهمیت زیادی دارد. گیرنده باید بعد از دریافت اعلان یا مشاهده چک جدید، مشخصات آن را بررسی کند و تأیید یا رد را طبق فرآیند بانک انجام دهد.
نکته دیگر این است که تأیید چک الکترونیکی را نباید با تأیید چک صیادی کاغذی یکی دانست. هر دو در بستر خدمات بانکی و سامانههای مرتبط با چک انجام میشوند، اما فرآیند عملیاتی چک الکترونیکی به زیرساخت و خدمات بانکی ارائهدهنده آن وابسته است.
نحوه انتقال (پشتنویسی دیجیتال) و نقد کردن چک الکترونیکی
یکی از تفاوتهای مهم چک الکترونیکی با چک کاغذی، انجام فرآیند انتقال بدون جابهجایی برگه فیزیکی است. دارنده چک میتواند در صورت فعال بودن امکان انتقال، آن را به شخص دیگری واگذار کند. وصول چک هم در موعد مقرر از طریق بستر بانکی انجام میشود و در صورت پرداخت نشدن وجه، امکان دریافت گواهی عدم پرداخت وجود دارد.
آیا میتوان چک الکترونیکی را به فرد دیگری واگذار کرد؟
چک الکترونیکی قابل انتقال به شخص دیگر است و این کار به صورت سیستمی انجام میشود. در واقع، پشتنویسی در چک دیجیتال به جای درج نوشته و امضا روی پشت برگه، با ثبت انتقال در سامانه انجام میشود. دستورالعمل اجرایی چک الکترونیکی هم انتقال چک را به رسمیت شناخته و هویت انتقالدهندگان را در فرآیندهای مربوط به چک ثبت میکند.
آموزش انتقال چک الکترونیکی
برای انتقال چک، دارنده فعلی باید وارد بستر بانکی ارائهدهنده خدمت شود و چک موردنظر را از کارتابل خود انتخاب کند. سپس، در صورتیکه امکان انتقال برای آن چک فعال باشد، مشخصات گیرنده جدید را وارد کرده و انتقال را با روش احراز هویت و امضای الکترونیکی موردنیاز بانک تأیید میکند. روند کلی انتقال به این صورت است:
- ورود به همراه بانک یا سامانه بانکی
- مراجعه به بخش چکهای الکترونیکی یا کارتابل چک
- انتخاب چک موردنظر
- انتخاب گزینه انتقال چک
- وارد کردن مشخصات هویتی گیرنده جدید
- بررسی اطلاعات انتقال
- تأیید انتقال با امضای الکترونیکی
- ثبت انتقال و مشاهده وضعیت جدید چک
بعد از ثبت موفق، چک از اختیار دارنده قبلی خارج شده و در کارتابل دارنده جدید قرار میگیرد. مسیر دقیق منوها ممکن است در بانکهای مختلف متفاوت باشد.
نحوه نقد کردن چک الکترونیکی در تاریخ سررسید
در تاریخ سررسید، دارنده میتواند برای وصول وجه چک اقدام کند. اگر مبلغ کافی در حساب صادرکننده وجود داشته باشد، پرداخت طبق فرآیند بانکی انجام میشود. زیرساخت چک الکترونیکی امکان وصول درونبانکی و بینبانکی را پیشبینی کرده است.
در وصول درونبانکی، حساب صادرکننده و دارنده در یک بانک قرار دارد و عملیات پرداخت در همان بانک انجام میشود. در وصول بینبانکی، دو طرف از بانکهای متفاوت استفاده میکنند و تسویه از مسیر زیرساخت بانکی مربوط انجام میشود. بنابراین، دارنده چک الکترونیکی برای وصول آن برخلاف چک کاغذی، با یک برگه فیزیکی سروکار ندارد و فرآیند بر اساس اطلاعات ثبتشده در سامانه و حسابهای بانکی انجام میشود.
اگر چک دیجیتال در سررسید پرداخت نشود چه میشود؟
اگر موجودی حساب صادرکننده برای پرداخت چک کافی نباشد و امکان تأمین وجه از سایر حسابهای او در همان بانک هم وجود نداشته باشد، بانک نمیتواند وجه چک را پرداخت کند. در این حالت، دارنده میتواند درخواست صدور گواهی عدم پرداخت چک الکترونیکی کند.
در گواهی عدم پرداخت، اطلاعات مربوط به چک و انتقالدهندگان آن ثبت میشود تا دارنده بتواند اقدامات قانونی بعدی را بر اساس مقررات چک انجام دهد. نکته مهم این است که در چک الکترونیکی به دلیل نبود برگه فیزیکی، موضوع «مفقودی لاشه چک» مانند چک کاغذی مطرح نیست.
آیا چک الکترونیکی برگشتی قابل انتقال است؟
بله. خود چک الکترونیکی برگشتی قابل انتقال به شخص دیگر است؛ اما گواهی عدم پرداخت صادر شده برای آن قابل انتقال به غیر نیست. این موضوع در دستورالعمل اجرایی چک الکترونیکی به صورت صریح پیشبینی شده است.
در نتیجه، اگر چک الکترونیکی در سررسید پرداخت نشود، دارنده میتواند ابتدا فرآیند دریافت گواهی عدم پرداخت را انجام دهد و سپس در صورت نیاز از حقوق قانونی خود برای پیگیری وجه چک استفاده کند.
معرفی سامانه چک الکترونیکی در بانکهای مختلف
خدمات چک الکترونیکی در بانکهای مختلف با بسترها و نامهای متفاوت ارائه میشود، اما مبنای کلی آنها یکی است: صدور، دریافت، انتقال و وصول چک بدون استفاده از برگه فیزیکی و با استفاده از احراز هویت و امضای الکترونیکی. بنابراین، اگر قصد استفاده از چک دیجیتال را دارید، بهتر است علاوه بر آشنایی با مراحل عمومی، مسیر اختصاصی بانک خود را هم بشناسید.
چک الکترونیکی بانک مهر ایران
بانک قرضالحسنه مهر ایران، خدمات چک الکترونیکی خود را با عنوان کیو چک ارائه میکند. با استفاده از کیو چک، مشتریان میتوانند بسیاری از فرآیندهای مربوط به چک را به صورت آنلاین انجام دهند؛ از جمله ثبت، تأیید، انتقال و نقد کردن چک. در این خدمت، چک به صورت دیجیتال صادر میشود و نیازی به برگه فیزیکی ندارد.
یکی از تفاوتهای مهم کیو چک با برخی خدمات مشابه در بانکهای دیگر، قرار داشتن امضای دیجیتال در خود اپلیکیشن کیو بانک است. بنابراین، مشتری برای استفاده از چک الکترونیکی بانک مهر ایران الزاماً به نصب یک برنامه جداگانه برای امضای دیجیتال نیاز ندارد.
چک الکترونیکی بانک شهر
بانک شهر با ارائه چک امن دیجیتال امکان استفاده از چک بدون برگه فیزیکی را برای مشتریان خود فراهم کرده است. این خدمت در بستر «همراه شهر پلاس» ارائه شده و در کنار سایر خدمات دیجیتال بانک شهر ارائه میشود. برای استفاده از چک الکترونیکی بانک شهر، باید شرایط لازم برای دریافت و استفاده از چک دیجیتال را داشته باشید و خدمات مربوط به امضای دیجیتال و بانکداری الکترونیکی را طبق فرآیند بانک فعال کنید.
چک الکترونیکی بانک رسالت
بانک قرضالحسنه رسالت امکان استفاده از چک الکترونیکی را از طریق سامانه چکاد فراهم کرده است. چک دیجیتال از نظر اعتبار و قوانین، مشابه چک کاغذی است، اما بدون برگه فیزیکی صادر و مدیریت میشود. در این فرآیند، امضای دیجیتال اعتبار چک را تأیید میکند و خدماتی مانند صدور، انتقال، دریافت و نقد کردن چک به صورت آنلاین انجام میشود.
برای استفاده از چک الکترونیکی بانک رسالت، ابتدا باید حساب جاری دارای امکان صدور دسته چک داشته باشید. همچنین فعال بودن امضای دیجیتال ضروری است که امکان دریافت آن از طریق اپلیکیشن هامون وجود دارد.
چک الکترونیکی برای ضمانت وام رسالت
اگر هدف شما از جستوجوی چک الکترونیکی، ضمانت وام رسالت است، بانک رسالت برای این موضوع فرآیند مشخصی را در خدمات چک دیجیتال خود در نظر گرفته است. در ادامه، نحوۀ چک الکترونیکی برای ضمانت وام رسالت را مرور میکنیم:
- آمادهسازی شرایط ضامن
ضامن باید حساب جاری دارای امکان صدور دسته چک داشته باشد و امضای دیجیتال خود را فعال کرده باشد. فعالسازی امضای دیجیتال از طریق اپلیکیشن هامون امکانپذیر است. - ورود به سامانه بانک رسالت
ضامن وارد ویبانک یا همراهبانک رسالت میشود و پس از ورود به حساب کاربری، خدمات مربوط به چک دیجیتال را انتخاب میکند. - درخواست دسته چک دیجیتال
در صورتیکه ضامن هنوز دسته چک دیجیتال نداشته باشد، از گزینه «درخواست صدور دسته چک دیجیتال» استفاده میکند. پس از انتخاب سپرده جاری و ثبت درخواست، وضعیت درخواست قابل پیگیری است. - ثبت چک ضمانت
پس از صدور دسته چک دیجیتال، ضامن چک مورد نظر را انتخاب کرده و اطلاعات چک از جمله مبلغ، تاریخ سررسید و مشخصات دریافتکننده را ثبت میکند. اطلاعات امضاکننده بر اساس سپرده انتخاب شده ثبت میشود. - تأیید و امضای دیجیتال
پس از بررسی اطلاعات، درخواست ثبت چک صادر میشود. ضامن باید درخواست را در اپلیکیشن هامون با امضای دیجیتال تأیید کند. با انجام این مرحله، چک در کارتابل دریافتکننده قابل مشاهده خواهد بود. - بررسی وضعیت چک
ضامن میتواند از بخش استعلام صادرکننده چک، وضعیت چک ثبت شده را بررسی کند. دریافتکننده هم از طریق استعلام دارنده میتواند وضعیت چک را مشاهده کند. - تکمیل ضمانت وام
پس از ثبت و تأیید چک دیجیتال، اطلاعات آن در فرآیند تسهیلات بانک قابل پیگیری است و چک به عنوان سند ضمانت دیجیتال مورد استفاده قرار میگیرد.
نکته: چک الکترونیکی ضمانت وام رسالت مانند چک کاغذی دارای شناسه صیادی است، اما به جای برگه فیزیکی با امضای دیجیتال صادر و ثبت میشود.
چک الکترونیکی بانک ملی
چک الکترونیکی بانک ملی «چکام»، نسخه دیجیتال چک کاغذی است که بدون برگه فیزیکی صادر و مدیریت میشود. این چک در بستر بانکی و با استفاده از امضای دیجیتال صادر میشود و خدماتی مانند صدور، انتقال و نقد کردن آن به صورت الکترونیکی انجام میشود.
در چک الکترونیکی بانک ملی، اطلاعات چک در سامانههای بانکی ثبت میشود و امکان پیگیری وضعیت آن وجود دارد. بنابراین، دیگر نیازی به نگهداری و جابهجایی برگه چک نیست و فرآیند مدیریت چک از طریق خدمات دیجیتال بانک انجام میشود.
نحوه دریافت چک الکترونیکی بانک ملی
بانک ملی با ارائه خدمت «چکام»، امکان درخواست و دریافت دسته چک دیجیتال را از طریق اپلیکیشن بام فراهم کرده است. بنابراین، اگر برای نخستین بار قصد دارید چک الکترونیکی بانک ملی دریافت کنید، ابتدا باید وضعیت حساب جاری و شرایط دریافت دسته چک را بررسی کنید و سپس مراحل درخواست را در بام انجام دهید.
مراحل کلی دریافت چک الکترونیکی بانک ملی به این صورت است:
- ورود به سامانه یا اپلیکیشن بام بانک ملی
- در بخش “خدمات چک و سفته” روی گزینه “چکام” بزنید
- انتخاب گزینه درخواست دسته چک الکترونیکی
- شماره حساب جاری با دسته چک خود را انتخاب کرده و درخواستتان را ثبت کنید
- فعال شدن دسته چک الکترونیکی پس از تأیید درخواست
پس از فعال شدن دسته چک، برای صدور هر چک باید اطلاعاتی مثل مبلغ، تاریخ سررسید و مشخصات دریافتکننده ثبت و چک با امضای دیجیتال تأیید شود.
چک الکترونیکی بانک صادرات
چک الکترونیکی بانک صادرات با نام «چکنو» ارائه شده و نسخه دیجیتال چک کاغذی است که بدون نیاز به برگه فیزیکی صادر و مدیریت میشود. چکنو در بستر خدمات دیجیتال بانک صادرات قرار دارد و کاربران میتوانند فرآیندهایی مانند صدور، دریافت، انتقال و پیگیری چک را به صورت غیرحضوری انجام دهند.
برای استفاده از چکنو، داشتن شرایط لازم مثل حساب جاری و دسته چک صیادی فعال بانک صادرات ضروری است. مدیریت این چک از طریق خدمات دیجیتال بانک صادرات، از جمله اپلیکیشن سپینو انجام میشود و اطلاعات چک به صورت الکترونیکی ثبت و قابل پیگیری است.
چک الکترونیکی بانک ملت
چک الکترونیکی بانک ملت نسخه دیجیتال چک است که بدون استفاده از برگه فیزیکی و از طریق بسترهای الکترونیکی بانک مدیریت میشود. این چک در بستر سامانه چکاد و با استفاده از زیرساختهای بانکی و امضای دیجیتال صادر و مدیریت میشود.
برای استفاده از چک الکترونیکی بانک ملت، داشتن شرایط لازم برای دریافت خدمات چک دیجیتال و دسترسی به بسترهای الکترونیکی بانک ضروری است. فرآیندهایی مانند صدور، دریافت، انتقال و پیگیری چک به صورت دیجیتال انجام میشود و اطلاعات چک در بستر بانکی ثبت میشود.
نحوه ثبت چک الکترونیکی بانک ملت
برای نحوۀ ثبت چک الکترونیکی بانک ملت میتوانید از همراهبانک ملت استفاده کنید. ابتدا نسخه همراهبانک را بهروز کنید و وارد بخش «مدیریت چک الکترونیکی» شوید. سپس مراحل ثبت را به ترتیب انجام دهید:
- ورود به همراهبانک ملت و انتخاب گزینه «مدیریت چک الکترونیکی»
- انتخاب گزینه مربوط به ثبت صدور چک
- انتخاب حساب و دسته چک الکترونیکی مورد نظر
- وارد کردن اطلاعات چک از جمله مبلغ، تاریخ سررسید و مشخصات گیرنده
- بررسی اطلاعات وارد شده و تأیید درخواست
- انجام فرآیند امضای دیجیتال و نهایی کردن صدور چک
پس از ثبت، چک در کارتابل مربوط به چکهای الکترونیکی قرار میگیرد و گیرنده هم میتواند چک دریافتی را مشاهده و فرآیند مربوط به آن را انجام دهد. بانک ملت همچنین امکان وصول، واگذاری و انتقال چک الکترونیکی را در همین بخش فراهم کرده است.
مزایا و چالشهای چک دیجیتال برای حسابداران و کسبوکارها
یکی از مهمترین سؤالهای کاربران این است که چک الکترونیکی چه مزایا و محدودیتهایی دارد؟ در ادامه، مهمترین مزایا و معایب آن را مرور میکنیم.
مزایای چک الکترونیکی؛ استفاده سادهتر و امنتر از چک
کاهش ریسک مفقودی و جعل
در چک کاغذی، گم شدن برگه یا دسترسی افراد دیگر به آن میتواند دردسرساز شود. چک الکترونیکی بر بستر بانکی و با احراز هویت و امضای الکترونیکی صادر میشود؛ بنابراین خبری از برگه فیزیکی نیست و سوابق صدور و انتقال آن در بستر الکترونیکی ثبت میشود.
سرعت بیشتر در صدور و انتقال
برای صدور یا انتقال چک الکترونیکی نیازی به جابهجایی برگه ندارید. اطلاعات چک در سامانه بانکی ثبت میشود و دارنده هم میتواند آن را از طریق کارتابل خود مشاهده و طبق فرآیند بانک پیگیری کند. این موضوع بهخصوص برای معاملات غیرحضوری کاربردی است.
مدیریت راحتتر چکها
یکی از مزیتهای مهم چک دیجیتال، دسترسی آسانتر به سوابق است. صادرکننده و دارنده میتوانند وضعیت چکهای خود را از طریق بستر بانکی پیگیری کنند و برای مدیریت سررسیدها، انتقال و وصول، وابستگی کمتری به اسناد کاغذی داشته باشند.
مناسب برای کسبوکارها و معاملات اقساطی
کسبوکارهایی که با فروش اقساطی یا دریافت چکهای متعدد سروکار دارند، میتوانند از ثبت الکترونیکی اطلاعات برای مدیریت بهتر چکها استفاده کنند. حذف برگههای فیزیکی و دسترسی سادهتر به سوابق، مدیریت این فرآیند را برای واحد مالی آسانتر میکند.
کاهش مراجعه حضوری
بخش مهمی از فرآیند چک الکترونیکی از طریق ابزارهای بانکداری دیجیتال انجام میشود. در نتیجه، برای کارهایی مانند صدور، دریافت یا انتقال چک در مواردی که بانک این خدمات را به صورت غیرحضوری ارائه میکند، نیازی به مراجعه حضوری نیست.
معایب چک الکترونیکی؛ قبل از استفاده این نکات را بدانید
وابستگی به اینترنت و خدمات دیجیتال
برای استفاده از چک الکترونیکی باید به اپلیکیشن یا سامانه بانکی و در بسیاری از مراحل به اینترنت دسترسی داشته باشید. اختلال در اینترنت یا خدمات بانکی میتواند انجام بعضی عملیات را با مشکل یا تأخیر روبهرو کند.
وابستگی به زیرساخت بانکی
صدور، انتقال و وصول چک دیجیتال به زیرساختهای بانکی وابسته است. بنابراین، اگر سامانه بانک یا سرویس مربوط برای مدتی دچار اختلال شود، ممکن است دسترسی به بعضی خدمات با تأخیر همراه باشد.
نیاز به آشنایی با ابزارهای دیجیتال
برای کسی که تجربه زیادی در استفاده از همراهبانک، سامانههای بانکی یا امضای الکترونیکی ندارد، فرآیند کار با چک دیجیتال ممکن است در ابتدا کمی ناآشنا باشد. آشنایی با مراحل صدور، تأیید و انتقال، این مشکل را تا حد زیادی برطرف میکند.
پذیرش وابسته به زیرساخت و خدمات بانک
همه بانکها و همه خدمات بانکی الزاماً یک مسیر یکسان برای چک الکترونیکی ندارند. بنابراین، قبل از معامله بهتر است مطمئن شوید بانکهای طرفین و بستر مورد استفاده، امکان انجام عملیات مورد نظر شما را دارند.
رایجترین خطاها در چک دیجیتال و روش رفع آنها
استفاده از چک دیجیتال معمولاً ساده است، اما گاهی خطاهای کاربری یا فنی، روند ثبت و انتقال آن را مختل کند. اگر هنگام کار با چک دیجیتال با خطا روبهرو شدید، ابتدا اطلاعات وارد شده و وضعیت سامانه را بررسی کنید. در ادامه، رایجترین خطاها و راهکار رفع آنها را میبینید.
خطای امضا یا تأیید اشتباه چک؛ یکی از خطاهای کاربری
گاهی هنگام تأیید یا امضای الکترونیکی چک، عملیات با خطا مواجه میشود. این مشکل میتواند به دلیل وارد کردن اطلاعات نادرست، مشکل در احراز هویت یا اختلال در فرآیند امضای الکترونیکی ایجاد شود. ابتدا اطلاعات هویتی و بانکی خود را بررسی کنید و مطمئن شوید فرآیند امضای الکترونیکی را از مسیر رسمی بانک انجام میدهید. اگر خطا دوباره تکرار شد، بهتر است از پشتیبانی بانک کمک بگیرید.
مشکل در انتقال یا ثبت اطلاعات چک؛ وقتی اطلاعات درست ثبت نمیشود
خطاهایی مانند ثبت نشدن اطلاعات یا نامعتبر بودن شناسه چک ممکن است هنگام ثبت یا انتقال چک نمایش داده شوند. در چنین شرایطی، مبلغ، تاریخ، مشخصات گیرنده و شناسه چک را دوباره بررسی کنید. حتی یک اشتباه کوچک در وارد کردن اطلاعات میتواند مانع تکمیل عملیات شود. همچنین بهتر است از اتصال پایدار اینترنت و نسخه بهروز اپلیکیشن یا همراهبانک استفاده کنید.
خطاهای سامانه و راهحل آنها؛ وقتی مشکل از سیستم است
گاهی اطلاعات را درست وارد کردهاید، اما اختلال موقت در سامانه یا خدمات بانکی باعث نمایش خطاهایی مانند عدم ارتباط با سرور میشود. در این حالت، ابتدا چند دقیقه صبر کنید و دوباره عملیات را انجام دهید. اگر مشکل ادامه داشت، وضعیت سامانه را از مسیر رسمی بانک بررسی کنید و در صورت نیاز با پشتیبانی بانک تماس بگیرید.
جمعبندی
چک الکترونیکی راهکاری دیجیتال برای صدور، دریافت، انتقال و وصول چک است که بسیاری از فرآیندهای مرتبط با چک کاغذی را در بستر بانکی انجام میدهد. شناخت نحوۀ کار، شرایط استفاده و تفاوت آن با چک کاغذی به افراد و کسبوکارها کمک میکند با آگاهی بیشتری از این ابزار مالی استفاده کنند. اگر چک الکترونیکی امنیت و سهولت بیشتری دارد، چه عواملی میتواند باعث شود بعضی کسبوکارها همچنان چک کاغذی را ترجیح دهند؟ نظرات خود را در کامنتها با ما به اشتراک بگذارید.
سوالات متداول
خیر، چک الکترونیکی به صورت دیجیتال صادر و مدیریت میشود و برگه فیزیکی ندارد. با این حال، شرایط دریافت و فعالسازی آن به ضوابط بانک و وضعیت حساب مشتری بستگی دارد.
حذف اپلیکیشن یا از دست رفتن گوشی باعث از بین رفتن چکهای صادر شده نمیشود. اطلاعات چک در بستر بانکی ثبت شده است و دارنده یا صادرکننده میتواند پس از دسترسی دوباره به خدمات بانکی، وضعیت چکهای خود را پیگیری کند.
بله، در صورتی که وجه چک در سررسید پرداخت نشود، امکان ثبت عدم پرداخت و دریافت گواهی عدم پرداخت طبق فرآیند مربوط به چک الکترونیکی وجود دارد. دارنده میتواند بر اساس مقررات چک، اقدامات قانونی لازم را دنبال کند.
هزینه استفاده از خدمات چک الکترونیکی به تعرفهها و سیاستهای بانک ارائهدهنده بستگی دارد. بنابراین، برای اطلاع از مبلغ دقیق باید تعرفه اعلام شده توسط بانک خود را بررسی کنید.
خیر، چک الکترونیکی یک چک بدون برگه فیزیکی است، در حالیکه چک صیادی میتواند به صورت کاغذی صادر شود و اطلاعات آن در سامانه صیاد ثبت شود. بنابراین، این دو مفهوم یکسان نیستند.
بله، چک الکترونیکی در چارچوب مقررات مربوط به چک و زیرساخت بانکی صادر میشود و برای آن فرآیندهای صدور، انتقال، وصول و در صورت پرداخت نشدن، دریافت گواهی عدم پرداخت پیشبینی شده است.

نظرات
سلام و خداقوت، ممنون از مطلب کاملتون. میشه لطفا راهنمایی بفرمایید که آیا امکان انتقال (ظهرنویسی) چک الکترونیکی به شخص ثالث هم وجود داره یا حتما باید فقط توسط ذی نفع اولیه نقد بشه؟ و اینکه اگر بانک صادرکننده با بانک دریافت کننده متفاوت باشه، کارمزد یا تاخیری در وصول ایجاد میشه؟
درود و مهر
بله، چک الکترونیکی فقط به ذینفع اولیه محدود نیست و امکان انتقال آن به شخص ثالث از طریق سامانه چکاد وجود دارد. در دستورالعمل اجرایی چک الکترونیک، «انتقال چک به شخص دیگر» بهصراحت پیشبینی شده و سوابق انتقالدهندگان هم در سامانه ثبت میشود. بنابراین ذینفع میتواند چک را به شخص دیگری منتقل کند و آخرین ذینفع برای وصول آن اقدام میکند.
در مورد تفاوت بانک صادرکننده و بانک دریافتکننده هم، اصل امکان وصول بینبانکی وجود دارد؛ اما شیوه و میزان غیرحضوری بودن خدمت به خدمات فعالشده در بانک مربوط بستگی دارد. همچنین در تعرفههای بانکی سال ۱۴۰۵، برای «واگذاری چک دیجیتال» کارمزد جداگانه تعیین شده است؛ بنابراین نمیتوان گفت انتقال یا واگذاری همیشه بدون کارمزد است.