
اقلام مشمول و معاف حق بیمه تامین اجتماعی چیست؟
براساس ماده ۲ قانون تأمین اجتماعی، هر وجه نقد یا غیرنقد که بهصورت مستمر و در ازای انجام کار به بیمه شده پرداخت شود، در اصل مشمول کسر حق بیمه است. معافیت فقط در مواردی برقرار است که قانون یا بخشنامههای رسمی سازمان تأمین اجتماعی آن را به صراحت استثنا کرده باشد. بخشنامه شماره ۱۱/۱۴ و بخشنامه ۴۱۹۵ از مهمترین مستندات در این زمینه هستند.
شناخت اقلام مشمول و معاف حق بیمه تامین اجتماعی به دو دلیل حیاتی است: اول، جلوگیری از پرداخت اضافه یا کتمان حق بیمه؛ دوم، تاثیر مستقیم بر سابقه بیمهای و مستمری آینده کارکنان. بنابراین، برای پاسخ به سوال «بیمه تامین اجتماعی شامل چه مواردی است؟»، باید حقوق پایه، مزایای شغلی، پرداختهای رفاهی و اقلام معاف را جداگانه بررسی کنید. در ادامه موارد مشمول و معاف حق بیمه 1405 را مرور میکنیم.
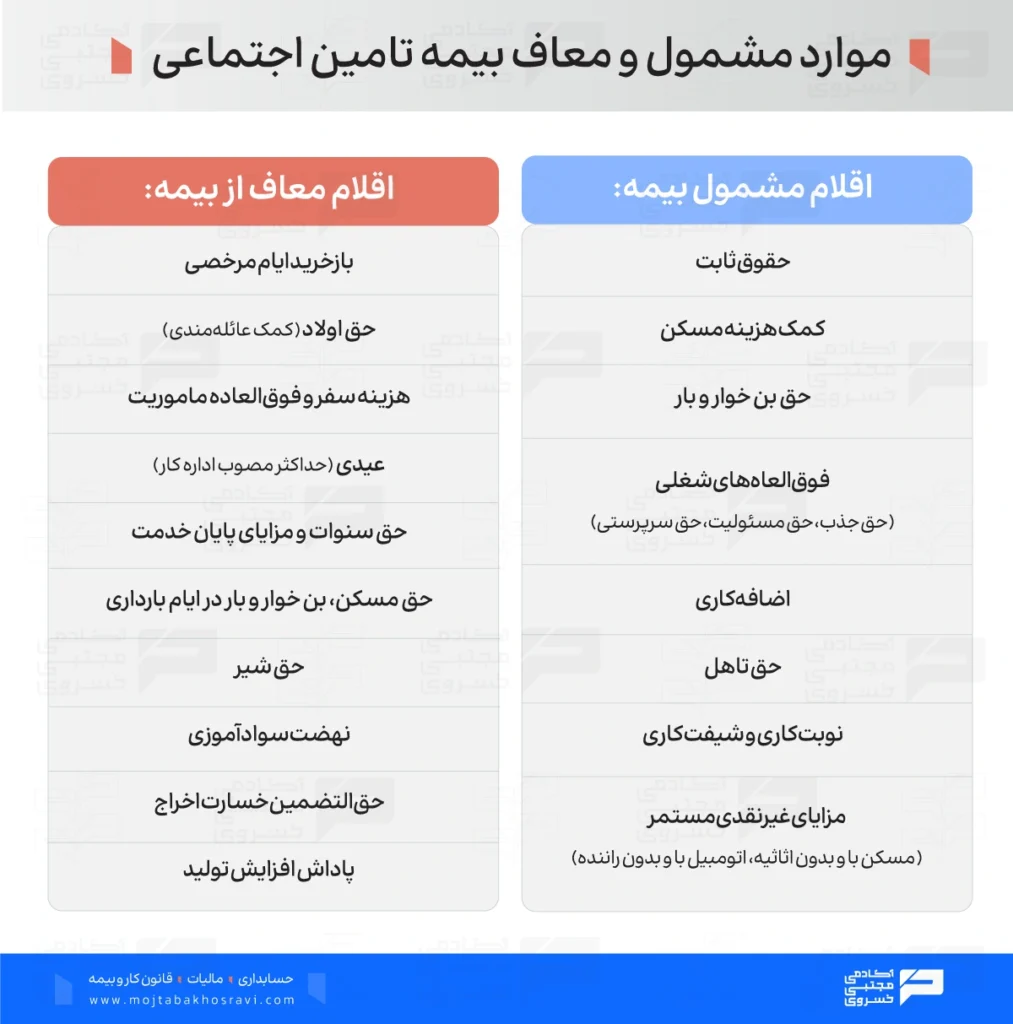
جدول مزایای مشمول و غیرمشمول بیمه تامین اجتماعی
در ادامه، جدول جامع و تفکیکی اقلام براساس آخرین قوانین حاکم بر حقوق و مزایای مشمول و غیرمشمول بیمه تامین اجتماعی ارائه شده است:
| عنوان قلم حقوقی و دستمزد | وضعیت مشمولیت بیمه | مستندات و ملاحظات قانونی |
| حقوق پایه (مزد مبنا) | مشمول | ماده ۳۵ قانون کار و بخشنامه ۱۱ درآمد |
| اضافه کاری (فوقالعاده کاری) | مشمول | ماده ۵۹ قانون کار |
| حق مسکن کارگری | مشمول | مصوبه شورای عالی کار و بخشنامههای جدید |
| بن کارگری و خواربار | مشمول | مصوبات سالانه کسر حق بیمه مزایای رفاهی |
| حق تاهل | مشمول | مزایای مستمر به تبع شغل |
| حق اولاد (عائلهمندی) | معاف | ماده ۸۶ قانون تامین اجتماعی |
| حق سنوات (پایان خدمت) | معاف | ماده ۲۴ قانون کار |
| عیدی و پاداش پایان سال | معاف | قانون نحوه تعیین عیدی سالانه |
| فوقالعاده ماموریت (حق سفر) | معاف | ماده ۴۶ قانون کار (مشروط به حکم رسمی) |
| بازخرید ایام مرخصی | معاف | ماده ۶۴ قانون کار و بخشنامههای سازمان |
| فوقالعاده نوبت کاری و شب کاری | مشمول | مواد ۵۵، ۵۶ و ۵۸ قانون کار |
| حق ایاب و ذهاب (نقدی) | مشمول | در صورت عدم ارائه مدارک سفر |
| پاداش افزایش تولید مصوب | معاف | آییننامه اجرایی وزارت کار |
| حق تضمین (کسر صندوق) | معاف | طبق لیست اقلام غیر مشمول بخشنامه ۴۱۹۵ |
| خسارت اخراج | معاف | آرای مراجع حل اختلاف و دیوان عدالت |
برای یادگیری و انتخاب مسیر مناسب در زمینه قانون کار و بیمه، با کارشناسان آکادمی مشورت کنید.
معافیت های بیمه تامین اجتماعی 1405
در فرآیند تهیه و ارسال لیست بیمه کارکنان، برخی پرداختها مشمول کسر حق بیمه تأمین اجتماعی هستند و برخی دیگر از شمول آن معافاند. بهطورکلی، شناسایی اقلام غیرمشمول نسبت به اقلام مشمول بیمه سادهتر است.
مطابق با بخشنامه شماره ۱۱/۱۴ سازمان تامین اجتماعی، مزایای غیرمشمول کسر بیمه شامل موارد زیر میشود:
۱. بازخرید ایام مرخصی
اگر کارگر در طول سال از تمام مرخصی استحقاقی خود استفاده نکند و در پایان قرارداد، مانده مرخصی او بازخرید شود، مبلغ پرداختی بابت بازخرید ایام مرخصی از حق بیمه معاف است. بنابراین، این مبلغ بهعنوان یکی از اقلام غیرمشمول بیمه محسوب شده و برخلاف اقلام مشمول بیمه، مشمول کسر حق بیمه تأمین اجتماعی نمیشود.
۲. حق اولاد (کمک هزینه عائله مندی)
کمک عائلهمندی یا حق اولاد برای همه اشخاص مشمول نیازی به محاسبه حق بیمه ندارد و جزء اقلام مشمول بیمه نیست. مشروط بر اینکه طبق ماده ۸۶ قانون تأمین اجتماعی محاسبه و پرداخت شود. شرایط پرداخت این مبلغ عبارت است از:
- سابقه بیمه: بیمه شده باید حداقل ۷۲۰ روز سابقه پرداخت بیمه داشته باشد.
- سن فرزندان: فرزندان باید کمتر از ۱۸ سال داشته باشند یا بهطور تمام وقت مشغول تحصیل باشند یا دارای معلولیت جسمی یا ذهنی باشند.
۳. هزینه سفر و فوق العاده ماموریت
مبلغ پرداختی به عنوان حق مأموریت که حداقل معادل یک روز مزد ثابت روزانه برای هر روز ماموریت است، جزء اقلام غیرمشمول بیمه محسوب میشود و نیازی به کسر حق بیمه از آن نیست.
۴. عیدی و پاداش پایان سال
عیدی و پاداش پایان سال در صورتیکه مطابق با چارچوب قانونی پرداخت شود، تا سقف مشخص شده از کسر حق بیمه معاف است. این مبلغ معادل ۶۰ روز مزد ثابت روزانه کارگر است، مشروط بر اینکه از ۹۰ روز حداقل مزد روزانه مصوب وزارت کار در سال مربوطه تجاوز نکند.
به طور مثال، سقف عیدی در سال 1405 معادل ۹۰ روز حداقل مزد روزانه مصوب وزارت کار یعنی ۴۹۸,۷۶۶,۵۰۰ ریال، جزء اقلام مشمول بیمه نیست و مبلغ عیدی تا این سقف از کسر حق بیمه معاف خواهد بود.
۵. حق سنوات و مزایای پایان خدمت
حق سنوات یا مزایای پایان خدمت، مبلغی است که مطابق مقررات قانون کار هنگام خاتمه قرارداد یا در موارد قانونی مربوط به کارگر پرداخت میشود. این مبلغ از اقلام غیرمشمول حق بیمه محسوب میشود. برای محاسبه سنوات یک سال کار، مبنای قانونی پرداخت معمولاً معادل یک ماه آخرین حقوق یا مزد مبنای قانونی کارگر است.
۶. حق مسکن و بن و خوار و بار در ایام بارداری
حق مسکن و بن خواربار از مزایای مرتبط با حقوق و دستمزد کارگران هستند. پرداخت این مزایای حمایتی در دوره بارداری یا مرخصی زایمان، از کسر حق بیمه معاف هستند.
۷. حق شیر
مبلغ پرداختی به عنوان حق شیر که مطابق ماده ۷۴ قانون کار به مادران تعلق میگیرد، از کسر حق بیمه معاف است. این مزیت به عنوان یک حمایت غیرمستمر برای مادران در نظر گرفته میشود.
۸. نهضت سوادآموزی
مزایا و پاداشهای مرتبط با برنامههای نهضت سوادآموزی مانند پاداشهای آموزشی، به دلیل ماهیت حمایتی و آموزشی از کسر حق بیمه معاف هستند. در این موارد، نوع پرداخت و مستند قانونی معافیت را بررسی کنید که از درج اشتباه اقلام در لیست بیمه جلوگیری شود.
۹. حق التضمین خسارت اخراج
مبلغ خسارت اخراج یا جبران خسارت ناشی از فسخ غیر قانونی قرارداد، به عنوان جبران خسارت قانونی پرداخت میشود و جزء اقلام غیر مشمول کسر حق بیمه است.
۱۰. پاداش افزایش تولید
پاداش افزایش تولید تنها در صورتی جزء اقلام مشمول بیمه قرار نمیگیرد که مجوز رسمی از اداره کار محل دریافت کرده باشد. بدون این مجوز، پرداخت پاداش به صورت دلخواه معاف از بیمه تلقی نمیشود و مشمول کسر حق بیمه خواهد بود.
۱۱. پاداشهای مناسبتی
پاداشهای غیرمستمر مثل پاداشهای مناسبتی (عید، تولد و غیره)، درصورتیکه جنبه مستمر نداشته باشند، معاف از پرداخت حق بیمه هستند و در صورتیکه این پاداشها به صورت منظم و مستمر پرداخت شوند، جزء اقلام مشمول بیمه خواهند بود.
موارد مشمول بیمه تامین اجتماعی 1405
طبق بخشنامههای جدید درآمد (بهویژه بخشنامه ۱۱/۱ و ۱۱/۲)، پرداختیهایی که مستقیماً به ساختار شغل و جبران خدمات جاری مربوط میشوند، مشمول کسر حق بیمه هستند.
در ادامه سرفصلهای اصلی حقوق و مزایای مشمول بیمه تامین اجتماعی را مرور میکنیم:
۱. حقوق پایه (مزد مبنا) و پایه سنوات
حقوق پایه و پایه سنوات مشمول حق بیمه هستند. حقوق پایه براساس مقررات کار و قرارداد تعیین میشود و پایه سنوات هم با توجه به شرایط قانونی، جزئی از دریافتی مزدی کارگر است. بنابراین، هر دو قلم باید در محاسبه حق بیمه لحاظ شوند.
۲. اضافه کاری، حق نوبت کاری و فوقالعادههای شب کاری
مبالغ پرداختی بابت اضافه کاری، شب کاری و نوبت کاری در زمره اقلام مشمول بیمه قرار میگیرند. برای مثال، اگر کارگر در یک ماه علاوه بر حقوق پایه، مبلغی بابت اضافه کاری دریافت کند، این مبلغ هم باید در محاسبه حق بیمه در نظر گرفته شود.
۳. وضعیت حق بن، خواربار و حق مسکن
براساس آخرین بخشنامهها و رویه فعلی سازمان تامین اجتماعی، حق مسکن کارگری و کمک هزینه بن و خواربار که سالانه توسط شورای عالی کار تصویب میشوند، مشمول کسر حق بیمه هستند. کارفرمایان نمیتوانند این دو قلم را به بهانه رفاهی بودن از لیست بیمه حذف کنند. همچنین، از سال ۱۴۰۳، حق تاهل به حقوق کارگران اضافه شده که به عنوان یک مزیت مستمر، مشمول بیمه است .
4. فوق العادههای شغلی
فوقالعادههایی مثل حق جذب، حق سرپرستی و حق مسئولیت در صورتیکه ماهیت مزدی داشته باشند و در قبال انجام کار پرداخت شوند، مشمول حق بیمه هستند. بنابراین، برای تعیین وضعیت بیمهای این پرداختها باید ماهیت و شرایط پرداخت آنها بررسی شود.
5. مزایای غیرنقدی مستمر
مزایای غیرنقدی که کارفرما بهصورت مستمر و در ارتباط با اشتغال در اختیار کارکنان قرار میدهد، مثل مسکن یا خودروی اختصاصی، باید براساس ضوابط قانونی مربوط از نظر حق بیمه بررسی شوند. صرفاً غیرنقدی بودن یک مزیت به معنای معافیت آن از حق بیمه نیست و نحوۀ محاسبه آن به نوع مزیت و مقررات مربوط بستگی دارد.
PDF اقلام مشمول و معافیت های بیمه تامین اجتماعی
در صورتیکه مسئول تهیه لیست بیمه هستید، بهتر است جدول اقلام مشمول و معاف را در کنار فایل حقوق و دستمزد و مستندات قانونی نگهداری کنید. این کار هنگام کنترل فیش حقوقی، تطبیق لیست بیمه و رسیدگی به مغایرتها کمک کننده است.
در ادامه فایل اقلام مشمول بیمه و مالیات pdf را با شما به اشتراک میگذاریم:
جمعبندی
شناخت دقیق اقلام مشمول و معاف حق بیمه تامین اجتماعی، کلید طلایی عبور موفقیتآمیز از سد محکم حسابرسی بیمه است. انضباط مالی و تنظیم دیسکتهای ماهانه براساس واقعیت دفاتر و آییننامههای اجرایی، مصونیت حقوقی کسبوکار شما را تضمین میکند. اگر کارفرما بن کارگری و حق مسکن را در فیش حقوقی ثبت کند اما آنها را در مبنای محاسبه بیمه لحاظ نکند، به نظر شما مهمترین پیامد این اشتباه برای کارفرما و کارگر چیست؟ نظرات خود را در کامنتها با ما به اشتراک بگذارید.
سوالات متداول
حقوق پایه، پایه سنوات، اضافه کاری، تعطیل کاری، حق مسکن، بن کارگری، حق مسئولیت و سایر مزایای مرتبط با کار، مشمول حق بیمه هستند.
مزایایی مثل حق اولاد، حق مأموریت، عیدی، بازخرید مرخصی و برخی پرداختهای غیرمستمر جزء اقلام معاف از حق بیمه قرار دارند.
بله، حق مسکن و بن کارگری از مزایای مشمول حق بیمه هستند و باید در محاسبه دستمزد مشمول بیمه لحاظ شوند.
بله، اضافهکاری مشمول حق بیمه تأمین اجتماعی است و در محاسبه مالیات حقوق هم لحاظ میشود.
حق اولاد از حق بیمه تأمین اجتماعی معاف است و در محاسبه مالیات حقوق مطابق بخشنامه 200/1405/59 لحاظ نمیشود.
بله، پایه سنوات جزء مزایای مرتبط با اشتغال است و در محاسبه دستمزد مشمول حق بیمه قرار میگیرد.
بله، حق تاهل جزء مزایای مشمول کسر حق بیمه است.
خیر، طبق مقررات مربوط، فوقالعاده مأموریت در شرایط قانونی از کسر حق بیمه معاف است؛ مشروط بر اینکه پرداخت انجام شده واقعاً بابت مأموریت باشد و شرایط قانونی آن رعایت شود.
بازخرید مرخصی استفاده نشده از اقلام معاف از حق بیمه محسوب میشود؛ اما وضعیت مالیاتی آن باید براساس مقررات مالیات حقوق و ماهیت پرداخت بررسی شود.
عیدی در حدود مقرر قانونی از حق بیمه معاف است. مزایای پایان کار و سنوات نیز با توجه به ماهیت پرداخت و مقررات مربوط بررسی میشوند و نباید همه پرداختهای با عنوان سنوات را یکسان در نظر گرفت.
وضعیت حق بیمه ایابوذهاب به ماهیت پرداخت و شرایط قانونی آن بستگی دارد. برای تعیین تکلیف، باید مشخص شود پرداخت بابت هزینه رفتوآمد است یا بهصورت مزدی و مستمر به کارکنان پرداخت میشود.
خیر، صرفاً مستمر یا غیرمستمر بودن مزایا بهتنهایی تعیین کننده نیست. ماهیت پرداخت، ارتباط آن با کار و مقررات تأمین اجتماعی مشخص میکند که مزایا مشمول حق بیمه باشند یا از آن معاف شوند.

نظرات
در خصوص هزینه های ایاب و ذهاب و ماموریت اگر کارفرما به جای پرداخت نقدی از خودروی سرویس شرکت استفاده کنه یا ماموریت ها به صورت درون شهری و بدون حکم ماموریت رسمی باشد، باز هم جزو اقلام معاف محسوب میشه یا بازرسین بیمه در زمان حسابرسی مالیاتی و بیمه ای ایراد میگیرند؟
درود و مهر
هزینههای ایابوذهاب و مأموریت از نظر بیمهای باید با توجه به ماهیت پرداخت و مستندات آن بررسی شوند. اگر شرکت بهجای پرداخت نقدی، سرویس رفتوآمد در اختیار کارکنان قرار دهد، این موضوع بهخودیخود پرداخت وجه به کارگر محسوب نمیشود. درباره مأموریت هم، برای استفاده از معافیت بیمهای باید انجام مأموریت و هزینههای مربوط مستند باشد؛ بنابراین، نبود حکم مأموریت یا مدارک کافی، بهویژه در مأموریتهای درونشهری، میتواند زمینه ایراد در بازرسی را فراهم کند. پیشنهاد میکنیم اسناد هزینه، مسیر رفتوآمد و علت مأموریت را نگهداری کنید.