متن ماده 57 قانون مالیات های مستقیم
متن کامل ماده 57 قانون مالیات های مستقیم درباره معافیت مالیاتی شخص حقیقی فاقد درآمد، به شرح زیر است:
در مورد شخص حقیقی که هیچگونه درآمدی ندارد تا میزان معافیت مالیاتی درآمد حقوق موضوع ماده (84) این قانون از درآمد مشمول مالیات سالانه مستغلات از مالیات معاف و مازاد طبق مقررات این فصل مشمول مالیات است. مشمولان این ماده باید اظهارنامه مخصوصی طبق نمونهای که از سازمان امور مالیاتی کشور تهیه خواهد شد به اداره امور مالیاتی محل وقوع ملک تسلیم و اعلام کنند که هیچگونه درآمد دیگری ندارند. اداره امور مالیاتی مربوط باید خلاصه مندرجات اظهارنامه مودی را به اداره امور مالیاتی محل سکونت مودی ارسال دارد و در صورتی که ثابت شود اظهارنامه مودی خلاف واقع است مالیات متعلق به اضافه یک برابر آن به عنوان جریمه وصول خواهد شد.
در اجرای حکم این ماده، حقوق بازنشستگی و وظیفه دریافتی و جوائز و سود ناشی از سپردههای بانکی درآمد تلقی نخواهد شد.
تبصره 1- حکم این ماده در مورد فرزندان صغیری که تحت ولایت پدر باشند جاری نخواهد بود.
تبصره 2- در صورتی که سایر درآمدهای مشمول مالیات ماهانه مودی کمتر از مبلغ مذکور در این ماده باشد، آن مقدار از درآمد مشمول مالیات اجاره املاک که با سایر درآمدهای مودی بالغ بر مبلغ فوق باشد معاف و مازاد طبق مقررات این فصل مشمول مالیات خواهد بود.
تفسیر ماده 57 قانون مالیاتهای مستقیم
ماده 57 قانون مالیات های مستقیم برای شخص حقیقیای است که درآمد دیگری ندارد و از محل اجاره ملک، درآمد مشمول مالیات به دست میآورد. چنین شخصی میتواند تا سقف معافیت مالیاتی درآمد حقوق موضوع ماده ۸۴، از معافیت این ماده استفاده کند.
به زبان ساده، در صورتیکه تنها درآمد شما از اجاره ملک باشد، ابتدا درآمد مشمول مالیات اجاره طبق مقررات مالیات بر درآمد املاک محاسبه میشود. سپس تا سقف معافیت تعیین شده در ماده ۵۷، مالیاتی به آن تعلق نمیگیرد و فقط مازاد بر سقف معافیت طبق مقررات مربوط مشمول مالیات خواهد بود.
نکته مهم این است که منظور ماده ۵۷، صرفا نداشتن هر نوع دریافتی نیست؛ بلکه قانون برخی دریافتیها مثل حقوق بازنشستگی، وظیفه، جوایز و سود سپردههای بانکی را در اجرای این ماده درآمد تلقی نمیکند. بنابراین، وجود این دریافتیها بهتنهایی مانع استفاده از معافیت ماده ۵۷ ق م م نخواهد بود.
شرایط استفاده از معافیت ماده 57
در صورتیکه قصد استفاده از معافیت ماده 57 قانون مالیاتهای مستقیم در سال 1405 را دارید، ابتدا باید مطمئن شوید شرایط این ماده را دارید یا خیر؟ مهمترین شرایط عبارتاند از:
- متقاضی باید شخص حقیقی باشد؛ بنابراین شرکتها، مؤسسات و سایر اشخاص حقوقی نمیتوانند از معافیت ماده ۵۷ استفاده کنند.
- شخص نباید درآمد دیگری داشته باشد؛ یعنی تنها منبع درآمد او باید درآمد حاصل از اجاره املاک باشد. در صورتیکه فرد از محل دیگری مثل حقوق، فعالیت شغلی یا سایر منابع (به غیر از حقوق بازنشستگی، وظیفه، جوایز و سود سپردههای بانکی) درآمد داشته باشد، شرایط استفاده از این معافیت را نخواهد داشت.
- فرزندان صغیر تحت ولایت پدر مشمول این معافیت نیستند؛ این موضوع بهصراحت در تبصره 1 ماده 57 قانون مالیات های مستقیم بیان شده است.
- اظهارنامه اجاره املاک باید ارائه شود؛ متقاضی باید طبق نمونه سازمان امور مالیاتی، اظهارنامه مربوط را به اداره امور مالیاتی محل وقوع ملک تسلیم و نداشتن درآمد دیگر را اعلام کند.
معافیت ماده 57 سال 1405
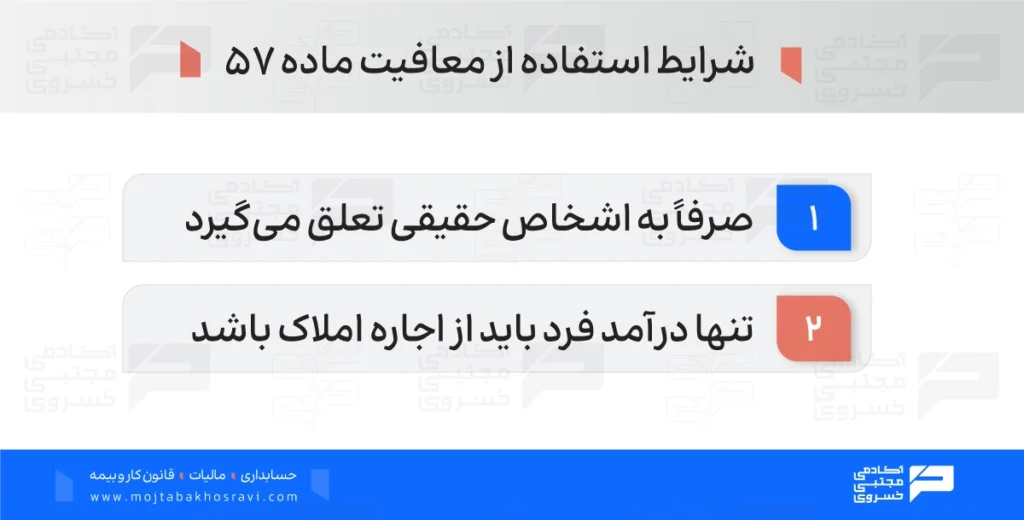
سقف معافیت ماده 57 سال 1405، همان عددی است که هر ساله برای حقوقبگیران براساس میزان معافیت مالیاتی درآمد حقوق موضوع ماده ۸۴ تعیین میشود. این مبلغ نسبت به معافیت ماده 57 سال 1404 با افزایش 40 درصدی برابر با ۲٬۸۰۰٬۰۰۰٬۰۰۰ ریال، معادل ۲۸۰ میلیون تومان در سال است. بنابراین، اگر شخص حقیقی شرایط ماده ۵۷ را داشته باشد، درآمد مشمول مالیات سالانه مستغلات او تا این مبلغ از مالیات معاف است و فقط مازاد آن طبق مقررات مالیات بر درآمد املاک مشمول مالیات خواهد شد.
نکته مهم این است که؛ این مبلغ را نباید با کل اجاره دریافتی اشتباه گرفت. ابتدا درآمد مشمول مالیات اجاره طبق مقررات مربوط به درآمد املاک محاسبه میشود و سپس معافیت 57 مالیاتی روی آن اعمال خواهد شد.
جدول معافیت ماده 57 قانون مالیاتهای مستقیم سال 1405 به شرح زیر است:
| عنوان | مبلغ سالانه (ریال) | توضیحات |
| سقف معافیت ماده 57 سال 1405 | 2،800،000،000 | معافیت برای اشخاص حقیقی فاقد درآمد |
| بخش مشمول مالیات | مازاد بر سقف معافیت | طبق نرخ مالیات بر مستغلات ماده 131 |
| درآمدهای غیر محسوب | سود سپرده، حقوق بازنشستگی، جوایز | درآمد تلقی نمیشود |
جریمه ماده 57 قانون مالیاتهای مستقیم
مطابق ماده 57 مالیات اجاره املاک، در صورتیکه سازمان امور مالیاتی تشخیص دهد مودی برای بهرهمندی از معافیتهای این ماده، اطلاعات یا درآمدهای خود را خلاف واقع اعلام کرده است، در صورت اثبات خلاف واقع بودن اظهارنامه، مالیات متعلق به اضافه یک برابر آن به عنوان جریمه وصول میشود. بنابراین، جریمه این ماده معادل خود مالیات متعلق است.
در صورتیکه این جریمه به مودی تعلق گرفته باشد، باید توجه داشت که بخشودگی جریمه ماده ۵۷ قانون مالیاتهای مستقیم تابع مقررات عمومی بخشودگی جرایم مالیاتی است و بهصورت خودکار انجام نمیشود و میتواند با استناد به ماده ۱۹۱ قانون مالیاتهای مستقیم و بخشنامه ماده ۵۷ قانون مالیاتهای مستقیم در هر سال، برای بخشودگی تمام یا بخشی از جریمه درخواست خود را به سازمان امور مالیاتی ارائه کند.
در بررسی درخواست بخشودگی، عواملی مثل نحوۀ انجام تکالیف مالیاتی، سابقه مودی و دلایل ایجاد جریمه میتواند مورد توجه قرار گیرد.
برای یادگیری و انتخاب مسیر مناسب در زمینه مالیات، با کارشناسان آکادمی مشورت کنید.
تفاوت تبصره های ماده 53 با ماده 55 و 57 قانون مالیات های مستقیم
برای درک تفاوت مادههای 53، 55 و 57 قانون مالیاتهای مستقیم، بهتر است آنها را در یک زنجیره مالیاتی ببینیم، نه سه حکم جدا از هم.
- ماده ۵۳: نحوه تعیین درآمد مشمول مالیات اجاره را مشخص میکند. براساس این ماده، ۲۵ درصد مالالاجاره بابت هزینهها و استهلاکات از کل مالالاجاره کسر میشود و مابقی مبنای محاسبه مالیات قرار میگیرد.
- ماده ۵۵: برای شرایطی است که مالک، ملک خود را اجاره داده و برای سکونت خود ملک دیگری اجاره کرده یا از خانه سازمانی استفاده میکند. در صورت وجود شرایط قانونی، اجاره پرداختی بابت محل سکونت از مالالاجاره دریافتی کسر میشود.
- ماده ۵۷: برای شخص حقیقیای است که درآمد دیگری ندارد. این شخص میتواند تا سقف معافیت مقرر در ماده ۸۴، از درآمد مشمول مالیات سالانه مستغلات خود استفاده کند.
بنابراین، ماده ۵۳ مبنای محاسبه درآمد مشمول مالیات اجاره، ماده ۵۵ ناظر به یک وضعیت خاص مالک و ماده ۵۷ مربوط به معافیت شخص حقیقی فاقد درآمد است.
اشتباهات رایج معافیت ماده 57
بخش زیادی از مشکلات مودیان به خود قانون مربوط نیست؛ بلکه از برداشت اشتباه درباره شرایط آن ایجاد میشود.
- تصور اینکه هر مالک میتواند از ماده ۵۷ استفاده کند:
این تصور درست نیست. ماده ۵۷ برای وضعیت مشخصی از اشخاص حقیقی فاقد درآمد پیشبینی شده است. - محاسبه معافیت براساس کل اجاره دریافتی:
مبنای ماده، درآمد مشمول مالیات سالانه مستغلات است؛ بنابراین، ابتدا باید محاسبه مالیات اجاره طبق مقررات مربوط انجام شود. - تصور اینکه سود بانکی باعث از بین رفتن معافیت میشود:
خود ماده ۵۷ صراحت دارد که سود ناشی از سپردههای بانکی در اجرای این حکم درآمد تلقی نمیشود. - بیتوجهی به اظهارنامه اجاره املاک:
استفاده از این معافیت صرفاً با ادعای شفاهی امکانپذیر نیست. ماده ۵۷، ارائه اظهارنامه مخصوصی را پیشبینی کرده است. - اعلام نادرست نداشتن درآمد:
این مورد از مهمترین خطاهاست؛ زیرا اگر خلاف واقع بودن اظهارنامه ثابت شود، علاوه بر مالیات، جریمهای معادل مالیات متعلق مطالبه خواهد شد.
جمعبندی
ماده 57 قانون مالیات های مستقیم در سال ۱۴۰۵، نقش مهمی در حمایت از اشخاص حقیقی فاقد درآمد دارد و شرایطی فراهم میکند که این افراد بتوانند مالیات اجاره ملک را بهصورت قانونی مدیریت کنند. آگاهی از سقف معافیت، نحوه تکمیل اظهارنامه و استثناهای قانونی، مهمترین نکاتی هستند که میتوانند از بروز خطا و مشکلات مالی جلوگیری کنند. به نظر شما، کدام بخش از ماده ۵۷ در سال ۱۴۰۵ بیشترین اثر را بر تصمیمگیری مالکان دارای درآمد اجاره خواهد گذاشت؟ نظرات و تجربیات خود را در کامنت با ما به اشتراک بگذارید.
سوالات متداول
خیر، این معافیت صرفاً برای اشخاص حقیقی در نظر گرفته شده است.
بله، طبق ماده 57 قانون مالیات های مستقیم، درآمدهایی مانند حقوق بازنشستگی، مستمری، سود بانکی و جوایز بهعنوان درآمد مشمول مالیات در نظر گرفته نمیشوند و مانعی برای استفاده از معافیت نیستند.
میزان معافیت سالانه معادل سقف معافیت مالیاتی حقوق و دستمزد است که هر ساله توسط سازمان امور مالیاتی کشور اعلام میشود و متغیر است.
جریمه ماده ۵۷ سال ۱۴۰۵، برابر میزان مالیات متعلق و یک برابر آن است.
نظرات
وقت بخیر. اگر فردی هیچ درآمد دیگه ای نداشته باشه اما فرم استشهاد و اظهارنامه ماده ۵۷ رو سر موعد ارسال نکنه، جریمه قطعی میشه یا همچنان راهی برای اعتراض و اثبات عدم درآمد در هیئت ها وجود داره؟
درود و مهر
عدم ارسال بهموقع اظهارنامه ماده ۵۷ میتواند برخورداری از معافیت را با مشکل مواجه کند؛ اما لزوماً امکان اعتراض را از بین نمیبرد. مؤدی میتواند در مهلت قانونی به برگ تشخیص اعتراض کند و با ارائه مدارک معتبر، نداشتن درآمد مشمول مالیات و احراز شرایط معافیت را در هیئت حل اختلاف مالیاتی پیگیری کند. پذیرش اعتراض به بررسی مستندات و شرایط قانونی بستگی دارد.