
متن ماده 84 قانون مالیاتهای مستقیم
ماده 84 قانون مالیات های مستقیم را به زبان ساده میتوان اینطور تعریف کرد:
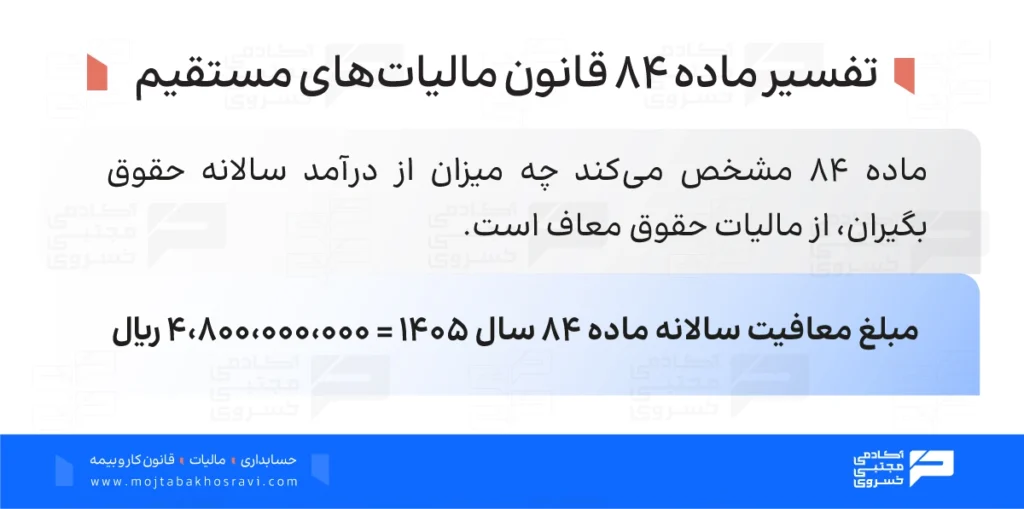
قانونگذار هر سال در قانون بودجه مشخص میکند چه مقدار از حقوق کارگران از پرداخت مالیات معاف است. اگر فردی از یک یا چند محل حقوق دریافت کند، مجموع درآمد او در نظر گرفته میشود و تنها به بخشی که از سقف معافیت تعیین شده بیشتر باشد، مالیات تعلق میگیرد. براساس آخرین اصلاحات، متن این ماده از قانون مالیاتهای مستقیم بهشرح زیر است:
میزان معافیت مالیات بر درآمد سالانه مشمول مالیات حقوق از یک یا چند منبع، هرساله در قانون بودجه سنواتی مشخص میشود.
این ماده دو پینوشت مهم دارد که به آن ضمیمه شده است:
پینوشت ۱– به موجب مفاد ماده ۱۸ قانون حمایت از خانواده و جوانی جمعیت مصوب ۱۴۰۰/۰۷/۲۴؛ میزان معافیت مالیاتی اشخاص حقیقی موضوع ماده (۸۴) قانون مالیاتهای مستقیم اصلاحی مصوب ۱۳۹۴/۰۴/۳۱ به ازای فرزند سوم و بیشتر، که بعد از تصویب این قانون متولد شود به ازای هر فرزند مشمول پانزده درصد (۱۵%) تخفیف مشروط به تصویب آن در بودجه سنواتی میشود. این تخفیف حداکثر سهبار قابل استفاده است.
تبصره – تخفیف مندرج در این ماده علاوه بر معافیتهای مندرج در ماده (۸۴) قانون یاد شده است.
پینوشت ۲– به موجب بند ۱۶ ماده واحده قانون اصلاح قانون مالیاتهای مستقیم مصوب ۱۳۹۴/۰۴/۳۱، متن زیر جایگزین متن قبلی ماده (۸۴) شد.
ماده ۸۴ – تا میزان یکصد و پنجاه برابر حداقل حقوق مبنای جدول حقوق موضوع ماده (۱) قانون نظام هماهنگ پرداخت کارکنان دولت – مصوب ۱۳۷۰- درآمد سالانه مشمول مالیات حقوق کلیه حقوق بگیران از جمله کارگران مشمول قانون کار، از یک یا چند منبع، از پرداخت مالیات معاف میشود.
مطابق ماده 90 قانون مالیاتهای مستقیم در مواردی که حقوق کارمندان دولت به عنوان یک عنصر اصلی در بر داشته باشد با نرخ 10 درصد محاسبه خواهد شد. اما نظریههای مهمی که نقش مودیان را در بر داشته است به عنوان یک عنصر اصلی با توجه به موضوع مالیات و قانون مالیات های مستقیم به عنوان یک عنصر حیاتی و اصلی قانون مالیاتهای مستقیم را در بر داشته است.
برای یادگیری و انتخاب مسیر مناسب در زمینه مالیات، با کارشناسان آکادمی مشورت کنید.
تفسیر ماده 84 قانون مالیات های مستقیم
در صورتی که میخواهید بدانید موضوع ماده 84 قانون مالیات های مستقیم چیست؟ باید گفت این ماده دارای چهار بخش کلیدی است که هر کدام نقش مهمی در تعیین معافیت مالیات حقوق دارند. در ادامه، جزء به جزء ماده ۸۴ قانون مالیاتهای مستقیم را مرور میکنیم.
۱. میزان معافیت مالیات بر درآمد سالانه
این بخش از ماده ۸۴، سقف درآمد سالانهای را مشخص میکند که حقوقبگیر تا آن میزان از پرداخت مالیات حقوق معاف است. بنابراین، مبنای محاسبه معافیت براساس درآمد سالانه فرد است، نه صرفاً حقوق یک ماه.
۲. مشمول مالیات حقوق
منظور از درآمد حقوق، وجوه و مزایایی است که شخص در قبال اشتغال خود دریافت میکند و طبق مقررات مالیاتی، درآمد حقوق محسوب میشود. البته همه پرداختهای دریافتی لزوما مشمول مالیات نیستند و برخی موارد مثل حق ماموریت از پرداخت مالیات حقوق معاف هستند.
۳. دریافت درآمد از یک یا چند منبع
عبارت «از یک یا چند منبع» درآمدهای ترکیبی را پوشش میدهد. به عنوان مثال در صورتیکه یک شخص از دو یا چند محل مختلف حقوق دریافت کند، نمیتوان معافیت ماده ۸۴ را برای هر منبع بهصورت جداگانه در نظر گرفت و مجموع همه آنها به صورت سالانه ارزیابی میشود.
۴. تعیین سقف معافیت در قانون بودجه هر سال
یکی از نکات مهم ماده ۸۴ این است که سقف معافیت آن ثابت نیست. قانونگذار، میزان معافیت مالیات حقوق را هر سال در قانون بودجه سنواتی تعیین میکند.
برای مثال در سال ۱۴۰۵ سقف معافیت موضوع ماده ۸۴، ۴,۸۰۰,۰۰۰,۰۰۰ ریال در سال تعیین شده است. بنابراین، برای محاسبه مالیات حقوق در هر سال باید رقم تعیین شده در قانون بودجه همان سال را ملاک قرار داد.
برای کارفرمایان، ماده ۸۴ در کنار ماده ۸۶ قانون مالیاتهای مستقیم اهمیت دارد؛ زیرا آنها موظف هستند مالیات حقوق کارکنان را محاسبه، کسر و به سازمان امور مالیاتی پرداخت کنند. عدم رعایت این ماده میتواند منجر به جرائم مالیاتی برای کارفرما شود.
معافیت ماده 84 قانون مالیات های مستقیم
مبلغ معافیت مالیات حقوق ثابت نیست و هر سال براساس قانون بودجه سنواتی تعیین میشود. بنابراین، برای محاسبه دقیق مالیات حقوق باید رقم معافیت مربوط به همان سال را در نظر بگیرید.
برای آشنایی با روند تغییر سقف معافیت، در ادامه معافیت موضوع ماده 84 قانون مالیاتهای مستقیم سالهای گذشته را در کنار رقم معافیت ماده 84 قانون مالیات های مستقیم 1405 مقایسه میکنیم. این مقایسه در جدول ماده 84 قانون مالیاتهای مستقیم کمک میکند هنگام بررسی یا محاسبه مالیات حقوق مربوط به سالهای مختلف، رقم معافیت هر سال را بهدرستی در نظر بگیرید.
| سال | معافیت ماهانه حقوق (ریال) | معافیت سالانه حقوق (ریال) |
| ۱۴۰۲ | ۱۰۰٬۰۰۰٬۰۰۰ | ۱٬۲۰۰٬۰۰۰٬۰۰۰ |
| ۱۴۰۳ | ۱۰۰٬۰۰۰٬۰۰۰ | ۱٬۲۰۰٬۰۰۰٬۰۰۰ |
| ۱۴۰۴ | ۲۰۰٬۰۰۰٬۰۰۰ | ۲٬۴۰۰٬۰۰۰٬۰۰۰ |
| ۱۴۰۵ | ۴۰۰٬۰۰۰٬۰۰۰ | ۴٬۸۰۰٬۰۰۰٬۰۰۰ |
همانطور که در جدول مشاهده میکنید، معافیت موضوع ماده 84 قانون مالیاتهای مستقیم سال 1402 و سال 1403 برابر و سقف معافیت ماهانه در هر دو سال ۱۰۰٬۰۰۰٬۰۰۰ ریال تعیین شده بود که در سال 1404 این رقم به ۲۰۰٬۰۰۰٬۰۰۰ ریال در ماه افزایش پیدا کرد و در سال ۱۴۰۵، سقف معافیت ماده 84 قانون مالیات های مستقیم برای درآمد حقوق، سالانه ۴٬۸۰۰٬۰۰۰٬۰۰۰ ریال و ماهانه ۴۰۰٬۰۰۰٬۰۰۰ ریال مشخص شد.
جدول معافیت ماده ۸۴ سال ۱۴۰۵
برای سال ۱۴۰۵، مبلغ معافیت سالانه حقوق ۴٬۸۰۰٬۰۰۰٬۰۰۰ ریال و معافیت ماهانه معادل ۴۰۰٬۰۰۰٬۰۰۰ ریال است. بنابراین، اگر درآمد مشمول مالیات حقوق یک فرد در سال ۱۴۰۵ در محدوده این سقف قرار داشته باشد، این بخش از درآمد مالیات ندارد. نسبت به مبلغ بالاتر از سقف، باید نرخهای مالیاتی مربوط به همان سال اعمال شود. مادههای قانونی مرتبط با معافیت ماده ۸۴ قانون مالیاتهای مستقیم در سال 1405 به شرح جدول زیر است:
| نوع معافیت | میزان معافیت (ریال) | ماده قانون مالیاتهای مستقیم |
| معافیت سالانه درآمد حقوق | 4،800،000،000 | ماده ۸۴ |
| معافیت درآمد اجاره سرپرست خانوار | 4،800،000،000 | تبصره ۱۱ ماده ۵۳ |
| عیدی و پاداش | 400،000،000 | بند ۱۰ ماده ۹۱ |
| مزایای غیرنقدی | 800،000،000 | بند ۱۳ ماده ۹۱ |
این معافیت شامل تمامی پرداختهای مرتبط با اشتغال اعم از حقوق، مزایا، اضافهکاری، پاداش، کارانه و سایر موارد مشابه (اعم از نقدی یا غیرنقدی) میشود.
با این حال، برخی دریافتیها مثل حق تدریس، حق مشاوره و حق تحقیق که از سوی کارفرمای غیر اصلی پرداخت میشود، مشمول معافیت ماده ۸۴ نیستند و مطابق تبصره ۱ ماده ۸۶، مالیات آنها بهصورت مقطوع و با نرخ ۱۰ درصد محاسبه و قابل کسر است.
تفاوت ماده 84 و 85 قانون مالیاتهای مستقیم
تفاوت ماده ۸۴ و ۸۵ قانون مالیاتهای مستقیم عبارت است از:
- ماده ۸۴: سقف معافیت از مالیات را تعیین میکند؛ یعنی مشخص میکند چه مقدار از درآمد سالانه اصلاً مالیاتی ندارد.
- ماده ۸۵: نرخها و شیوۀ محاسبه مالیات برای مبلغی که فراتر از سقف معافیت ماده ۸۴ است را مشخص میکند. این نرخها بهصورت پلکانی (از ۱۰% تا ۳۵% برای سال ۱۴۰۵) اعمال میشوند.
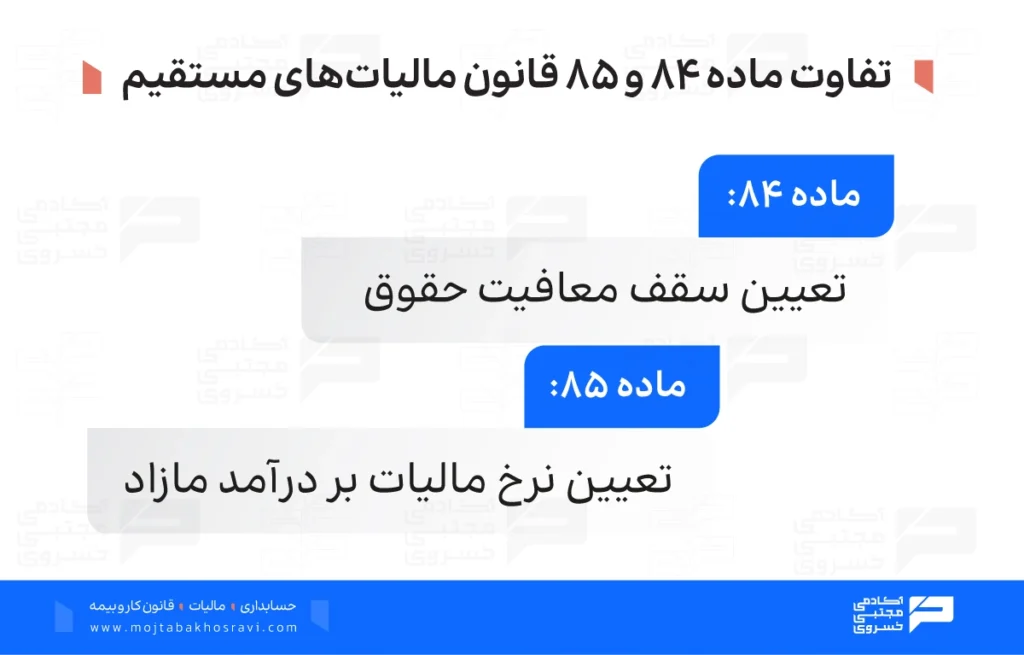
به بیان سادهتر، ابتدا با استفاده از ماده ۸۴ مشخص میکنیم حقوق چه مقدار معاف است. سپس مبلغ باقیمانده را با نرخهای ماده ۸۵ قانون مالیاتهای مستقیم محاسبه میکنیم که مالیات قابل پرداخت بهدست آید.
جمعبندی
ماده 84 قانون مالیات های مستقیم، تعیین کننده سقف معافیت مالیاتی حقوق و مزایا برای حقوقبگیران است. برای سال ۱۴۰۵، سقف معافیت سالانه حقوق ۴٬۸۰۰٬۰۰۰٬۰۰۰ ریال تعیین و درآمدهای بالاتر از این سقف، مشمول مالیات با نرخ پلکانی ۱۰ تا ۳۰ درصد خواهند بود. به نظر شما، آیا افزایش سقف معافیت ماده ۸۴ در سال ۱۴۰۵ توانسته همگام با نرخ تورم از فشار مالیاتی بر حقوقبگیران بکاهد؟ نظرات خود را در کامنتها با ما به اشتراک بگذارید.
سوالات متداول
موضوع ماده 84 قانون مالیات های مستقیم، تعیین میزان معافیت سالانه مالیات بر درآمد حقوق است. میزان این معافیت برای درآمد حقوق از یک یا چند منبع، هر سال در قانون بودجه سنواتی تعیین میشود.
سقف معافیت مالیاتی در سال ۱۴۰۵، ماهانه ۴۰۰,۰۰۰,۰۰۰ ریال و سالانه ۴,۸۰۰,۰۰۰,۰۰۰ ریال تعیین شده است.
بله، اما در صورتیکه جمع حقوق دریافتی از سقف معافیت بیشتر شود، فقط به یک منبع درآمدی معافیت مالیات حقوق تعلق میگیرد.
این معافیت صرفاً به “درآمد حقوق” تعلق میگیرد و شامل سایر انواع درآمدها (مانند درآمد اجاره، درآمد مشاغل و…) نمیشود.

نظرات
برای پرسنلی که دو جا مشغول به کار هستند، سقف معافیت ماده ۸۴ دقیقا چطور اعمال میشه؟ آیا هر دو کارفرما میتونن معافیت رو در نظر بگیرن یا فقط کارفرمای اصلی مجازه و مابقی مشمول مالیات کامل میشن؟ ممنون میشم اگر این مورد رو هم راهنمایی بفرمایید.
درود و مهر
طبق ماده ۸۴ قانون مالیاتهای مستقیم، سقف معافیت مالیات حقوق برای درآمد سالانه فرد از یک یا چند منبع تعیین میشود؛ بنابراین، معافیت ماده ۸۴ به هر کارفرما بهصورت جداگانه تعلق نمیگیرد. طبق تبصره ۱ ماده ۸۶، پرداختکنندهای غیر از پرداختکننده اصلی حقوق، هنگام محاسبه مالیات، مجاز به اعمال معافیت ماده ۸۴ نیست و باید مالیات را با نرخ مقطوع ۱۰ درصد محاسبه کند. در نتیجه، معافیت معمولاً نزد کارفرمای اصلی اعمال میشود و حقوق پرداختی از محل دوم، مشمول این نرخ خواهد بود.