
آیا مهریه شامل مالیات میشود؟
بر اساس قانون مالیاتهای مستقیم، دریافت اصل مهریه مشمول پرداخت مالیات نیست. این موضوع در ماده ۱۴۴ قانون مالیاتهای مستقیم به صراحت مشخص شده است. طبق این ماده، «جهیزیه منقول و مهریه، اعم از منقول و غیرمنقول» از پرداخت مالیات معاف هستند.
در صورتیکه مهریه وجه نقد، سکه، ملک، خودرو یا مال دیگری باشد، بابت دریافت اصل مهریه، مالیات مستقیم پرداخت نمیکنید و مالیات مستقلی با عنوان «مالیات بر درآمد مهریه» به آن تعلق نمیگیرد.
آیا قانون مالیات مهریه تصویب شد؟
یکی از مهمترین ابهامها درباره مالیات مهریه 1405، تفاوت میان «طرح مالیات بر مهریه» و «قانون لازمالاجرا» است. در وضعیت فعلی، برای اصل مهریه مالیات مستقلی وضع نشده است و حکم ماده ۱۴۴ قانون مالیاتهای مستقیم همچنان مبنای بررسی قرار میگیرد. این ماده، مهریه اعم از منقول و غیرمنقول را از پرداخت مالیات معاف کرده است.
بنابراین، اگر برای شما هم سوال است که قانون مالیات مهریه از کی اجرایی میشود؟ آیا مالیات مهریه تصویب شد؟ باید بدانید که صرفاً مطرح شدن پیشنهاد دریافت مالیات از مهریه، به معنای تصویب و اجرای آن نیست. برای ایجاد یک تکلیف مالیاتی جدید، باید حکم قانونی مشخصی تصویب و پس از طی مراحل قانونی، ابلاغ و لازمالاجرا شود. در نتیجه، نرخهایی که درباره مالیات مهریه در برخی مطالب منتشر شدهاند تا زمانی که در قانون لازمالاجرا قرار نگرفته باشند، مبنای مطالبه مالیات از زوجین نیستند.
برای یادگیری و انتخاب مسیر مناسب در زمینه مالیات، با کارشناسان آکادمی مشورت کنید.
آیا قانون جدید مهریه شامل گذشته هم میشود؟
اگر این سؤال برای شما هم پیش آمده که آیا قانون جدید مهریه عطف به ماسبق میشود یا خیر؟ پاسخ به متن نهایی قانون و تاریخ اجرای آن بستگی دارد. یعنی صرفا تصویب یک قانون جدید، به این معنا نیست که تمام مهریههایی که در سالهای قبل تعیین شدهاند، به صورت خودکار مشمول مقررات جدید شوند.
بنابراین، اگر مهریه شما مربوط به سالهای قبل است، قبل از هر تصمیمی باید بررسی کنید قانون جدید مالیات بر مهریه از چه تاریخی اجرا میشود و آیا برای مهریههای قبلی هم حکم مشخصی در نظر گرفته است یا خیر.
در سال ۱۴۰۵ باید سه موضوع را از یکدیگر جدا کرد: مالیات بر اصل مهریه، مقررات جدید مربوط به ضمانت اجرای مهریه و هزینهها یا مالیاتهای مربوط به انتقال داراییای که به عنوان مهریه پرداخت میشود. این سه موضوع از نظر مبنای قانونی و نحوۀ اجرا یکسان نیستند و ترکیب آنها در یک عنوان کلی با نام «مالیات مهریه» میتواند باعث برداشت اشتباه شود.
قانون معافیت زنان از پرداخت نیم عشر مالیات بر مهریه
موضوع «قانون معافیت زنان از پرداخت نیم عشر مالیات بر مهریه» را نباید با مالیات بر اصل مهریه یکی دانست. «نیمعشر اجرایی» مربوط به هزینه اجرای اسناد و احکام است و از نظر ماهیت با مالیات مستقیمی که دولت بابت درآمد دریافت میکند، تفاوت دارد.
بنابراین، هنگام بررسی هزینههای مطالبه یا اجرای مهریه باید مشخص شود مبلغ مورد نظر دقیقاً تحت چه عنوان قانونی دریافت میشود؛ زیرا هر هزینهای که در فرآیند مطالبه مهریه ایجاد شود، لزوماً مالیات مهریه نیست.
مالیات مهریه چند درصد است؟
مالیات مهریه 1405، یکی از موضوعاتی است که درباره آن اعداد و درصدهای مختلفی منتشر شده است. با این حال، برای پاسخ دقیق به سؤال «مالیات مهریه چقدر است؟»، ابتدا باید میان مقررات فعلی و نرخهای پیشنهادی جدول مالیات مهریه 1405 تفاوت قائل شویم. درصدهای مالیات مهریه، در قالب طرح پیشنهادی بیان شدهاند و تا زمانی که به قانون لازمالاجرا تبدیل نشدهاند، نمیتوان آنها را مالیات قطعی قابل مطالبه از زوجین دانست.
| تعداد سکه | میزان مالیات( از ارزش کل مهریه ) |
| تا ۱۴ عدد سکه | معاف از مالیات |
| از ۱۵ تا ۱۰۰ سکه | ٪۱.۱ |
| از ۱۰۱ تا ۲۰۰ سکه | ٪۲ |
| بیش از ۲۰۰ سکه | ٪۱۵ |
نکته: در این طرح، مبنای تعیین نرخ، تعداد سکههای مهریه و ارزش ریالی کل آن است.
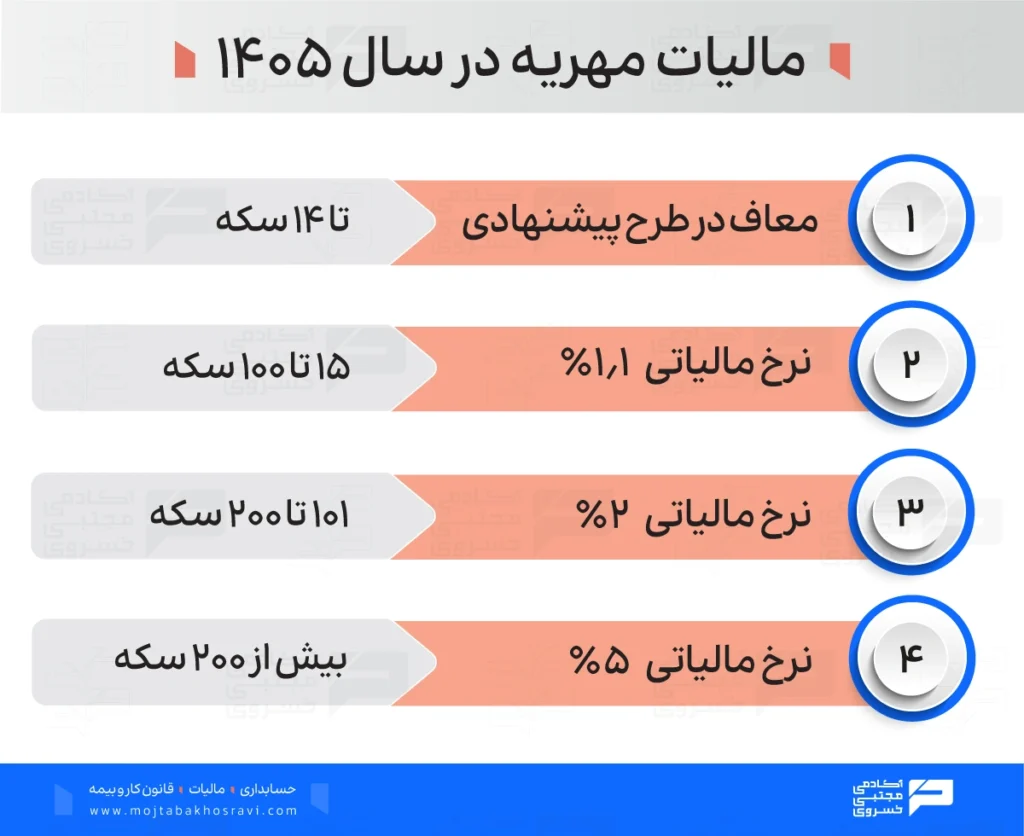
بر اساس نرخهای پیشنهادی جدول مالیات مهریه 1405، مهریه تا ۱۴ سکه در گروه معاف قرار دارد. برای مهریه ۱۵ تا ۱۰۰ سکه، نرخ ۱.۱ درصد، برای ۱۰۱ تا ۲۰۰ سکه نرخ ۲ درصد و برای بیش از ۲۰۰ سکه نرخ ۱۵ درصد مطرح شده است.
نحوه محاسبه مالیات مهریه 1405 در طرح پیشنهادی
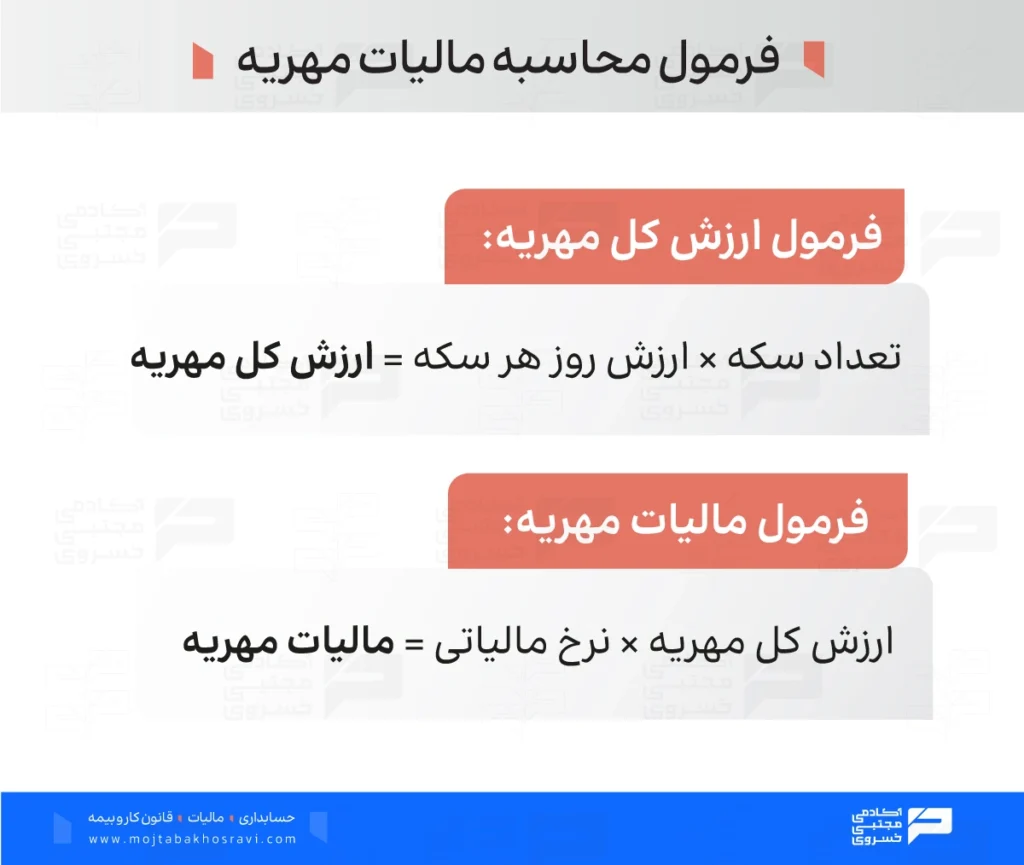
برای محاسبه مالیات مهریه در طرح پیشنهادی، ابتدا باید ارزش کل سکههای مهریه مشخص شود. برای این کار، تعداد سکههای درجشده در عقدنامه در ارزش هر سکه ضرب میشود. سپس با توجه به تعداد سکهها، نرخ مالیاتی مربوط به آن بازه در ارزش کل مهریه اعمال میشود.
فرمول ارزش کل مهریه:
تعداد سکه × ارزش روز هر سکه = ارزش کل مهریه
فرمول مالیات مهریه:
ارزش کل مهریه × نرخ مالیاتی = مالیات مهریه
برای اینکه بدانید هر سکه چقدر مالیات دارد؟ باید مراحل زیر را بترتیب دنبال کنید:
- ابتدا تعداد سکههای درج شده در عقدنامه مشخص میشود.
- سپس ارزش روز هر سکه برای محاسبه در نظر گرفته میشود.
- با ضرب این دو عدد، ارزش کل مهریه به دست میآید.
- در مرحله آخر، نرخ پیشنهادی مربوط به تعداد سکهها روی ارزش کل مهریه اعمال میشود.
برای درک بهتر نحو محاسبه، فرض کنید مهریه برابر با ۱۱۴ سکه بهار آزادی باشد و ارزش مبنای هر سکه را در این مثال ۸۴,۴۹۰,۰۰۰ تومان در نظر بگیریم. از آنجا که ۱۱۴ سکه در بازه ۱۰۱ تا ۲۰۰ سکه قرار میگیرد، در جدول پیشنهادی، نرخ ۲ درصد برای مالیات مهریه 114 سکه مطرح شده است.
ارزش کل مهریه:
۱۱۴ × ۸۴,۴۹۰,۰۰۰ = ۹,۶۳۱,۸۶۰,۰۰۰ تومان
اگر نرخ پیشنهادی ۲ درصد را روی ارزش کل مهریه اعمال کنیم:
۹,۶۳۱,۸۶۰,۰۰۰ × ۲٪ = ۱۹۲,۶۳۷,۲۰۰ تومان
بنابراین، در این مثال مبلغ محاسبه شده برای مالیات مهریه 114 سکه برابر با ۱۹۲ میلیون و ۶۳۷ هزار و ۲۰۰ تومان خواهد بود. توجه داشته باشید که این محاسبه صرفا بر اساس نرخهای مطرح شده در طرح پیشنهادی انجام شده و به معنای وجود مالیات قطعی و قابل پرداخت برای مهریه ۱۱۴ سکه در وضعیت فعلی نیست.
مالیات مهریه بر عهده کیست؟
این سوالی است که بسیاری از زوجین هنگام تعیین مهریه با آن مواجه میشوند؛ اما طبیعی است که هیچکدام از زوجین تمایلی به برعهده گرفتن تمام مالیات مهریه نداشته باشند. بر اساس طرح پیشنهادی مالیات مهریه 1405، برای تقسیم این هزینه میان زوجین، مالیات مهریه به صورت مساوی میان زن و شوهر تقسیم میشود و هر یک باید ۵۰ درصد از مبلغ مالیات را پرداخت کنند.
هدف از مطرح شدن این طرح، جلوگیری از تعیین مهریههای سنگین و کاهش تعداد پروندههای قضایی مرتبط با مطالبه مهریه است. با این حال، توجه داشته باشید که برای تشخیص وضعیت اجرایی این موضوع، باید آخرین مقررات و مصوبات رسمی را بررسی کرد و صرفاً مطرح شدن یک طرح به معنای اجرای قطعی آن نیست.
زمان پرداخت مالیات مهریه
زمان پرداخت مالیات مهریه چه زمانی است؟ طبق طرح پیشنهادی، پرداخت مالیات مهریه همزمان با ثبت عقدنامه و در دفاتر ثبت ازدواج انجام میشود. بنابراین، اگر مبلغ مهریه از میزان معافیت تعیین شده بیشتر باشد، زوجین باید مالیات متعلقه را در زمان ثبت عقد پرداخت کنند که امکان ثبت رسمی ازدواج و صدور سند وجود داشته باشد.
اگر مهریه به صورت اقساطی تعیین شود، مالیات آن اقساطی نخواهد شد. به بیان سادهتر، در صورتی که زوج متعهد شود مهریه را در چند مرحله پرداخت کند، مالیات مربوط به آن باید در زمان ثبت عقد و به صورت یکجا پرداخت شود. بنابراین بهتر است زوجین پیش از ثبت عقد، مبلغ مهریه و مالیات احتمالی آن را بررسی کنند که هنگام مراجعه به دفترخانه با هزینه پیشبینی نشده مواجه نشوند.
جمعبندی
مالیات مهریه به عنوان یک طرح پیشنهادی جدید برای کاهش مهریههای سنگین و حمایت از زوجین مطرح شده که به طور کامل در سال 1405 آن را اجرایی نکردهاند. با این حال مالیات بر مهریههای بیش از ۱۴ سکه به صورت پلکانی تعیین شده و مسئولیت پرداخت آن به صورت مشترک بر عهده زوجین قرار داده شده است. به نظر شما اگر مالیات مهریه تصویب شود، دریافت مالیات از مهریههای سنگین میتواند به کاهش مهریههای غیرمتعارف کمک کند؟ نظرات خود را در کامنتها با ما به اشتراک بگذارید.
سوالات متداول
طبق ماده ۱۴۴ قانون مالیاتهای مستقیم، مهریه از شمول مالیات خارج است و هنگام دریافت مهریه، مالیاتی به زوجه تعلق نمیگیرد.
با توجه به معافیت مهریه، اصولاً مالیات بر مهریه بر عهده هیچیک از طرفین نیست و مالیات مستقیمی برای آن وضع نشده است.
خود مهریه معاف است؛ اما اگر زوجه سکههای مهریه را بفروشد، سود حاصل از فروش میتواند مشمول مالیات بر درآمد شود.
اصل مهریه معاف است؛ ولی هنگام انتقال سند ملک/خودرو ممکن است هزینههایی مثل مالیات نقلوانتقال یا عوارض مطرح شود (مربوط به انتقال دارایی است، نه مالیات بر مهریه).
بله، در این صورت مهریه بهعنوان ارث محسوب و مشمول مالیات بر ارث میشود.

نظرات
من واقعا گیج شدم. هر جا یه چیزی میگن. یکی میگه مهریه مالیات نداره، یکی میگه از امسال قراره سخت گیری بشه. آیا این قانون ۱۴۰۵ برای مهریه هایی که قبلا ثبت شده مثلا (سال 1399) هم عطف به ماسبق میشه یا فقط شامل توافقهای جدید امسال هست؟
درود و مهر
در حال حاضر مالیات مستقلی برای مهریه بهعنوان یک قانون قطعی و لازمالاجرا وجود ندارد. بنابراین مهریهای که در سال ۱۳۹۹ ثبت شده، فعلاً مشمول مالیات جدیدی نشده است. در صورت تصویب قانون جدید، نحوه شمول آن نسبت به مهریههای قبلی باید از متن همان قانون مشخص شود و صرفاً با انتشار خبر، قانون عطف به ماسبق نمیشود.