
تفسیر ماده 132 قانون مالیاتهای مستقیم
ماده 132 قانون مالیاتهای مستقیم برای حمایت از سرمایهگذاری در بخشهای تولیدی، معدنی و برخی فعالیتهای خدماتی، درآمدهای واجد شرایط را برای یک دوره مشخص با نرخ صفر مالیاتی محاسبه میکند.
قانونگذار در ابتدای این ماده، به «درآمد ابرازی ناشی از فعالیتهای تولیدی و معدنی اشخاص حقوقی غیردولتی» اشاره کرده است. بنابراین، مشوق مالیاتی این ماده فقط به درآمدی تعلق میگیرد که مودی در اظهارنامه مالیاتی خود ابراز کرده باشد و درآمدهای کتمان شده از مالیات با نرخ صفر برخوردار نخواهند شد.
قانونگذار همچنین از «اشخاص حقوقی غیردولتی» نام برده است. این عبارت نشان میدهد که شخصیت حقوقی و وضعیت مالکیت واحد در مشمولیت ماده اهمیت دارد. بنابراین، نمیتوان حکم ماده ۱۳۲ را بدون بررسی وضعیت حقوقی و مالکیت واحد به همه شرکتها و واحدهای اقتصادی تعمیم داد.
فلسفه معافیت ماده 132 این است که مالیات، مانع توسعه فعالیتهای تولیدی، معدنی و برخی خدماتی نشود و در مقابل، مودی هم با انجام تکالیف قانونی بتواند از این مشوق استفاده کند. بنابراین در تفسیر ماده 132 قانون مالیاتهای مستقیم، سؤال اصلی فقط این نیست که «آیا شرکت معاف است؟»؛ بلکه باید مشخص شود کدام درآمد، از چه فعالیتی، در چه محلی، از چه تاریخی و برای چه مدتی مشمول نرخ صفر است.
جدول ماده 132 قانون مالیاتهای مستقیم
در صورتیکه میخواهید بدانید معافیت ماده 132 چه فعالیتهایی را پوشش میدهد، مدت استفاده از نرخ صفر چقدر است و چه محدودیتهایی دارد، در جدول ماده 132، مهمترین شرایط و احکام آن را به صورت خلاصه آوردهایم.
| موضوع | حکم ماده ۱۳۲ |
| فعالیتهای مشمول | تولیدی، معدنی و برخی فعالیتهای خدماتی مثل بیمارستانها، هتلها و مراکز اقامتی گردشگری دارای مجوز |
| اشخاص مشمول | اشخاص حقوقی غیردولتی |
| مبنای برخورداری | درآمد ابرازی حاصل از فعالیت |
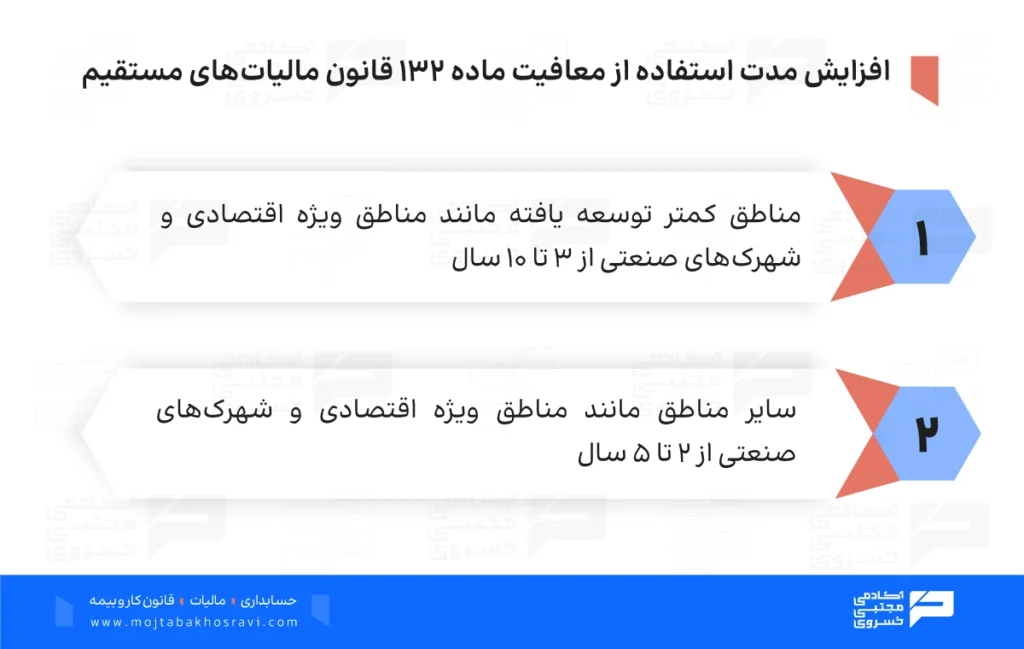
| مدت در مناطق عادی | ۵ سال از شروع بهرهبرداری یا فعالیت |
| مدت در مناطق کمتر توسعه یافته | ۱۰ سال از شروع بهرهبرداری یا فعالیت |
| شهرک صنعتی و منطقه ویژه اقتصادی | ۲ سال افزایش؛ در مناطق کمتر توسعه یافته ۳ سال |
| افزایش نیروی کار | با افزایش حداقل ۵۰ درصدی نیروی کار، یک سال افزایش مشوق |
| سرمایهگذاری مجدد | ادامه مشوق پس از دوره نرخ صفر، در شرایط مقرر |
| درآمد کتمان شده | مشمول نرخ صفر نیست |
| تکالیف مالیاتی | ارائه اظهارنامه، دفاتر و اسناد الزامی است |
| محدودیت جغرافیایی | 120 کیلومتری تهران، 50 کیلومتری اصفهان و 30 کیلومتری سایر مراکز استانها |
| هزینه تحقیقاتی | تا ۱۰ درصد مالیات ابرازی سال مربوط، در شرایط مقرر |
شرایط استفاده از معافیت ماده 132
شرایط استفاده از نرخ صفر مالیاتی و هرگونه معافیت یا مشوق مالیاتی مطابق بند الف ماده 132 قانون مالیات های مستقیم به شرح زیر عبارت است از:
- تسلیم اظهارنامه مالیاتی در موعد مقرر قانونی
- داشتن پروانه بهرهبرداری یا مجوز قانونی متناسب با نوع فعالیت
- ارائه دفاتر قانونی و اسناد و مدارک حسابداری مثل ارائه ترازنامه و حساب سود و زیان
بند ب ماده 132؛ افزایش دوره نرخ صفر با افزایش نیروی کار
یکی از مشوقهایی که قانونگذار برای واحدهای دارای شرایط استفاده از نرخ صفر مالیاتی ماده ۱۳۲ در نظر دارد، افزایش نیروی کار است. این مشوق به واحدهایی تعلق میگیرد که در دوره برخورداری از نرخ صفر، تعداد نیروی کار شاغل خود را به میزان مشخصی افزایش دهند.
براساس بند «ب» ماده ۱۳۲ قانون مالیاتهای مستقیم، واحدهای تولیدی، خدماتی و سایر مراکز موضوع این ماده که بیش از ۵۰ نفر نیروی کار شاغل دارند، اگر در هر سال از دوره برخورداری، تعداد نیروی کار شاغل خود را نسبت به سال قبل حداقل ۵۰ درصد افزایش دهند، میتوانند از یک سال افزایش مدت برخورداری از نرخ صفر مالیاتی استفاده کنند.
شرایط استفاده از افزایش نرخ صفر مطابق بند ب ماده 132 عبارت است از:
- واحد اقتصادی در زمان بهرهبرداری باید بیش از ۵۰ نفر نیروی کار شاغل داشته باشد.
- افزایش تعداد نیروی کار باید در دوره استفاده از نرخ صفر و نسبت به سال قبل همان دوره محقق شود.
- تعداد نیروی کار شاغل و میزان افزایش اشتغال باید به تأیید وزارت تعاون، کار و رفاه اجتماعی برسد.
- احراز افزایش نیروی کار با ارائه اسناد و مدارک مربوط به فهرست بیمه تأمین اجتماعی کارکنان انجام میشود.
بازنشستگی، استعفا و بازخرید نیروها، کاهش نیروی کار محسوب نمیشود. بنابراین، خروج این افراد بهتنهایی باعث از بین رفتن مشوق افزایش مدت نرخ صفر نخواهد شد.
بند پ ماده 132؛ مشوق شهرکهای صنعتی و مناطق ویژه اقتصادی
بند پ ماده 132 قانون مالیاتهای مستقیم برای واحدهای اقتصادی مستقر در شهرکهای صنعتی و مناطق ویژه اقتصادی، افزایش مدت برخورداری از نرخ صفر را پیشبینی کرده است.
بر اساس این بند، مدت برخورداری از نرخ صفر برای واحدهای موضوع ماده ۱۳۲ که در شهرکهای صنعتی یا مناطق ویژه اقتصادی مستقر باشند، دو سال افزایش پیدا میکند. اگر این واحدها در مناطق کمتر توسعه یافته قرار داشته باشند، مدت برخورداری سه سال افزایش خواهد یافت.
بنابراین، افزایش مدت نرخ صفر در بند پ به محل استقرار واحد وابسته است:
| وضعیت واحد اقتصادی | مناطق عادی | افزایش بند پ ماده 132 | مناطق کمتر توسعه یافته |
| شهرکهای صنعتی | 5 سال | 2 سال | 7 سال |
| مناطق ویژه اقتصادی | 10 سال | 3 سال | 13 سال |
بند ث ماده 132؛ مشوق سرمایهگذاری بعد از پایان دوره نرخ صفر
بند ث ماده 132 قانون مالیاتهای مستقیم، یک حمایت تکمیلی برای سرمایهگذاری مجدد و توسعه واحدهای مشمول ماده ۱۳۲ در نظر گرفته است. یعنی حمایت مالیاتی فقط به دوره اولیه نرخ صفر محدود نمیشود و پس از پایان این دوره، بسته به اینکه واحد در منطقه کمتر توسعه یافته یا سایر مناطق قرار داشته باشد، امکان استفاده از نرخ صفر یا تخفیف مالیاتی ادامه پیدا میکند.
مبنای این حمایت، سرمایه ثبت و پرداخت شده و میزان درآمد مشمول مالیات واحد است. بنابراین، برای استفاده درست از این مشوق باید سرمایهگذاری انجام شده، محل اجرای آن و ارتباط آن با ایجاد، توسعه یا نوسازی واحد بهطور دقیق قابل احراز باشد.
سرمایهگذاری در مناطق کمتر توسعه یافته
اگر واحد اقتصادی در منطقه کمتر توسعه یافته مستقر باشد، پس از پایان دوره اولیه محاسبه مالیات با نرخ صفر، مالیات سالهای بعد هم با نرخ صفر محاسبه میشود؛ اما این حمایت تا زمانی ادامه دارد که جمع درآمد مشمول مالیات واحد به دو برابر سرمایه ثبت و پرداخت شده برسد.
پس از رسیدن جمع درآمد مشمول مالیات به دو برابر سرمایه ثبت و پرداخت شده، حمایت موضوع این بند پایان مییابد و مالیات واحد با نرخهای مقرر در ماده ۱۰۵ قانون مالیاتهای مستقیم و تبصرههای آن محاسبه و دریافت میشود.
برای مثال، اگر سرمایه ثبت و پرداخت شده واحد ۱۰ میلیارد تومان باشد، حمایت مالیاتی این بند تا زمانی ادامه دارد که جمع درآمد مشمول مالیات واحد به ۲۰ میلیارد تومان برسد.
سرمایهگذاری در سایر مناطق
برای واحدهایی که در مناطق کمتر توسعه یافته قرار ندارند، حمایت مالیاتی محدودتر است. در این مناطق پس از پایان دوره اولیه نرخ صفر، ۵۰ درصد مالیات با نرخ صفر و ۵۰ درصد باقیمانده با نرخهای ماده ۱۰۵ و تبصرههای آن محاسبه و دریافت میشود.
این حمایت تا زمانی ادامه دارد که جمع درآمد مشمول مالیات واحد به معادل سرمایه ثبت و پرداخت شده برسد. پس از رسیدن به این حد، دیگر مشمول حمایت این بند نخواهید بود و ۱۰۰ درصد مالیات با نرخهای مقرر در ماده ۱۰۵ و تبصرههای آن محاسبه و دریافت میشود.
| بند ث ماده 132 قانون مالیاتهای مستقیم | ||
| وضعیت محل | مشوق پس از پایان دوره نرخ صفر | سقف استفاده از حمایت |
| مناطق کمتر توسعه یافته | ۱۰۰٪ مالیات با نرخ صفر | دو برابر سرمایه ثبت و پرداخت شده |
| سایر مناطق | ۵۰٪ نرخ صفر و ۵۰٪ نرخهای ماده ۱۰۵ | معادل سرمایه ثبت و پرداخت شده |
بند د ماده 132؛ محدوده جغرافیایی مشمول نرخ صفر مالیاتی
یکی از نکات مهم در استفاده از نرخ صفر مالیاتی ماده ۱۳۲، محل استقرار واحد تولیدی یا معدنی است. قانونگذار برای حمایت بیشتر از فعالیتهای اقتصادی در مناطق کمتر برخوردار، محدودههای جغرافیایی مشخصی را تعیین کرده است. بنابراین، قبل از اینکه برای استفاده از این مشوق اقدام کنید، حتماً باید محل استقرار واحد را با محدودههای تعیین شده در ماده ۱۳۲ تطبیق دهید.
براساس بند د ماده 132، واحدهای تولیدی و معدنی مستقر در شعاع ۱۲۰ کیلومتری مرکز استان تهران، ۵۰ کیلومتری مرکز استان اصفهان و ۳۰ کیلومتری مراکز سایر استانها و شهرهای دارای بیش از ۳۰۰ هزار نفر جمعیت، مشمول نرخ صفر و مشوقهای این ماده نیستند.
با این حال، برای شهرکهای صنعتی و مناطق ویژه اقتصادی یک استثنای مهم وجود دارد. واحدهای تولیدی و معدنی مستقر در این مناطق در سراسر کشور مشمول نرخ صفر هستند؛ بهجز شهرکهای صنعتی و مناطق ویژه اقتصادی مستقر در شعاع ۱۲۰ کیلومتری مرکز استان تهران.
تشریح فاصله در ماده 132 قانون مالیات های مستقیم
برای تشخیص مشمول بودن یک واحد تولیدی یا معدنی، صرفاً توجه به آدرس کافی نیست و باید فاصله محل استقرار از مرکز مربوط و وضعیت شهرک صنعتی یا منطقه ویژه اقتصادی هم بررسی شود.
اگر واحد تولیدی یا معدنی در محدوده ۱۲۰ کیلومتری مرکز استان تهران قرار داشته باشد، اصل بر عدم برخورداری از نرخ صفر است؛ حتی اگر در شهرک صنعتی یا منطقه ویژه اقتصادی مستقر باشد. در مقابل، استقرار در شهرک صنعتی یا منطقه ویژه اقتصادی در سایر محدودهها میتواند موجب برخورداری از نرخ صفر شود.
برای مثال، واحدی که در فاصله کمتر از ۵۰ کیلومتری مرکز استان اصفهان قرار دارد، اگر در یک شهرک صنعتی یا منطقه ویژه اقتصادی مستقر باشد، از این جهت مانعی برای استفاده از نرخ صفر ندارد. همین حکم درباره واحدهای مستقر در محدوده کمتر از ۳۰ کیلومتری مراکز سایر استانها هم برقرار است.
برای یادگیری و انتخاب مسیر مناسب در زمینه مالیات، با کارشناسان آکادمی مشورت کنید.
نکات مهم:
- ملاک، صرفا فاصله جغرافیایی اعلام شده از سوی مودی نیست؛ محدوده و وضعیت محل استقرار باید براساس ضوابط قانونی و مراجع مربوط قابل احراز باشد.
- واحدهای تولید فناوری اطلاعات که پروانه بهرهبرداری از مراجع قانونی دارند، در تمام نقاط کشور از نرخ صفر موضوع ماده ۱۳۲ برخوردار میشوند. همچنین هتلها، بیمارستانها و مراکز اقامتی گردشگری هم از نظر محدوده جغرافیایی، مشمول حکم ویژه قانون هستند.
- در مورد مناطق ویژه اقتصادی، شهرکهای صنعتی و واحدهای تولیدی که در محدوده دو یا چند استان یا شهر قرار دارند، تعیین محدوده مشمول، مطابق آییننامه اجرایی مربوط انجام میشود.
بند ر ماده 132؛ مشوق تأسیسات ایرانگردی و جهانگردی
در صورتیکه یک تأسیسات گردشگری پیش از اجرای ماده ۱۳۲، پروانه بهرهبرداری داشته باشد، بند ر برای درآمد ابرازی آن یک مشوق مالیاتی در نظر گرفته است. براساس این بند، ۵۰ درصد درآمد ابرازی این تأسیسات برای مدت شش سال از تاریخ اجرای ماده از مالیات معاف است.
بنابراین، این مشوق برای تأسیسات ایرانگردی و جهانگردی در نظر گرفته شده که پیش از اجرای ماده ۱۳۲ فعالیت خود را آغاز کرده و پروانه بهرهبرداری داشتهاند. در نتیجه، صرفاً گردشگری بودن فعالیت برای استفاده از این حکم کافی نیست و تاریخ صدور پروانه بهرهبرداری اهمیت دارد.
معافیت بند ر به درآمد حاصل از اعزام گردشگران به خارج از کشور تعلق نمیگیرد. بنابراین، هنگام محاسبه درآمد مشمول مشوق باید نوع درآمد و ارتباط آن با فعالیت تأسیسات گردشگری بهطور دقیق بررسی شود.
بند ز ماده 132؛ درآمد دفاتر گردشگری از گردشگران خارجی
براساس بند ز ماده ۱۳۲، ۱۰۰ درصد درآمد ابرازی دفاتر گردشگری و زیارتی دارای مجوز قانونی که از محل جذب گردشگران خارجی یا اعزام زائر به کشورهای عربستان، عراق و سوریه به دست آمده باشد، با نرخ صفر مالیاتی محاسبه میشود. بنابراین، معافیت ماده 132 برای این دفاتر منوط به داشتن مجوز فعالیت، نوع خدمت ارائه شده، منبع درآمد و اسناد مربوط به گردشگران خارجی یا زائران اعزامی تعیین شده است.
بند س ماده ۱۳۲؛ مشوق مالیاتی هزینههای تحقیق و توسعه
براساس بند س ماده 132 قانون مالیات های مستقیم، اشخاص حقوقی خصوصی و تعاونی که دارای واحد تولیدی یا صنعتی با پروانه بهرهبرداری هستند، اگر هزینههای تحقیقاتی و پژوهشی خود را در قالب قرارداد با دانشگاه یا مراکز پژوهشی و آموزش عالی دارای مجوز انجام دهند، میتوانند از معافیت ماده 132 استفاده کنند.
برای استفاده از بند «س» مهم است که گزارش پیشرفت سالانه طرح پژوهشی به تصویب شورای پژوهشی دانشگاه یا مرکز تحقیقاتی مربوطه برسد. همچنین ناخالص درآمد ابرازی حاصل از فعالیتهای تولیدی و معدنی شخص حقوقی نباید کمتر از ۱۰ میلیارد ریال باشد.
در صورت احراز این شرایط، حداکثر معادل ۱۰ درصد مالیات ابرازی سال انجام هزینه تحقیقاتی و پژوهشی بخشوده میشود. بنابراین، این مشوق مستقیماً به مالیات ابرازی همان سال ارتباط دارد و نمیتوان آن را معادل ۱۰ درصد هزینه تحقیق و پژوهش در نظر گرفت.
آیین نامه اجرایی ماده 132 قانون مالیاتهای مستقیم
در صورتیکه میخواهید بدانید معافیت ماده 132 در عمل چگونه اجرا میشود، باید علاوه بر متن ماده، آییننامه اجرایی آن را هم بررسی کنید. آیین نامه اجرایی ماده 132 قانون مالیات های مستقیم، مفاهیم و ضوابطی مثل واحد تولیدی و معدنی، درآمد ابرازی، پروانه بهرهبرداری، نحوۀ محاسبه مدت استفاده از نرخ صفر و شرایط سرمایهگذاری را مشخص میکند. در ادامه فایل pdf ماده 132 قانون مالياتهاي مستقيم و دستورالعمل این ماده را با شما به اشتراک میگذاریم.
جمعبندی
معافیت ماده 132 قانون مالیاتهای مستقیم در واقع نرخ صفر مالیاتی برای درآمد ابرازی فعالیتهای تولیدی، معدنی و برخی فعالیتهای خدماتی مثل بیمارستانها، هتلها و مراکز اقامتی گردشگری دارای مجوز است. استفاده از این مشوق به نوع فعالیت، مجوز قانونی، زمان شروع فعالیت، محل استقرار و انجام تکالیف مالیاتی وابسته است. به نظر شما، در صورتیکه یک شرکت تولیدی، یکی از این شرایط را نداشته باشد، آیا همچنان میتواند روی معافیت ماده 132 حساب کند؟ نظرات خود را با ما در کامنتها به اشتراک بگذارید.
سوالات متداول
واحدهای تولیدی و معدنی اشخاص حقوقی غیردولتی و برخی واحدهای خدماتی مثل بیمارستانها، هتلها و مراکز اقامتی گردشگری دارای پروانه بهرهبرداری یا مجوز فعالیت.
مدت استفاده از معافیت ماده 132، 5 سال از تاریخ شروع بهرهبرداری، استخراج یا فعالیت است. این مدت برای واحدهای واقع در مناطق کمتر توسعه یافته به 10 سال افزایش مییابد.
شرایط استفاده از معافیت ماده 132 مطابق دستورالعمل اجرایی شامل ارائه اظهارنامه، دفاتر و اسناد مثبته در موعد مقرر و داشتن مجوز فعالیت است.
بله، واحدهای تولیدی مستقر در مناطق ویژه اقتصادی یا شهرکهای صنعتی از معافیتهای ماده 132 قانون مالیاتهای مستقیم برخوردار هستند، بهشرط آنکه در شعاع 120 کیلومتری استان تهران، 50 کیلومتری اصفهان و 30 کیلومتری سایر مراکز استانها قرار نداشته باشند.

نظرات
سلام. طبق ماده ۱۳۲ در خصوص واحدهای تولیدی مستقر در شهرک های صنعتی که در مناطق کمتر توسعه یافته هستند، آیا در صورت تغییر نوع فعالیت مثلا تغییر خط تولید در حین دوره معافیت، همچنان معافیت پابرجا میماند یا نیاز به اخذ مجوز مجدد از اداره امور مالیاتی دارد؟ چون در عمل تفاسیر مختلفی از طرف ممیزین شنیدیم. ممنون میشم راهنمایی کنید.
درود و مهر
در ماده ۱۳۲ قانون مالیاتهای مستقیم، برخورداری از نرخ صفر به درآمد ناشی از فعالیت واجد شرایط و مجوز قانونی مربوط به آن فعالیت وابسته است. بنابراین تغییر اساسی نوع فعالیت یا خط تولید باید با مجوزهای قانونی مربوط منطبق باشد و نمیتوان صرفاً به دلیل باقیماندن در شهرک صنعتی، استمرار خودکار مشوق را فرض کرد.