
موعدهای زمانی مهم سامانه مودیان چیست و چرا اهمیت دارد؟
موعدهای زمانی سامانه مودیان، به تقویم اجرایی و ضربالاجلهای قانونی اشاره دارد که سازمان امور مالیاتی برای هر یک از تکالیف مودیان در این سامانه تعیین کرده است. این موعدها، یک زنجیره پیوسته از اقدامات هستند که از ارسال و ثبت صورتحساب الکترونیکی آغاز میشود و تا مدیریت جدول پرداخت ادامه پیدا میکند.
اهمیت رعایت موعدهای زمانی مهم در سامانه مودیان، بسیار فراتر از یک الزام اداری ساده است؛ زیرا در سیستم سنتی، مودی فرصت داشت تا پایان هر فصل یا سال، اسناد خود را تجمیع و ارسال کند؛ اما در سامانه مودیان، اصل بر «ارسال بلادرنگ» اطلاعات است. در صورتیکه اطلاعات یک صورتحساب در مهلت مقرر به سامانه ارسال نشود، نه تنها فروشنده مشمول جریمه میشود، بلکه اعتبار مالیاتی خریدار هم از بین میرود.
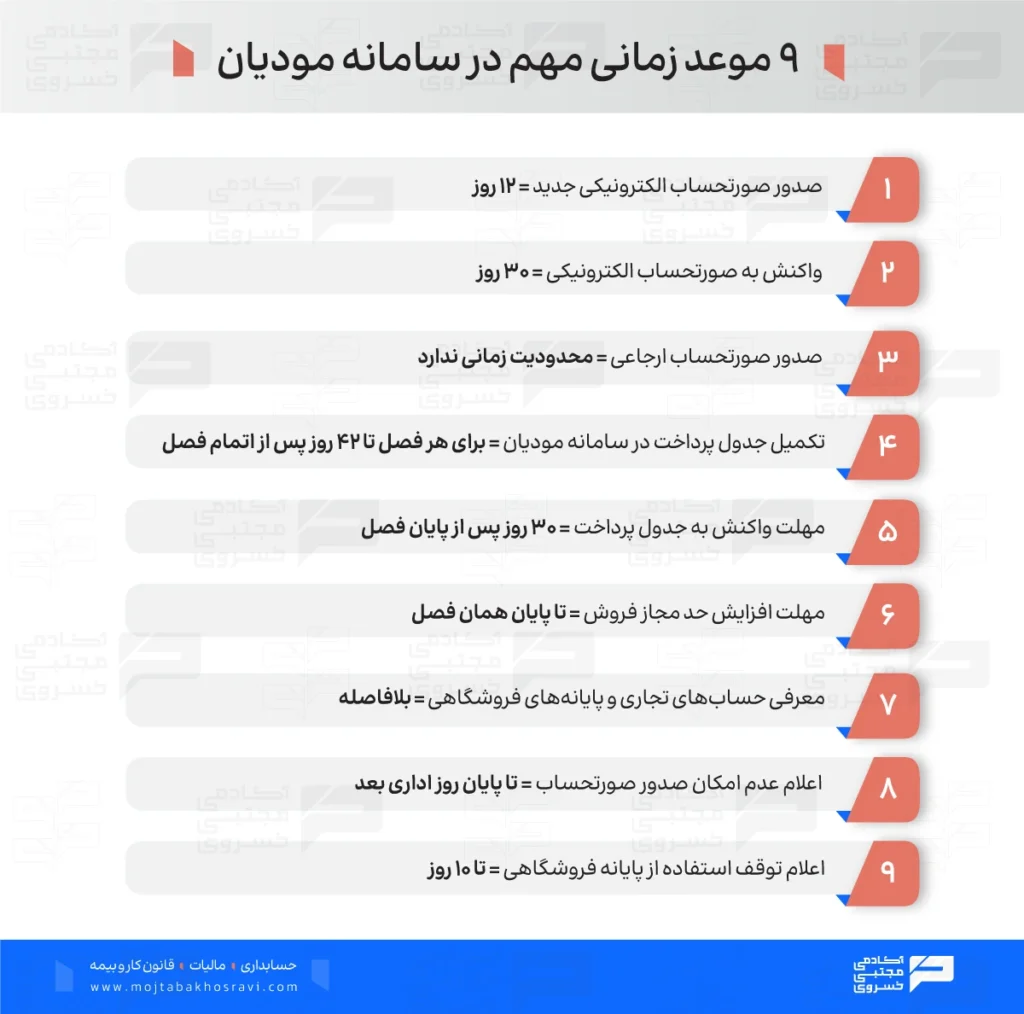
در ادامه، ۹ مورد از موعدهای زمانی مهم در سامانه مودیان را بررسی میکنیم که بدانید هر تکلیف چه مهلتی دارد و برای جلوگیری از خطاهای مالیاتی، چه اقداماتی باید انجام دهید.
مهلت ارسال و ثبت صورتحساب الکترونیکی به سامانه
یکی از پرتکرارترین موعدهای زمانی مهم در سامانه مودیان، مهلت ارسال صورتحساب در سامانه مودیان است.
براساس آخرین اطلاعیهها و دستورالعملهای سازمان امور مالیاتی، از ۱۵ آبان ۱۴۰۳ حداکثر فاصله زمانی بین تاریخ صدور صورتحساب الکترونیکی و ارسال آن در سامانه مودیان، ۱۲ روز است. این مهلت روز تقویمی محاسبه میشود و تعطیلات رسمی از آن کم نمیشود.
همچنین گاهی اوقات، تمدید مهلت ارسال فاکتور در سامانه مودیان میتواند برای دورههای مشخص و با صدور بخشنامه جداگانه انجام شود. برای مثال، بخشنامه مهلت ارسال صورتحساب فروش در سامانه مودیان ۱۴۰۵ به شماره ۲۰۰/۲۶۲/د، مهلت ارسال فاکتور در سامانه مودیان زمستان 1404 و فروردین ۱۴۰۵ را تا ۳۰ اردیبهشت ماه تمدید کرد.
بنابراین، برای بررسی مهلت ارسال فاکتور در سامانه مودیان 1404 یا مهلت ارسال فاکتور تابستان در سامانه مودیان 1405، لازم است بخشنامههای مربوط به همان دوره را بررسی کنید؛ تمدیدهای اعلام شده برای زمستان ۱۴۰۴ و بهار ۱۴۰۵، بهخودیخود شامل تابستان نمیشوند.
پیشنهاد مطالعه کارشناسان ما : سامانه مودیان چیست؟
مهلت واکنش به صورتحساب در سامانه مودیان
در صورتیکه برای کسبوکار شما یک صورتحساب الکترونیکی در سامانه مودیان صادر شده باشد، باید صحت آن را در کارپوشه خود بررسی کنید. طبق تبصره بند «ب» ماده ۵ قانون پایانههای فروشگاهی و سامانه مودیان، خریدار حداکثر ۳۰ روز از تاریخ درج صورتحساب در کارپوشه فرصت دارد «تأیید»، «رد» یا «عدم نیاز به اظهار» آن را اعلام کند.
اگر در این مدت واکنشی ثبت نکنید، سامانه بهصورت خودکار آن صورتحساب را تأیید شده تلقی میکند و اعتبار مالیاتی آن برای شما در نظر گرفته میشود. این یعنی بیتوجهی به کارپوشه، میتواند شما را وارد یک معامله تأیید شدهای کند که شاید اصلاً صحیح نبوده است. پس بررسی منظم کارپوشه را جدی بگیرید.
موعد زمانی ارسال صورتحسابهای ارجاعی (اصلاحی، ابطالی و برگشت از فروش)
یکی از رایجترین سوالات مودیان درباره موعدهای زمانی مهم در سامانه مودیان این است که آیا برای صدور صورتحسابهای ارجاعی مهلت مشخصی وجود دارد یا خیر؟
برای صدور صورتحسابهای اصلاحی، ابطالی و برگشت از فروش، مهلت زمانی مستقلی تعیین نشده است. بنابراین، برخلاف مهلت ارسال صورتحساب اصلی، برای صدور صورتحسابهای ارجاعی محدودیت زمانی عمومی وجود ندارد؛ اما باید ضوابط فنی و قانونی مربوط به هر نوع صورتحساب رعایت شود. همچنین، تاریخ صورتحساب ارجاعی باید بعد از تاریخ صورتحساب مرجع باشد.
تکمیل جدول پرداخت در سامانه مودیان
در صورتیکه فروش شما بهصورت نسیه انجام شده یا خریدار مبلغ صورتحساب را در چند مرحله پرداخت میکند، باید اطلاعات پرداختها را در جدول پرداخت در سامانه مودیان ثبت کنید. این جدول مشخص میکند چه مبلغی، در چه تاریخی و از چه طریقی پرداخت شده است و اطلاعات آن میتواند بر محاسبه مالیات بر ارزش افزوده و اعتبار مالیاتی خریدار و فروشنده اثر بگذارد. مهلت ثبت جدول پرداخت در سامانه مودیان برای هر دوره مالیاتی، حداکثر ۴۲ روز پس از پایان همان فصل است.
برای مثال، اگر دوره مالیاتی مربوط به بهار باشد، مهلت تکمیل جدول پرداخت براساس این بازه محاسبه میشود:
- فصل بهار: تا ۱۱ مرداد
- فصل تابستان: تا ۱۲ آبان
- فصل پاییز: تا ۱۲ بهمن
- فصل زمستان: تا ۱۲ اردیبهشت سال بعد
در این محاسبه، مبنا پایان فصل و گذشت ۴۲ روز تقویمی است؛ بنابراین برای اقدام نهایی، وضعیت کارپوشه و هرگونه تمدید رسمی را هم بررسی کنید.
مهلت واکنش به جدول پرداخت
پس از ثبت اطلاعات پرداخت در سامانه مودیان، لازم است طرف مقابل اطلاعات درج شده در جدول پرداخت را بررسی کند و در صورت نیاز، واکنش خود را ثبت کند. مهلت واکنش به جدول پرداخت، ۳۰ روز پس از پایان هر فصل مالیاتی است.
برای جلوگیری از مغایرت در اطلاعات مالی، مبلغ پرداخت، تاریخ واریز و ارتباط آن با صورتحساب مربوط را با اسناد حسابداری تطبیق دهید. اگر اطلاعات ثبت شده صحیح نیست، موضوع را در مهلت مقرر پیگیری کنید که اختلاف احتمالی در سوابق پرداخت و محاسبات مالیاتی باقی نماند.
پیشنهاد میشود که بررسی جدول پرداخت را به روزهای پایانی مهلت موکول نکنید. با کنترل منظم کارپوشه، فرصت کافی برای شناسایی مغایرتها و اصلاح آنها خواهید داشت.
برای یادگیری و انتخاب مسیر مناسب در زمینه مالیات، با کارشناسان آکادمی مشورت کنید.
مهلت افزایش حد مجاز فروش
حد مجاز فروش موضوع ماده ۶ قانون پایانههای فروشگاهی و سامانه مودیان، برای مودیان مشمول مالیات بر ارزش افزوده اهمیت دارد؛ زیرا عبور از این سقف میتواند بر پذیرش اعتبار مالیاتی خریدار اثر بگذارد. مهلت افزایش حد مجاز فروش، حداکثر تا پایان همان دوره مالیاتی است. براساس تبصره ۳ ماده ۴ آییننامه اجرایی ماده ۶ این قانون، پس از پایان دوره، افزایش حد مجاز فروش همان دوره امکانپذیر نیست.
اگر پیشبینی میکنید فروش مشمول مالیات بر ارزش افزوده شما از سقف تعیین شده عبور میکند، بهتر است پیش از پایان فصل، حد مجاز فروش را در کارپوشه بررسی و در صورت نیاز برای افزایش آن اقدام کنید. این کار به شما کمک میکند شرایط لازم برای برخورداری خریدار از اعتبار مالیاتی صورتحساب را فراهم کنید.
معرفی حساب های تجاری و پایانه های فروشگاهی
اگر حساب بانکی، دستگاه کارتخوان یا درگاه پرداخت جدیدی را برای فعالیت اقتصادی خود راهاندازی میکنید، باید اطلاعات آن را بلافاصله از طریق کارپوشه سامانه مودیان به سازمان امور مالیاتی اعلام کنید. این تکلیف در تبصره ماده ۱۰ قانون پایانههای فروشگاهی و سامانه مؤدیان با اصلاحیه ۸ تیر ۱۴۰۴ تصریح شده است.
بنابراین، پس از استفاده از حساب یا ابزار پرداخت جدید برای فعالیت شغلی، ثبت اطلاعات آن را به روزهای بعد موکول نکنید. همچنین، مطمئن شوید حسابها و پایانههای مورد استفاده در کسبوکار شما بهدرستی معرفی شدهاند که اطلاعات مالیاتی فعالیتتان با وضعیت واقعی پرداختها مطابقت داشته باشد.
اعلام عدم امکان صدور صورتحساب
گاهی به دلیل بروز حادثه یا نقص فنی، امکان صدور صورتحساب الکترونیکی وجود ندارد. در چنین شرایطی، طبق ماده ۱۲ قانون پایانههای فروشگاهی و سامانه مودیان، باید موضوع را حداکثر تا پایان روز اداری بعد، از طریق کارپوشه سامانه مودیان یا روش دیگری که سازمان امور مالیاتی اعلام کرده است، به سازمان یا شرکت معتمد ارائه دهنده خدمات مالیاتی اطلاع دهید.
در مدت اختلال، فروشهای خود را مطابق دستورالعمل مربوط ثبت کنید و پس از برطرف شدن مشکل، تکالیف مربوط به صدور و ارسال صورتحسابها را انجام دهید.
اعلام توقف استفاده از پایانه فروشگاهی
اگر فعالیت کسبوکار شما متوقف شود یا به هر دلیل دیگر، استفاده از پایانه فروشگاهی را بهصورت موقت یا دائم کنار بگذارید، باید این موضوع را به سازمان امور مالیاتی اعلام کنید.
طبق ماده ۱۳ قانون پایانههای فروشگاهی و سامانه مودیان، مهلت اعلام توقف استفاده از پایانه فروشگاهی ۱۰ روز از تاریخ توقف بهرهبرداری است. این اعلام باید از طریق کارپوشه سامانه مودیان و حسب مورد به سازمان امور مالیاتی یا شرکت معتمد ارائه دهنده خدمات مالیاتی انجام شود.
این تکلیف در مواردی مانند تعطیلی موقت یا دائم واحد کسبوکار و انحلال آن کاربرد دارد. البته اگر تعطیلی به حکم مرجع قانونی باشد یا وقوع حوادث خارج از اختیار مودی مانع اعلام بهموقع شود، استثناهای پیشبینی شده در تبصره ماده ۱۳ قابل بررسی است.
پیامدهای عدم رعایت موعدهای زمانی (جرائم و چالشها)
رعایت موعدهای زمانی سامانه مودیان فقط یک وظیفه اداری نیست؛ تأخیر در انجام تکالیف میتواند هزینههای مالیاتی و مشکلات حسابداری برای کسبوکار شما ایجاد کند. یکی از پیامدهای مهم، جریمه عدم صدور صورتحساب الکترونیکی یا عدم ارسال آن در مهلت مقرر است. میزان جریمه باید براساس حکم قانونی مربوط و شرایط تخلف بررسی شود. بنابراین، پیش از محاسبه آن، آخرین مقررات را بررسی کنید.
از طرف دیگر، تاخیر در ارسال صورتحساب ممکن است برای خریدار هم مشکل ایجاد کند؛ بهویژه در زمینه ثبت معامله و برخورداری از اعتبار مالیات بر ارزش افزوده که تابع شرایط قانونی است. این وضعیت میتواند اختلاف حساب میان طرفین را افزایش دهد و فرآیند رسیدگی مالیاتی را دشوارتر کند.
برای پیشگیری از این مشکلات، تاریخ صدور و ارسال صورتحسابها را کنترل کنید، وضعیت آنها را در کارپوشه بررسی کنید و مغایرتها را در مهلت مقرر پیگیری کنید. یک برنامه منظم برای کنترل موعدها، از بسیاری از هزینهها و اختلافهای قابل پیشگیری جلوگیری میکند.
چگونه موعدهای مالیاتی را فراموش نکنیم؟
برای مدیریت موعدهای زمانی سامانه مودیان، یک تقویم مالیاتی تهیه کنید و تاریخ ارسال صورتحسابها، مهلت واکنش به فاکتورهای خرید، تکمیل جدول پرداخت و اعلام تغییرات کسبوکار را در آن ثبت کنید. بهتر است برای هر تکلیف، چند روز زودتر یادآور بگذارید و وضعیت انجام آن را در کارپوشه بررسی کنید. همچنین، بخشنامههای سازمان امور مالیاتی را از منابع معتبر پیگیری کنید؛ زیرا تمدید مهلت ارسال فاکتور در سامانه مودیان معمولاً به دوره مشخصی مربوط است و نباید آن را به دورههای دیگر تعمیم دهید.
در صورتیکه میخواهید علاوه بر شناخت موعدها، تکالیف مالیاتی را بهصورت کاربردی یاد بگیرید، دوره حسابداری مالیاتی آکادمی مجتبی خسروی میتواند به شما کمک کند. در این دوره، مباحثی مانند قوانین مالیاتی، مالیات بر ارزش افزوده، تهیه اظهارنامه، هزینههای قابل قبول مالیاتی و کار با سامانه مؤدیان آموزش داده میشود که بتوانید ارتباط میان اسناد حسابداری، صورتحسابهای الکترونیکی و تکالیف قانونی را بهتر درک کنید.
جمعبندی
رعایت موعدهای زمانی مهم در سامانه مودیان، از ارسال صورتحساب الکترونیکی تا واکنش به فاکتورهای خرید و تکمیل جدول پرداخت، هر کدام نقش مهمی در پیشگیری از جرائم و مغایرتهای مالیاتی دارد. اگر متوجه شوید مهلت ارسال فاکتور گذشته و اطلاعات آن هم اشتباه است، برای اصلاح وضعیت از کجا شروع میکنید؟ نظرات خود را در کامنتها با ما به اشتراک بگذارید.
سوالات متداول
حداکثر فاصله تاریخ صدور صورتحساب الکترونیکی تا ارسال آن به سامانه مودیان، ۱۲ روز است.
طبق تبصره بند «ب» ماده ۵ قانون پایانههای فروشگاهی و سامانه مؤدیان، خریدار حداکثر ۳۰ روز از تاریخ درج صورتحساب در کارپوشه فرصت دارد پذیرش یا عدم پذیرش آن را اعلام کند.
بله، سازمان امور مالیاتی ممکن است برای دورههای مشخص، مهلت ارسال و ثبت صورتحساب را تمدید کند. این تمدید فقط در محدوده زمانی اعلام شده معتبر است. بنابراین، بخشنامه مربوط به همان دوره را بررسی کنید.
مهلت تکمیل جدول پرداخت، حداکثر ۴۲ روز پس از پایان هر فصل مالیاتی است. بهتر است اطلاعات پرداختها را با اسناد حسابداری تطبیق دهید و پیش از پایان مهلت، ثبت آنها را در سامانه بررسی کنید.
بسته به نوع تخلف، ممکن است جریمه مالیاتی، ایجاد مغایرت در اطلاعات کارپوشه یا محدودیت در پیگیری برخی اقدامات قانونی پیش بیاید. نوع و میزان جریمه به مقررات مربوط، شرایط پرونده و استثناهای قانونی بستگی دارد. بنابراین، برای ارزیابی هر مورد باید حکم قانونی مرتبط بررسی شود.

نظرات
بسیار مقاله خوب و کاملی بود سپاس
یکی از دغدغههای اصلی ما در شرکت اینه که فاصله زمانی بین ثبت فاکتور در نرم افزار مالی و تایید نهایی اش در سامانه مودیان، گاهی به خاطر خطاهای سیستم یا قطعی سرور خیلی طول میکشه. با توجه به این موعدهای زمانی فشرده، پیشنهاد شما برای حسابدارها چيه که هم فاکتورها رو به موقع بفرستن و هم درگیر خطاهای تکراری کدهای خطا نشن؟ آیا شرکت های نرم افزاری واسط واقعا توی این روزهای شلوغ پاسخگو هستن؟
درود و مهر
برای پیشگیری از تأخیر و خطا در ارسال صورتحسابهای الکترونیکی، بهتر است ارسال فاکتورها را به روزهای پایانی موکول نکنید، وضعیت هر صورتحساب را تا دریافت نتیجه نهایی پیگیری کنید و گزارش خطاها و سوابق ارسال را نگه دارید. همچنین، پیش از ارسال، اطلاعات خریدار، شناسه کالا یا خدمت و سایر فیلدهای الزامی را کنترل کنید.