
تفسیر تبصره 7 ماده 105 قانون مالیاتهای مستقیم
تبصره 7 ماده 105 قانون مالیات های مستقیم، یک مشوق مالیاتی برای اشخاص حقوقی موضوع ماده ۱۰۵ است که بر اساس آن، با افزایش درآمد ابرازی مشمول مالیات نسبت به سال قبل، امکان کاهش نرخ مالیات وجود دارد.
در حکم اصلی این تبصره به ازای هر ۱۰ درصد افزایش درآمد ابرازی مشمول مالیات، یک واحد درصد از نرخ مالیات کاسته میشود و سقف این کاهش، حداکثر پنج واحد درصد است. بنابراین، نرخ عمومی ۲۵ درصد میتواند در صورت احراز شرایط تا ۲۰ درصد کاهش پیدا کند.
با این حال، برای استفاده از این مشوق باید قوانین بودجه سنواتی هر سال را ملاک قرار داد. به شکلی که در تبصره 7 ماده 105 در قانون بودجه ۱۴۰۵، حداقل افزایش درآمد ابرازی مشمول مالیات سال ۱۴۰۴ نسبت به درآمد ابرازی عملکرد سال ۱۴۰۳، از ۳۵ درصد به ۴۵ درصد افزایش یافته است. بنابراین در بررسی وضعیت سال ۱۴۰۵، نمیتوان صرفاً به قاعده عمومی تبصره ۷ و مقررات سالهای قبل استناد کرد.
برای یادگیری و انتخاب مسیر مناسب در زمینه مالیات، با کارشناسان آکادمی مشورت کنید.
شرایط استفاده از معافیت تبصره ۷ ماده ۱۰۵ قانون مالیات های مستقیم
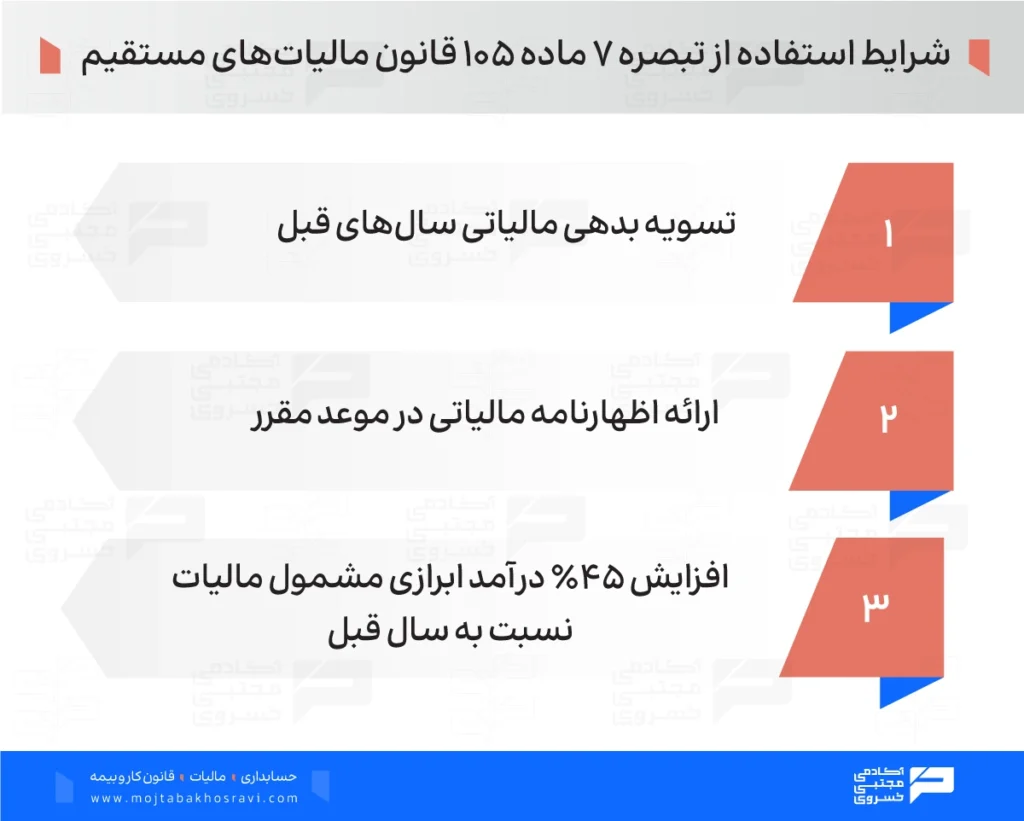
برای استفاده از تخفیف تبصره 7 ماده 105، صرفاً افزایش درآمد ابرازی کافی نیست و باید سایر شرایط مقرر را هم رعایت کنید. مهمترین شرایط استفاده از تبصره 7 ماده 105 شامل موارد زیر است:
افزایش درآمد ابرازی مشمول مالیات نسبت به سال قبل
اولین و مهمترین شرط استفاده از تبصره 7 ماده 105 قانون مالیاتهای مستقیم این است که درآمد ابرازی مشمول مالیات شرکت در سال مورد نظر، نسبت به درآمد ابرازی مشمول مالیات سال پایه افزایش داشته باشد. بنابراین، مبنای مقایسه صرفاً میزان فروش یا درآمد حسابداری شرکت نیست؛ بلکه باید درآمد ابرازی مشمول مالیات در اظهارنامه عملکرد سال جاری و سال قبل با یکدیگر مقایسه شود.
در حالت عادی طبق سازوکار تبصره ۷ به ازای هر ۱۰ درصد افزایش درآمد ابرازی مشمول مالیات نسبت به سال پایه، یک واحد درصد از نرخ مالیات کم میشود و مجموع این کاهش نمیتواند از ۵ واحد درصد بیشتر باشد.
با این حال، در قانون بودجه ۱۴۰۵ برای عملکرد سال ۱۴۰۴، برخورداری از این مشوق به مازاد بر ۴۵ درصد افزایش درآمد ابرازی منوط شده است. بنابراین، هنگام بررسی تبصره 7 ماده 105 قانون مالیاتهای مستقیم سال 1405 باید بین «حداقل رشد لازم برای برخورداری از مشوق» و «نحوه محاسبه میزان کاهش نرخ» تفاوت قائل شد.
تسویه بدهی مالیات بر درآمد عملکرد سال قبل
یکی دیگر از شرایط استفاده از تبصره 7 ماده 105 قانون مالیاتهای مستقیم، تعیین تکلیف و تسویه بدهی مالیات بر درآمد عملکرد سال قبل است. بنابراین، حتی اگر شرکت حداقل افزایش درآمد ابرازی مورد نیاز را داشته باشد، در صورت تسویه نکردن مالیات عملکرد سال قبل طبق شرایط مقرر، نمیتواند صرفاً به استناد افزایش درآمد از این مشوق استفاده کند.
به همین دلیل، بهتر است قبل از محاسبه تخفیف تبصره 7 ماده 105، ابتدا وضعیت بدهی مالیاتی سال قبل بررسی شود.
تسلیم اظهارنامه در مهلت مقرر
شرط سوم، تسلیم اظهارنامه مالیاتی مربوط به سال جاری در مهلت اعلام شده از سوی سازمان امور مالیاتی است. بنابراین، استفاده از تخفیف تبصره ۷ فقط به میزان افزایش درآمد ابرازی و تسویه بدهی سال قبل وابسته نیست و اظهارنامه باید در مهلت مقرر تسلیم شود.
برای بررسی امکان استفاده از تخفیف تبصره ۷، بهتر است قبل از ارسال اظهارنامه سه موضوع را همزمان کنترل کنید: افزایش درآمد ابرازی مشمول مالیات، تعیین تکلیف مالیات عملکرد سال قبل و تسلیم بهموقع اظهارنامه. اگر هر سه شرط احراز شود، میتوان وارد مرحله بعد یعنی محاسبه میزان کاهش نرخ مالیات و نحوۀ اعمال تخفیف تبصره 7 ماده 105 در اظهارنامه شد.
نحوه محاسبه تخفیف تبصره 7 ماده 105 با مثال
برای مشخص کردن میزان افزایش درآمد ابرازی مشمول مالیات، میتوانید از فرمول زیر استفاده کنید:
درصد افزایش = [(درآمد ابرازی مشمول مالیات سال جاری − درآمد ابرازی مشمول مالیات سال قبل) ÷ درآمد ابرازی مشمول مالیات سال قبل] × ۱۰۰
فرض کنید درآمد ابرازی مشمول مالیات شرکت در عملکرد ۱۴۰۳ برابر با ۱۰ میلیارد تومان بود، در صورتیکه درآمد ابرازی مشمول مالیات در عملکرد ۱۴۰۴ به ۱۵ میلیارد تومان برسد، میزان افزایش برابر است با:
[(۱۵ − ۱۰) ÷ ۱۰] × ۱۰۰ = ۵۰ درصد
در نگاه اول تصور میکنید که شرکت به دلیل افزایش ۵۰ درصدی، مشمول تخفیف شده است؛ اما با توجه به حکم بودجه ۱۴۰۵، حداقل افزایش لازم برای برخورداری از مشوق ۴۵ درصد است و تخفیف بر مبنای افزایش مازاد بر این آستانه محاسبه میشود.
در این مثال:
۵۰٪ − ۴۵٪ = ۵٪
از آنجا که این افزایش مازاد هنوز به یک بازه کامل ۱۰ درصدی نرسیده است، تخفیف یک واحد درصدی ایجاد نمیشود. بنابراین برای رسیدن به اولین واحد درصد کاهش نرخ مالیات، افزایش درآمد ابرازی باید حداقل به ۵۵ درصد برسد.
مثال کامل محاسبه تخفیف تبصره ۷ برای عملکرد ۱۴۰۴
فرض کنیم درآمد ابرازی مشمول مالیات شرکت در سال ۱۴۰۳، ۱۰ میلیارد تومان باشد. حالا چند وضعیت مختلف را بررسی کنیم:
| درآمد ابرازی ۱۴۰۴ | میزان افزایش نسبت به ۱۴۰۳ | افزایش مازاد بر ۴۵٪ | میزان تخفیف | نرخ مالیات |
| ۱۴.۵ میلیارد تومان | ۴۵٪ | ۰٪ | بدون تخفیف | ۲۵٪ |
| ۱۵ میلیارد تومان | ۵۰٪ | ۵٪ | بدون تخفیف | ۲۵٪ |
| ۱۵.۵ میلیارد تومان | ۵۵٪ | ۱۰٪ | ۱ واحد درصد | ۲۴٪ |
| ۱۶.۵ میلیارد تومان | ۶۵٪ | ۲۰٪ | ۲ واحد درصد | ۲۳٪ |
| ۱۷.۵ میلیارد تومان | ۷۵٪ | ۳۰٪ | ۳ واحد درصد | ۲۲٪ |
| ۱۸.۵ میلیارد تومان | ۸۵٪ | ۴۰٪ | ۴ واحد درصد | ۲۱٪ |
| ۱۹.۵ میلیارد تومان | ۹۵٪ | ۵۰٪ | ۵ واحد درصد | ۲۰٪ |
برای مثال، اگر درآمد ابرازی مشمول مالیات شرکت از ۱۰ میلیارد تومان در سال ۱۴۰۳ به ۱۹.۵ میلیارد تومان در سال ۱۴۰۴ برسد، رشد درآمد ابرازی برابر با ۹۵ درصد خواهد بود.
از این ۹۵ درصد، ابتدا آستانه ۴۵ درصدی کنار گذاشته میشود:
۹۵٪ − ۴۵٪ = ۵۰٪
این ۵۰ درصد مازاد، معادل پنج بازه ۱۰ درصدی است. بنابراین:
۵ × ۱ واحد درصد = ۵ واحد درصد تخفیف
در نتیجه، با فرض رعایت سایر شرایط قانونی، نرخ مالیات از ۲۵ درصد به ۲۰ درصد کاهش پیدا میکند. سقف پنج واحد درصدی تبصره ۷ باعث میشود حتی افزایش بیشتر از این میزان، نرخ مالیات را کمتر از ۲۰ درصد نکند.
نحوه اعمال تخفیف تبصره 7 ماده 105 برای اشخاص حقوقی با تغییر سال مالی
در صورتیکه میخواهید بدانید آیا تغییر سال مالی شرکت مانع استفاده از تبصره ۷ ماده ۱۰۵ میشود یا خیر؟ مطابق بخشنامه ۱۵۷/۹۶/۲۰۰ شورای عالی مالیاتی، در صورتیکه به دلیل تغییر سال مالی، دوره مالی شرکت کمتر از یک سال شود، درآمد ابرازی مشمول مالیات این دوره با درآمد ابرازی مشمول مالیات دوره مالی قبل مقایسه میشود. بنابراین، کوتاهتر بودن دوره مالی یا تغییر سال مالی شرکت بهتنهایی مانع استفاده از تخفیف تبصره 7 ماده 105 قانون مالیاتهای مستقیم نخواهد شد.
اگر شرکتی با تغییر سال مالی، یک دوره کمتر از یک سال را پشت سر بگذارد و درآمد ابرازی مشمول مالیات آن دوره نسبت به درآمد ابرازی مشمول مالیات دوره مالی قبل بیش از 45 درصد افزایش پیدا کند، میتواند با رعایت سایر شرایط مقرر از تخفیف تبصره ۷ استفاده کند.
نحوه اعمال تبصره 7 ماده 105 برای درآمد مشمول مالیات صفر یا منفی
در صورتیکه درآمد ابرازی مشمول مالیات شرکت در سال پایه صفر یا منفی (زیان) باشد، نمیتوان افزایش درآمد سال جاری را نسبت به یک مبلغ پایه صفر یا منفی محاسبه کرد. بنابراین، تبصره ۷ ماده ۱۰۵ در این حالت قابل اعمال نیست.
مبنای این موضوع، متن تبصره و رای شورای عالی مالیاتی در مورد تبصره ۷ ماده ۱۰۵ قانون مالیات های مستقیم در خصوص مفهوم «درآمد ابرازی مشمول مالیات» است.
نحوه اعمال همزمان تخفیف تبصره 6 ماده 105 با تبصره 7
در مواردی که مودی بهطور همزمان شرایط استفاده از تخفیفهای موضوع تبصرههای ۶ و ۷ ماده ۱۰۵ قانون مالیاتهای مستقیم را داشته باشد، نحوۀ محاسبه مالیات و ترتیب اعمال این تخفیفها اهمیت دارد. برای جلوگیری از اعمال تخفیف مضاعف، ابتدا تخفیف تبصره ۶ و سپس تخفیف تبصره ۷ اعمال میشود.
بر اساس بخشنامه شماره 200/96/35، در صورتیکه مودی همزمان از چند معافیت، بخشودگی یا تخفیف در نرخ مالیاتی برخوردار باشد، تخفیف بعدی باید پس از اعمال تخفیف قبلی محاسبه شود.
به زبان ساده، تخفیفها بهصورت مستقل و جدا از یکدیگر روی نرخ ۲۵ درصد اعمال نمیشوند؛ بلکه هر تخفیف باید با در نظر گرفتن تخفیفهای قبلی محاسبه شود تا یک بخش از درآمد مشمول مالیات، دوبار از تخفیف استفاده نکند. همچنین طبق بند (۱) قسمت (الف) بخشنامه شماره 200/96/158، در مواردی که تخفیفهای موضوع تبصرههای ۶ و ۷ ماده ۱۰۵ همزمان قابل اعمال باشند، ابتدا تخفیف تبصره ۶ و سپس تخفیف تبصره ۷ اعمال میشود.
نحوه اعمال تبصره 7 ماده 105 در اظهارنامه
برای اعمال تبصره ۷ ماده ۱۰۵ در اظهارنامه عملکرد، مهمترین نکته این است که اطلاعات درآمد ابرازی سال جاری و سال قبل با دقت ثبت شود. این اطلاعات مبنای بررسی شرایط استفاده از مشوق و محاسبه میزان تخفیف مالیاتی قرار میگیرد.
ورود به سامانه اظهارنامه مالیاتی
برای تکمیل اظهارنامه عملکرد اشخاص حقوقی، وارد درگاه خدمات الکترونیکی سازمان امور مالیاتی شوید و اظهارنامه عملکرد را انتخاب کنید. پس از ورود به کارپوشه، اطلاعات مورد نیاز اظهارنامه را مطابق اسناد و مدارک مالی شرکت تکمیل کنید.
ثبت درآمد ابرازی مشمول مالیات
در زمان تکمیل اظهارنامه، اطلاعات مربوط به درآمد و هزینهها و در نهایت درآمد ابرازی مشمول مالیات باید بهدرستی ثبت شود. همچنین اطلاعات مربوط به درآمد ابرازی مشمول مالیات سال قبل برای بررسی میزان افزایش درآمد مورد استفاده قرار میگیرد.
دقت در این مرحله اهمیت زیادی دارد؛ زیرا میزان افزایش درآمد ابرازی مشمول مالیات، یکی از مبانی اصلی استفاده از تبصره ۷ ماده ۱۰۵ است.
بررسی بخش مربوط به تبصره ۷ در اظهارنامه
پس از تکمیل اطلاعات مالی، در بخشهای مربوط به محاسبه مالیات و مشوقهای مالیاتی اظهارنامه، وضعیت استفاده از تبصره ۷ را بررسی کنید. در صورت وجود گزینه مربوط به اعمال این مشوق، اطلاعات ثبت شده را کنترل و گزینه مربوط را مطابق شرایط اظهارنامه انتخاب کنید.
نکته مهم این است؛ که محل نمایش گزینهها ممکن است با توجه به نسخه اظهارنامه و تغییرات سامانه متفاوت باشد؛ بنابراین، نباید صرفاً بر اساس شماره جدول یا عنوان یک گزینه در نسخههای قبلی اقدام کرد.
بررسی نتیجه محاسبه مالیات
پس از تکمیل اظهارنامه و انجام محاسبات، بخش محاسبه مالیات را با دقت بررسی کنید. سامانه بر اساس اطلاعات ثبت شده و شرایط قانونی، میزان مالیات و مشوق قابل اعمال را محاسبه میکند.
در این مرحله علاوه بر درصد افزایش درآمد ابرازی، شرایط قانونی استفاده از تبصره ۷ و اطلاعات مربوط به سوابق مالیاتی نیز باید مورد توجه قرار گیرد. اگر مشوق در محاسبات نهایی اعمال نشده است، ابتدا اطلاعات درآمد ابرازی و سایر دادههای مؤثر در محاسبه را دوباره بررسی کنید.
در نهایت قبل از تأیید و ارسال اظهارنامه، پیشنمایش نهایی و محاسبات مالیات را کنترل کنید تا از ثبت صحیح اطلاعات و اعمال مشوق قانونی اطمینان داشته باشید.
اشتباهات رایج در استفاده از تبصره 7 ماده 105
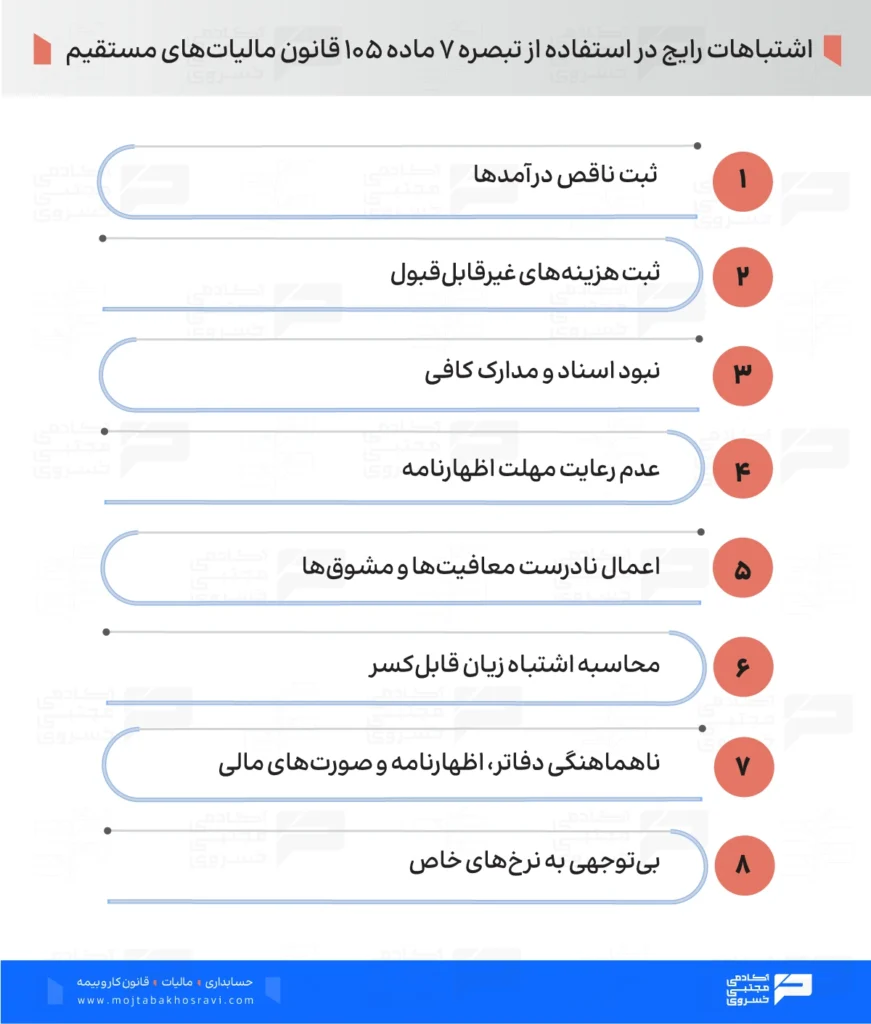
برخی از اشتباهات رایج درباره استفاده کردن از تخفیف تبصره 7 عبارت است از:
- ثبت ناقص درآمدها: درآمد مشمول مالیات باید بر اساس درآمد واقعی شرکت تعیین شود. مغایرت اطلاعات فروش و درآمد ابرازی با اطلاعات مالیاتی میتواند درآمد مشمول مالیات را افزایش دهد.
- ثبت هزینههای غیرقابل قبول: هزینههایی که شرایط قانونی پذیرش را ندارند، از درآمد مشمول مالیات کسر نمیشوند.
- نبود اسناد و مدارک کافی: هزینههای ثبت شده باید با اسناد و مدارک قابل قبول اثبات شوند.
- عدم رعایت مهلت اظهارنامه: تأخیر در تسلیم اظهارنامه میتواند بر امکان استفاده از مشوقهای مالیاتی اثر بگذارد.
- اعمال نادرست معافیتها و مشوقها: درآمدهای مشمول مالیات، معاف و دارای نرخ صفر باید بهدرستی تفکیک شوند.
- محاسبه اشتباه زیان قابل کسر: زیان سنواتی در صورت احراز شرایط قانونی بر درآمد مشمول مالیات اثر میگذارد.
- ناهماهنگی دفاتر، اظهارنامه و صورتهای مالی: اطلاعات درآمد، هزینه و سود و زیان باید بین اسناد و مدارک، دفاتر، صورتهای مالی و اظهارنامه هماهنگ باشد.
- بیتوجهی به نرخهای خاص: همه درآمدهای شرکت الزاماً با نرخ عمومی ۲۵ درصد ماده ۱۰۵ محاسبه نمیشوند و وضعیت هر نوع درآمد باید جداگانه بررسی شود.
جمعبندی
تبصره 7 ماده 105 قانون مالیاتهای مستقیم، به شرکتهایی که درآمد مشمول مالیات آنها در سال ۱۴۰۵ معادل ۴۵ درصد نسبت به سال قبل افزایش داشته باشد، امکان کاهش نرخ مالیات را به ازای هر ۱۰ درصد افزایش حداکثر تا ۵ واحد درصد میدهد. به نظر شما شرط ۴۵٪ افزایش درآمد برای استفاده از تبصره ۷ در سال ۱۴۰۵، انگیزه کافی برای شفافسازی درآمد شرکتها ایجاد میکند؟ نظرات خود را در کامنتها با ما به اشتراک بگذارید.
سوالات متداول
برای استفاده از این مشوق، افزایش درآمد ابرازی مشمول مالیات نسبت به سال پایه، تسویه بدهی مالیاتی قطعی شده سال قبل و تسلیم اظهارنامه در مهلت مقرر لازم است. همچنین ارائه دفاتر و اسناد و مدارک در صورت درخواست حسابرسی مالیاتی اهمیت دارد.
تبصره ۵ ماده ۱۰۵ درباره مواردی است که بر اساس قوانین، وجوهی با عنوانی غیر از مالیات بر درآمد از مأخذ درآمد مشمول مالیات قابل دریافت است. در این حالت، مالیات پس از کسر وجوه مزبور با نرخ مقرر محاسبه میشود.
اگر درآمد مشمول مالیات ابرازی سال پایه صفر یا زیان باشد، طبق نظر شورای عالی مالیاتی تخفیف تبصره ۷ قابل اعمال نیست؛ زیرا درآمد ابرازی مشمول مالیات قابل مقایسهای برای تعیین افزایش وجود ندارد.
خیر، تغییر سال مالی یا کوتاهتر بودن دوره مالی سال قبل، بهتنهایی مانع استفاده از تبصره ۷ نیست. طبق بخشنامه شماره 200/96/158، در این شرایط هم امکان اعمال مشوق با رعایت سایر شرایط قانونی وجود دارد.
طبق متن تبصره ۷، به ازای هر ۱۰ درصد افزایش درآمد ابرازی مشمول مالیات، یک واحد درصد از نرخ مالیات کم میشود و سقف کاهش نرخ ۵ واحد درصد است.
شرط تبصره ۷، ارائه اظهارنامه مربوط به سال جاری در مهلتی است که سازمان امور مالیاتی اعلام میکند. بنابراین، ارسال خارج از مهلت میتواند موجب از دست رفتن مشوق شود و نباید صرفاً بر اساس افزایش درآمد ابرازی، تخفیف را اعمال کرد.

نظرات
درود. یک سوال چالشی که در رسیدگی های مالیاتی زیاد با آن مواجه میشیم این هست که در شرکت هایی که هم درآمد مشمول مالیات دارند و هم درآمدهای معاف، نحوه تخصیص هزینه های عمومی به این دو بخش برای تعیین نسبت درآمد مشمول مالیات، همواره محل بحث با ممیزین است. آیا از نظر شما ملاک اصلی برای بهره مندی از این کاهش نرخ، صرفا نسبت درآمدهاست یا هزینه ها هم باید به تفکیک دقیق (پروژهای) ثبت شده باشند تا مورد پذیرش قرار بگیرند؟
درود و مهر
مبنای محاسبه تخفیف تبصره ۷ ماده ۱۰۵، درآمد ابرازی مشمول مالیات است، نه صرفاً نسبت کل درآمدها. بنابراین ابتدا باید درآمدهای مشمول مالیات و معاف بهدرستی تفکیک و هزینههای اختصاصی هر بخش هم به همان بخش منتسب شود. هزینههای عمومی و مشترک هم باید با مبنای منطقی و قابل دفاع تسهیم شوند؛ در نتیجه صرفاً ارائه نسبت درآمدها بدون تعیین و تخصیص صحیح هزینهها برای رسیدگی مالیاتی کافی نیست. این رویکرد با آرای هیأت عمومی دیوان عدالت اداری درباره ضرورت تفکیک و تسهیم هزینههای مرتبط با درآمدهای معاف هم منطبق است.