
صورتحساب ارجاعی در سامانه مودیان چیست و چه زمانی باید صادر شود؟
صورتحساب ارجاعی، صورتحساب الکترونیکی مستقلی است که برای اصلاح، ابطال یا ثبت برگشت تمام یا بخشی از معامله صادر میشود و به صورتحساب قبلی با شماره منحصربهفرد مالیاتی صورتحساب مرجع متصل است. این سند، ویرایش فاکتور قبلی نیست؛ بلکه باید جداگانه صادر و در سامانه مودیان ارسال شود.
بعد از صدور صورتحساب اصلی و ارسال آن به سامانه مودیان، امکان ویرایش مستقیم اطلاعات آن وجود ندارد. بنابراین، در صورتیکه بعد از ثبت صورتحساب متوجه اشتباه شوید، بخشی از معامله برگشت بخورد یا اصل معامله محقق نشده باشد، باید متناسب با شرایط، صورتحساب ارجاعی صادر کنید.
دلیل صدور صورتحساب ارجاعی چیست را میتوان در موارد زیر خلاصه کرد:
- اصلاح اشتباهات صورتحساب
- برگشت کالا
- ابطال صورتحساب
زمان صدور صورتحساب ارجاعی به دلیل تغییر یا اتفاقی بستگی دارد که بعد از صدور صورتحساب اصلی رخ داده است و باید بر اساس همان وضعیت، نوع مناسب صورتحساب انتخاب شود.
انواع صورتحساب ارجاعی در کارپوشه چیست؟
صورتحسابهای اصلاحی، ابطالی و برگشت از فروش، سه نوع اصلی صورتحساب ارجاعی در کارپوشه مطابق دستورالعمل سازمان امور مالیاتی هستند. وجه مشترک هر سه این است که به یک صورتحساب قبلی یا همان صورتحساب مرجع ارتباط دارند و برای اصلاح، لغو یا ثبت تغییر در معامله صادر میشوند.
- صورتحساب اصلاحی: زمانی استفاده میشود که اصل معامله برقرار است، اما بخشی از اطلاعات قابل اصلاح صورتحساب مانند تعداد یا مبلغ نیاز به تغییر دارد.
- صورتحساب ابطالی: زمانی کاربرد دارد که امکان اصلاح اطلاعات مهم صورتحساب وجود ندارد یا اصل صورتحساب باید از اعتبار خارج شود.
- صورتحساب برگشت از فروش: زمانی صادر میشود که تمام یا بخشی از کالاها یا خدمات معامله شده به فروشنده برگشت داده شوند.
بنابراین برای انتخاب نوع صورتحساب، ابتدا این سؤال را از خودتان بپرسید: مشکل از اطلاعات صورتحساب است، اصل معامله محقق نشده یا بخشی از معامله برگشت خورده است؟ پاسخ همین سؤال معمولاً مسیر درست را مشخص میکند.
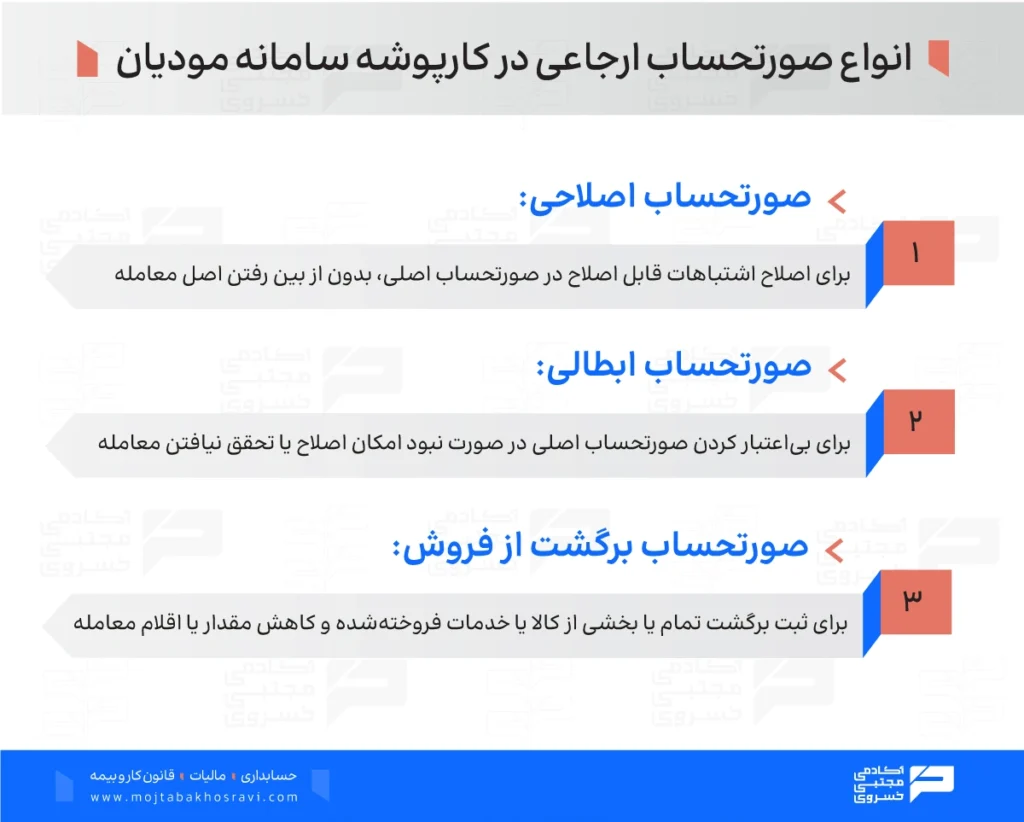
صورتحساب ارجاعی به معنای یک نوع چهارم از صورتحساب نیست؛ بلکه عنوانی برای صورتحسابهایی است که به یک صورتحساب مرجع ارجاع داده میشوند و برای اصلاح، ابطال یا ثبت برگشت معامله به کار میروند.
چه زمانی نیاز به صدور صورتحساب اصلاحی در سامانه مودیان داریم؟
صورتحساب اصلاحی زمانی صادر میشود که خریدار به صورتحساب اصلی واکنش نشان داده باشد و اطلاعاتی از فاکتور نیاز به اصلاح داشته باشد، اما این تغییر از مواردی نباشد که صدور صورتحساب ابطالی را ضروری کند. در این حالت اصل معامله برقرار است و فقط اطلاعات صورتحساب نیاز به اصلاح دارد.
موارد مهم صدور صورتحساب اصلاحی عبارت است از:
- تغییر مبلغ صورتحساب
- تغییر تعداد یا مقدار کالا
- تغییر روش تسویه از نقدی به نسیه و یا بالعکس برای صورتحسابهای نوع اول
همچنین در صورتیکه صورتحساب اصلاحی صادر شود، در شرایطی که هنوز در انتظار واکنش باشد، نمیتوان مستقیماً برای آن صورتحساب اصلاحی یا برگشت از فروش دیگری صادر کرد. در چنین شرایطی، خریدار باید نسبت به صورتحساب اصلاحی واکنش نشان دهد یا آن را ابطال کند تا امکان صدور صورتحساب ارجاعی موردنیاز روی صورتحساب اصلی فراهم شود.
اگر صورتحساب به دلیل عبور از حد مجاز خریدار تأیید نشده باشد، پس از رفع مشکل حد مجاز در صورت فراهم بودن شرایط، فروشنده میتواند صورتحساب اصلاحی را صادر و به کارپوشه ارسال کند تا اعتبار ارزش افزوده خریدار لحاظ شود.
برای یادگیری و انتخاب مسیر مناسب در زمینه مالیات، با کارشناسان آکادمی مشورت کنید.
چه زمانی نیاز به صدور صورتحساب ابطالی در سامانه مودیان داریم؟
وقتی اشتباه ایجاد شده در صورتحساب مرجع در سامانه مودیان قابل اصلاح نیست یا اصل معامله تحقق پیدا نکرده است، باید صورتحساب ابطالی صادر کنید. در این حالت، صورتحساب مرجع باطل میشود و برای معامله صحیح در صورت نیاز، صورتحساب جدید صادر خواهد شد.
صدور صورتحساب ابطالی معمولاً در موارد زیر مطرح است:
- اشتباه در اطلاعات اصلی خریدار یا شماره اقتصادی
- اشتباه در نوع یا الگوی صورتحساب
- اشتباه در شناسه کالا یا خدمت
- اشتباه در تاریخ صورتحساب در مواردی که اصلاح آن امکانپذیر نیست
- احراز عدم تحقق معامله بر اساس اسناد و مدارک مربوط
صورتحساب ابطالی، یک صورتحساب ارجاعی مستقل است که به صورتحساب مرجع ارتباط دارد و پس از ثبت آن، وضعیت صورتحساب مرجع طبق شرایط سامانه تغییر میکند. اگر صورتحساب مرجع در وضعیت «در انتظار واکنش» یا «عدم نیاز به واکنش» باشد، با صدور صورتحساب ابطالی اثر ابطال آن در سامانه اعمال میشود. اگر صورتحساب مرجع تأیید شده یا تأیید سیستمی شده باشد، صورتحساب ابطالی در انتظار واکنش خریدار قرار میگیرد و پس از تأیید، صورتحساب مرجع باطل میشود.
چه زمانی در سامانه مودیان نیاز به صدور صورتحساب مرجوعی داریم ؟
صورتحساب مرجوعی یا برگشت از فروش زمانی کاربرد دارد که تمام یا بخشی از کالا یا خدمت معامله شده برگشت داده شود. در این حالت، فروشنده باید صورتحساب برگشت از فروش را در سامانه مودیان صادر کند. این نوع صورتحساب برای صورتحساب اصلی و صورتحساب اصلاحی قابل صدور است.
برای اینکه هنگام صدور این صورتحساب دچار اشتباه نشوید، سه نکته را در نظر داشته باشید:
- قاعده اول: اطلاعات مربوط به خریدار در صورتحساب برگشت از فروش قابل اصلاح نیست.
- قاعده دوم: تعداد یا مقدار کالا و خدمت باید نسبت به صورتحساب مرجع کاهش پیدا کرده باشد.
- قاعده سوم: اگر تمام اقلام کالا یا خدمت برگشت داده شده باشد، باید صورتحساب ابطالی صادر شود.
برای صدور صورتحساب برگشت از فروش، شماره منحصر به فرد مالیاتی صورتحساب مرجع باید در صورتحساب جدید ثبت شود. اگر بخشی از معامله چند مرحله برگشت بخورد، در هر مرحله، صورتحساب قبلی به عنوان مرجع صورتحساب بعدی در نظر گرفته میشود.
رد خودکار صورتحساب ارجاعی در سامانه مودیان
رد خودکار صورتحساب ارجاعی با ابطال فاکتور در سامانه مودیان تفاوت دارد. خریدار میتواند صورتحساب دریافتی را در کارپوشه بررسی و در صورت وجود مغایرت، آن را رد کند؛ اما رد صورتحساب به این معنا نیست که فروشنده میتواند صورتحساب را از سوابق خود حذف کند.
همچنین اگر خریدار در مهلت مقرر واکنش خود را ثبت نکند، صورتحساب طبق وضعیت سامانه میتواند تأیید سیستمی شود. بنابراین، «رد خودکار صورتحساب ارجاعی» با مفهوم رد توسط خریدار یکی نیست و نباید این دو را با هم اشتباه گرفت.
در مورد صورتحساب ارجاعی هم وضعیت صورتحساب مرجع و واکنش خریدار اهمیت دارد. برای مثال، اگر صورتحساب مرجع تأیید شده یا تأیید سیستمی شده باشد، صورتحساب ابطالی صادر شده برای آن میتواند در انتظار واکنش خریدار قرار بگیرد.
مهلت صدور صورتحساب ارجاعی چقدر است؟
برای صدور صورتحساب ارجاعی شامل اصلاحی، ابطالی و برگشت از فروش، مهلت زمانی مستقلی تعیین نشده است. با این حال، صدور آنها باید مطابق قواعد و شرایط تعیین شده برای هر نوع صورتحساب ارجاعی انجام شود. عدد 12 روز یا 21 را نباید به عنوان مهلت صدور صورتحساب ارجاعی در نظر گرفت. این مهلت طبق اطلاعیه شماره ۲۲، مربوط به فاصله زمانی صدور صورتحساب الکترونیکی تا ارسال و ثبت آن در سامانه مودیان بوده است.
عدم تطابق دوره صورتحساب ارجاعی با دوره صورتحساب مرجع یعنی چی؟
منظور از عدم تطابق دوره صورتحساب ارجاعی با دوره صورتحساب مرجع این است که صورتحساب مرجع و صورتحساب ارجاعی در دو دوره مالیاتی متفاوت قرار گرفته باشند. این موضوع به خودی خود به معنای ممنوع بودن صدور صورتحساب ارجاعی نیست؛ زیرا برای صدور صورتحساب ارجاعی مهلت زمانی مستقلی تعیین نشده است.
تفاوت صورتحساب اصلاحی، ابطالی و برگشت از فروش در سامانه مودیان
هر سه مورد، صورتحساب ارجاعی هستند، اما کاربرد متفاوتی دارند. برای انتخاب درست، کافی است ببینید مشکل مربوط به اصلاح اطلاعات، ابطال صورتحساب یا برگشت کالا و خدمت است.
| وضعیت | نوع صورتحساب | کاربرد اصلی |
| اشتباه در تعداد یا مبلغ | اصلاحی | اصلاح اطلاعات قابل تغییر با حفظ صورتحساب مرجع |
| اشتباه در شماره اقتصادی یا شناسه ملی خریدار | ابطالی | ابطال صورتحساب و صدور صورتحساب صحیح |
| اشتباه در شناسه کالا یا خدمات | ابطالی | ابطال و صدور صورتحساب جدید |
| برگشت بخشی از کالاها | برگشت از فروش | ثبت مقدار یا اقلام برگشتی |
| برگشت کامل معامله | ابطالی | بررسی ابطال صورتحساب مرجع |
| تغییر اطلاعاتی که امکان اصلاح آن وجود ندارد | ابطالی | خارج کردن صورتحساب قبلی از اعتبار |
به زبان ساده، صورتحساب اصلاحی برای اصلاح یک صورتحساب معتبر، صورتحساب ابطالی برای از اعتبار خارج کردن صورتحساب و برگشت از فروش برای ثبت برگشت تمام یا بخشی از معامله استفاده میشود.
در همه این موارد قبل از صدور صورتحساب جدید، وضعیت صورتحساب مرجع در کارپوشه را بررسی کنید. چون انتخاب نوع صورتحساب فقط به نوع اشتباه بستگی ندارد و وضعیت صورتحساب مرجع و واکنش خریدار هم میتواند روی امکان صدور صورتحساب ارجاعی بعدی اثر بگذارد.
جمعبندی
صورتحساب ارجاعی در سامانه مودیان برای اصلاح، ابطال یا ثبت برگشت معامله قبلی استفاده میشود. انتخاب بین اصلاحی، ابطالی و برگشت از فروش به نوع اشتباه یا تغییر ایجاد شده در معامله بستگی دارد. بنابراین قبل از صدور، وضعیت صورتحساب مرجع و نوع تغییر را دقیق بررسی کنید. به نظر شما اگر اطلاعات خریدار اشتباه ثبت شده باشد، صدور صورتحساب اصلاحی کافی است یا باید صورتحساب ابطالی صادر شود؟ چرا؟
سوالات متداول
صورتحساب ارجاعی برای اصلاح، ابطال یا ثبت برگشت تمام یا بخشی از یک صورتحساب قبلی صادر میشود و به شناسه یکتای مالیاتی صورتحساب مرجع ارجاع دارد.
رد خودکار صورتحساب ارجاعی با ابطال آن متفاوت است. خریدار میتواند صورتحساب را رد کند، اما رد شدن به معنای حذف یا ابطال آن نیست. در صورت پاسخ ندادن خریدار در مهلت تعیین شده، صورتحساب میتواند طبق فرآیند سامانه تأیید شود.
صورتحساب ارجاعی یک عنوان کلی برای صورتحسابهای اصلاحی، ابطالی و برگشت از فروش است؛ در حالی که صورتحساب اصلاحی یکی از انواع صورتحساب ارجاعی محسوب میشود.
تاریخ و ساعت صورتحساب اصلاحی، ابطالی یا برگشت از فروش باید بعد از تاریخ و ساعت صورتحساب مرجع باشد. در صورت ثبت تاریخ زودتر، سامانه مودیان خطای تاریخ نمایش میدهد.
اگر صورتحساب اصلاحی در انتظار واکنش خریدار باشد، امکان صدور صورتحساب اصلاحی یا برگشت از فروش جدید روی آن وجود ندارد. ابتدا خریدار باید صورتحساب را تأیید یا رد کند، یا صورتحساب اصلاحی قبلی ابطال شود.

نظرات
سلام. ممنون مطلب خوبی بود. من هنوز یه مقدار سردرگمم. آیا در تمام مواردی که کالا برگشت داده میشه، حتما باید «صورتحساب ارجاعی» صادر کنیم یا در مواردی که مبلغ کم و جزئی هست، میشه با «صورتحساب اصلاحی» هم این موضوع رو پوشش داد؟ تفاوت دقیق این دو در سامانه مودیان از نظر حسابرسی چیه؟
درود و مهر
ملاک انتخاب صورتحساب، مبلغ برگشت کالا نیست. طبق دستورالعمل صدور صورتحساب الکترونیکی، صورتحساب ارجاعی شامل صورتحسابهای اصلاحی، برگشت از فروش و ابطالی است. اگر تمام یا بخشی از کالای فروختهشده برگشت داده شود، باید از صورتحساب با موضوع برگشت از فروش استفاده شود؛ اما اگر اطلاعات صورتحساب نیاز به اصلاح داشته باشد، صورتحساب اصلاحی صادر میشود. بنابراین حتی اگر مبلغ برگشت جزئی باشد، نمیتوان صرفاً به دلیل کم بودن مبلغ از صورتحساب اصلاحی استفاده کرد. نوع صورتحساب باید با ماهیت واقعی رویداد مالی مطابقت داشته باشد.