
احکام مالیاتی قانون بودجه سال 1405 به زبان ساده
احکام مالیاتی قانون بودجه، مجموعهای از مقررات و دستورالعملهای مالیاتی است که در لایحه بودجه سال ۱۴۰۵ توسط دولت پیشنهاد و پس از تصویب در مجلس شورای اسلامی به قانون تبدیل شده است. این احکام با هدف تأمین منابع مالی دولت، حمایت از تولید و کاهش فرار مالیاتی، نحوه اخذ معافیت، بخشودگی یا افزایش درآمدهای مالیاتی را تعیین میکند. این احکام در کنار قانون مالیاتهای مستقیم و قانون مالیات بر ارزش افزوده برای مدیران مالی و حسابداران بسیار اهمیت دارند. در ادامه نکات مهم مالیاتی مطابق قانون بودجه ۱۴۰۵ را شرح میدهیم.
احکام مالیاتی مرتبط با حقوق و دستمزد 1405
مالیات بر درآمد حقوق، یکی از مهمترین منابع درآمدی دولت در احکام مالیاتی قانون بودجه ۱۴۰۵ است. در این قانون، سقف معافیت مالیاتی و نرخهای پلکانی مالیات حقوق مشخص شدهاند که آگاهی از آنها به کارفرمایان و حسابداران کمک میکند مالیات حقوق کارکنان را دقیق محاسبه کنند و از بروز مغایرت در فهرست مالیات حقوق جلوگیری شود.
سقف معافیت مالیات بر درآمد سالانه حقوق
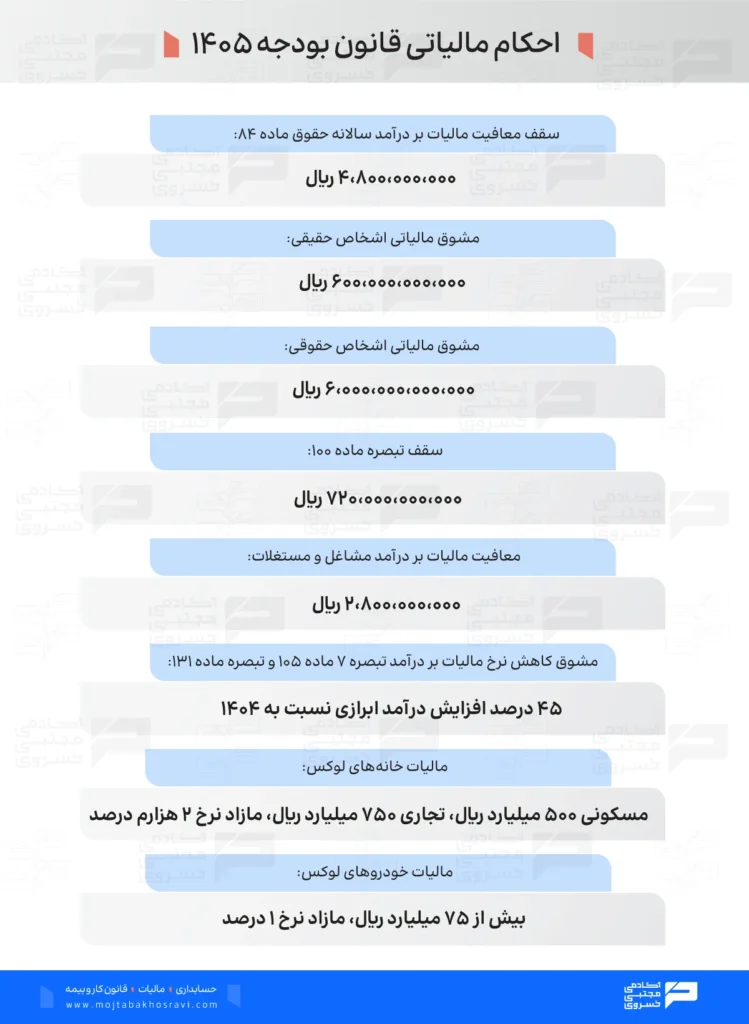
براساس ماده واحده احکام مالیاتی قانون بودجه 1405، سقف معافیت مالیات بر درآمد سالانه حقوق موضوع ماده ۸۴ قانون مالیاتهای مستقیم، معادل ۴٬۸۰۰٬۰۰۰٬۰۰۰ ریال و ماهانه مبلغ ۴۰۰٬۰۰۰٬۰۰۰ ریال تعیین شده است.
به بیان سادهتر، در صورتیکه درآمد حقوق مشمول مالیات یک کارمند از سقف معافیت ماهانه بیشتر نباشد، مالیاتی به آن تعلق نمیگیرد. در صورت عبور از این سقف، مالیات براساس نرخهای پلکانی و متناسب با میزان درآمد مشمول مالیات محاسبه میشود.
نرخ پلکانی مالیات بر درآمد حقوق
مالیات بر مجموع درآمد حقوق کارکنان دولتی و غیردولتی، طبق احکام مالیاتی قانون بودجه 1405، پس از اعمال معافیت مالیات حقوق، بهصورت پلکانی محاسبه میشود. به این معنا که با افزایش درآمد، نرخ مالیات بخشهای بالاتر افزایش پیدا میکند؛ اما نرخ هر پله فقط به درآمد همان پله تعلق میگیرد. نرخهای مالیات بر درآمد حقوق در سال ۱۴۰۵ به شرح زیر است:
- تا سقف ۴,۸۰۰,۰۰۰,۰۰۰ ریال: معاف
- مازاد بر ۹,۶۰۰,۰۰۰,۰۰۰ ریال: ۱۰ درصد
- مازاد بر ۱۲,۰۰۰,۰۰۰,۰۰۰ ریال: ۱۵ درصد
- مازاد بر ۱۴,۴۰۰,۰۰۰,۰۰۰ ریال: ۲۰ درصد
- مازاد بر ۱۶,۸۰۰,۰۰۰,۰۰۰ ریال: ۲۵ درصد
- بیش از ۱۶,۸۰۰,۰۰۰,۰۰۰ ریال: ۳۰ درصد
نرخ مقطوع مالیات بر درآمد حقوق
یکی از چالشبرانگیزترین احکام مالیاتی قانون بودجه 1405، درآمد حقوق اعضای هیئت علمی دانشگاهها و مؤسسات آموزشی و پژوهشی و همچنین قضات دادگستری است که با نرخ مقطوع مالیات ۱۰ درصدی محاسبه میشود و نرخهای پلکانی عمومی مالیات حقوق، مبنای محاسبه نخواهد بود.
نکته مهم این است که کارفرمایان و حسابداران باید هنگام تنظیم فهرست مالیات حقوق، وضعیت شغلی افراد و مقررات اختصاصی مربوط به آنها را بررسی کنند. اعمال نرخ عمومی بهجای نرخ مقطوع قانونی میتواند باعث محاسبه نادرست مالیات و ایجاد مغایرت در فهرست ارسالی شود.
برای یادگیری و انتخاب مسیر مناسب در زمینه مالیات، با کارشناسان آکادمی مشورت کنید.
احکام مالیاتی مرتبط با معافیتها و مشوقهای مالیاتی
یکی از موضوعات مهم برای حمایت از تولید و سرمایهگذاری در احکام مالیاتی قانون بودجه ۱۴۰۵، تعیین سقف بهرهمندی از معافیتها، نرخ صفر و سایر مشوقهای مالیاتی به شرح زیر است:
سقف اعتبار مشوقهای مالیاتی اشخاص حقیقی و حقوقی
در صورتیکه میخواهید بدانید اعمال معافیتها، نرخ صفر و سایر مشوقهای مالیاتی برای درآمد مشمول مالیات (سود خالص) چه محدودیتهایی دارد، لازم است به سقفهای تعیین شده در احکام مالیاتی قانون بودجه 1405 توجه کنید. این محدودیتها برای اشخاص حقیقی و حقوقی متفاوت است:
- حد نصاب نرخ صفر مالیاتی اشخاص حقوقی تا سقف ۶٬۰۰۰٬۰۰۰٬۰۰۰٬۰۰۰ ریال
- حد نصاب نرخ صفر مالیاتی اشخاص حقیقی تا سقف ۶۰۰٬۰۰۰٬۰۰۰٬۰۰۰ ریال
به بیان سادهتر، هرگونه معافیت یا مشوق مالیاتی تنها تا سقف درآمد مشمول مالیات قابل اعمال است و مازاد بر آن مطابق نرخها و مقررات قانونی مشمول مالیات خواهد بود.
نکته مهم: معافیتهای دارای مدت زمان مشخص در مادههای ۸۱، ۲، ۱۳۹، ۱۴۱، ۱۴۳ و ۱۴۳ مکرر، ۱۴۵ و ۲۸۰ قانون مالیاتهای مستقیم، از این محدودیت مستثنی هستند.
مشوق کاهش نرخ مالیات بر درآمد
براساس تبصره ماده ۱۳۱ و تبصره ۷ ماده ۱۰۵ قانون مالیاتهای مستقیم، مودیان حقیقی و حقوقی میتوانند با افزایش درآمد ابرازی مشمول مالیات خود نسبت به سال گذشته از تخفیف نرخ مالیات بهرهمند شوند. البته میزان افزایش درآمد و شرایط استفاده از این مشوق در احکام مالیاتی قانون بودجه 1405 تغییر کرده است.
طبق بند «د» تبصره 1 احکام مالیاتی قانون بودجه 1405 برای برخورداری از این تخفیف، افزایش درآمد ابرازی مشمول مالیات در سال ۱۴۰۴ نسبت به سال ۱۴۰۳ باید بیش از ۴۵ درصد باشد. بنابراین، افزایش درآمد تا سقف ۴۵ درصد بهتنهایی مشمول این مشوق نخواهد بود. در صورت احراز شرایط قانونی، به ازای هر ۱۰ درصد افزایش درآمد مازاد بر این حد، یک واحد درصد از نرخ مالیات کاسته میشود؛ این میزان کاهش نرخ مالیات حداکثر ۵ واحد درصد خواهد بود.
برای استفاده از این مشوق، باید بدهی مالیاتی سال قبل را بهطور کامل تسویه و اظهارنامه مالیاتی هم در مهلت مقرر ارائه دهید. بنابراین، بهتر است پیش از تنظیم اظهارنامه، میزان افزایش درآمد ابرازی و وضعیت بدهیهای مالیاتی خود را بررسی کنید که در صورت احراز شرایط، فرصت استفاده از این تخفیف را از دست ندهید.
احکام مالیاتی مرتبط با مالیات مشاغل
احکام مالیاتی 1405 برای صاحبان مشاغل، درآمدهای اجاره املاک و برخی درآمدهای اتفاقی نکات مهمی دارد که آگاهی از آنها به شما کمک میکند تکالیف مالیاتی خود را دقیقتر انجام دهید و در صورت داشتن شرایط لازم، از معافیتها و تسهیلات قانونی استفاده کنید.
تبصره ماده 100 قانون مالیاتهای مستقیم
یکی از رایجترین سؤالهای صاحبان کسبوکار این است که آیا میتوانند بدون ارائه اظهارنامه مالیاتی، مالیات خود را پرداخت کنند؟ تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم، تسهیلاتی برای سادهتر شدن فرآیند پرداخت مالیات صاحبان مشاغل در نظر گرفته است. براساس این مقررات، مودیانی که شرایط و سقف فروش تعیین شده را رعایت کنند، میتوانند بهجای ارائه اظهارنامه مالیاتی از تسهیلات تعیین مالیات مقطوع استفاده کنند.
در این زمینه، احکام مالیاتی قانون بودجه 1405 سقف فروش برای استفاده از تسهیلات تبصره ماده ۱۰۰ را در عملکرد سال ۱۴۰۴، معادل ۱۵۰ برابر معافیت مالیاتی موضوع ماده ۸۴ قانون مالیاتهای مستقیم یعنی ۷۲۰٬۰۰۰٬۰۰۰٬۰۰۰ ریال تعیین کرده است.
بنابراین، اگر صاحب کسبوکار هستید بهتر است پیش از انتخاب روش پرداخت مالیات، میزان فروش سالانه و سایر شرایط پرداخت فرم تبصره ماده 100 را بررسی کنید.
سقف معافیت درآمد مشاغل و مستغلات
آیا میدانستید اگر صاحب کسبوکار باشید یا از اجاره ملک خود درآمد کسب کنید، قانونگذار هر ساله در احکام مالیاتی قانون بودجه 1405 برای شما هم معافیتهای مالیاتی در نظر گرفته است؟ البته میزان این معافیتها و شرایط استفاده از آنها به نوع درآمد شما بستگی دارد.
مطابق احکام مالیاتی 1405، سقف معافیت سالانه درآمد مشمول مالیات صاحبان مشاغل موضوع ماده ۱۰۱ و درآمد مشمول مالیات مستغلات اشخاص فاقد درآمد موضوع ماده ۵۷ قانون مالیاتهای مستقیم، برای هر کدام ۲٬۸۰۰٬۰۰۰٬۰۰۰ ریال تعیین شده است.
این دو معافیت، با وجود یکسان بودن مبلغ، به گروههای متفاوتی تعلق دارند:
- معافیت ماده ۱۰۱: مربوط به درآمد سالانه مشمول مالیات صاحبان مشاغل واجد شرایط است.
- معافیت ماده ۵۷: به درآمد اجاره املاک اشخاص حقیقی فاقد درآمد دیگری مربوط میشود که شرایط مقرر در قانون را داشته باشند.
مالیات بر درآمد اتفاقی
در احکام مالیاتی 1405، برای درآمد سالانه فعالیتهای موضوع بند «ل» ماده ۱۳۹ قانون مالیاتهای مستقیم، از جمله فعالیتهای انتشاراتی و مطبوعاتی دارای مجوز، سقف درآمد مشمول حکم معافیت ۹۶٬۰۰۰٬۰۰۰٬۰۰۰ ریال تعیین شده است.
به بیان ساده، اگر درآمد فعالیت شما در این بند قانونی قرار میگیرد، باید ابتدا نوع فعالیت، مجوزهای لازم و شرایط برخورداری از معافیت را بررسی کنید. در صورت احراز شرایط، درآمد تا سقف تعیین شده در محدوده حکم معافیت قرار میگیرد و وضعیت درآمد مازاد نیز براساس مقررات مربوط مشخص میشود.
نکته: هر درآمدی که در اصطلاح عمومی «اتفاقی» تلقی میشود، لزوماً مشمول این حکم نیست. برای جلوگیری از محاسبه اشتباه مالیات، ابتدا باید ماهیت درآمد و ماده قانونی مرتبط با آن را مشخص کنید.
احکام مالیاتی مرتبط با مالیات خانههای لوکس
مالیات بر زمینها و املاک گران قیمت، یکی از موضوعات مهم در احکام مالیاتی قانون بودجه سال ۱۴۰۵ است. براساس این احکام، برخی زمینها و واحدهای مسکونی با ارزش بالا در صورت عبور از سقفهای تعیین شده، مشمول مالیات میشوند.
مبنای تشخیص ارزش ملک، آخرین ارزش معاملاتی موضوع ماده ۶۴ قانون مالیاتهای مستقیم است. بر این اساس، نرخ مالیات برای املاک مشمول به شرح زیر تعیین شده است:
| نوع ملک | حد نصاب ارزش ملک | نرخ مالیات |
| زمین با کاربری مسکونی | بیش از ۵۰۰ میلیارد ریال، معادل ۵۰ میلیارد تومان | ۲ در هزار نسبت به مازاد |
| زمین فاقد اعیانی با کاربری اداری یا تجاری | بیش از ۷۵۰ میلیارد ریال، معادل ۷۵ میلیارد تومان | ۲ در هزار نسبت به مازاد |
| واحد مسکونی | بیش از ۷۵۰ میلیارد ریال، معادل ۷۵ میلیارد تومان | ۲ در هزار نسبت به مازاد |
مسئول پرداخت مالیات، شخصی است که در ابتدای سال ۱۴۰۵ مالک ملک مشمول بوده است. بنابراین، برای تشخیص تکلیف مالیاتی باید مالکیت ملک و ارزش مبنای قانونی آن را در زمان مقرر بررسی کنید.
نکته مهم: واحدهای مسکونی در حال ساخت و واحدهای مسکونی متعلق به افرادی که تنها مالک یک واحد مسکونی هستند و دستکم ۱۰ سال بهطور مستمر مالک آن بودهاند، طبق شرایط مقرر در حکم بودجه از این مالیات معاف هستند. درباره سایر موارد خاص، از جمله املاک غیرمجاز باید حکم قانونی مربوط به همان وضعیت بررسی شود.
برای جلوگیری از محاسبه اشتباه، ارزش روز بازار را مستقیماً مبنای مالیات قرار ندهید؛ معیار این حکم، ارزش معاملاتی مقرر در قانون است.
احکام مالیاتی مرتبط با مالیات خودروهای لوکس
براساس احکام مالیاتی قانون بودجه ۱۴۰۵، این قانون با هدف اخذ مالیات از خودروهای لوکس و گرانقیمت، ایجاد عدالت مالیاتی و افزایش درآمدهای دولت طراحی شده است. تمرکز این حکم بر خودروهایی است که ارزش آنها بیش از مقدار مشخص شده باشد، بدین ترتیب این مالیات صرفاً به داراییهای لوکس محدود میشود.
خودروهای سواری و وانتهای دوکابین با پلاک شخصی که متعلق به اشخاص حقیقی یا حقوقی غیردولتی هستند و ارزش روز خودرو آنها بیش از ۷۵ میلیارد ریال باشد، نسبت به مازاد بر این مبلغ، مشمول مالیات سالانه خودرو به نرخ ۱ درصد میشوند. مبنای محاسبه مالیات خودروهای گران قیمت، بر مبنای ارزش روز خودرو مطابق با ماده ۳۰ قانون مالیات بر ارزش افزوده توسط سازمان امور مالیاتی تعیین میشود.
احکام مالیاتی مرتبط با قانون مالیات بر ارزش افزوده
یکی از تغییرات مهم در احکام مالیاتی قانون بودجه ۱۴۰۵، افزایش یک واحد درصدی نرخ مالیات بر ارزش افزوده برای تامین منابع مورد نیاز متناسبسازی حقوق بازنشستگان است. این تغییر بر محاسبه مالیات فروش کالاها و خدمات مشمول اثر میگذارد. بنابراین، حسابداران و صاحبان کسبوکار باید هنگام محاسبه مالیات و عوارض فروش، نرخ مقرر برای سال ۱۴۰۵ را در نظر بگیرند.
براساس حکم بودجه، نرخ مالیات بر ارزش افزوده کالاهای موضوع ماده ۷ و بند «ب» ماده ۲۶ قانون مالیات بر ارزش افزوده، یک واحد درصد افزایش مییابد و به ۱۰ درصد میرسد. درآمد حاصل از این افزایش برای تأمین هزینههای متناسبسازی حقوق بازنشستگان در نظر گرفته شده است.
احکام مالیاتی مرتبط با حقوق ورودی
حقوق ورودی کالاهای وارداتی در چارچوب احکام مالیاتی قانون بودجه سال ۱۴۰۵ با هدف تنظیم بازار، حمایت از برخی کالاهای اساسی و مدیریت واردات تعیین شده است. بر این اساس:
- خودروهایی که تا پایان سال ۱۴۰۳ به مناطق آزاد تجاری ـ صنعتی وارد شدهاند و قرار است به سرزمین اصلی منتقل شوند، نرخ عوارض تبدیل آنها معادل حقوق ورودی خودروی مشابه در سال ۱۴۰۴ در نظر گرفته میشود.
- حقوق گمرکی واردات دارو، ملزومات مصرفی پزشکی، شیر خشک اطفال و مواد اولیه مرتبط با آنها، براساس ارز مبنای ثبت سفارش با نرخ یک درصد تعیین شده است.
- برای واردات گوشی تلفن همراه، حقوق گمرکی به صورت پلکانی محاسبه میشود. به این ترتیب که گوشیهای با قیمت بین ۶۰۰ تا ۹۰۰ یورو مشمول ۱۵ درصد حقوق گمرکی هستند و گوشیهای با قیمت بالاتر از ۹۰۰ یورو با نرخ ۳۰ درصد محاسبه میشوند.
- برای سایر کالاها، نرخ ارز مبنای محاسبه حقوق ورودی، میانگین نرخ ارز در بهمن ماه سال ۱۴۰۴ در بازاری است که بانک مرکزی آن را تایید کرده باشد. همچنین حقوق گمرکی واردات کالاهای فرهنگی برابر ۶ درصد تعیین شده است.
براساس ماده ۲۸ ضوابط اجرایی قانون بودجه سال ۱۴۰۵ و در اجرای ماده ۴۲ قانون مالیات بر ارزش افزوده مصوب سال ۱۴۰۰، گمرک موظف است از ارزش گمرکی کالاهای وارداتی که حقوق ورودی آنها دریافت میشود، مبلغ دوازده در هزار (۱.۲ درصد) را دریافت کند.
۳ خطای پرهزینه در تطبیق اسناد با احکام مالیاتی قانون بودجه
آگاهی از احکام مالیاتی قانون بودجه ۱۴۰۵ بهتنهایی کافی نیست؛ نحوۀ اجرای این احکام و تطبیق آنها با اسناد مالی هم اهمیت زیادی دارد. اشتباه در محاسبه معافیتها، ثبت درآمد یا استفاده از نصابهای مالیاتی سال قبل میتواند هزینههای اضافی برای کسبوکار ایجاد کند. برای پیشگیری از این مشکلات، سه خطای زیر را جدی بگیرید.
- نادیده گرفتن سقف جدید معافیت حقوق: بسیاری از حسابداران هنوز با اعداد سال قبل محاسبه میکنند و باعث کسر بیش از حد یا کمتر از حد مالیات میشوند. همیشه لیست حقوق را با سقف 40 میلیون تومان ماهانه تطبیق دهید.
- استفاده نادرست از تبصره 100: سقف فروش برای عملکرد 1404 به 720 میلیارد ریال رسیده است. اگر بدون بررسی دقیق از این تسهیلات استفاده کنید، ممکن است اظهارنامه شما رد شود.
- فراموش کردن شرط افزایش 45 درصدی برای مشوق کاهش نرخ: افزایش درآمد کمتر از 45 درصد، شما را از تخفیف محروم میکند. قبل از ارائه اظهارنامه این شرط را چک کنید.
بخشنامه احکام مالیاتی قانون بودجه سال ۱۴۰۵ کل کشور
بخشنامه احکام مالیاتی قانون بودجه ۱۴۰۵، شامل دستورالعملها و ضوابط مرتبط با اجرای مفاد مالیاتی قانون بودجه سال جاری ابلاغ شده است. برای آگاهی بیشتر میتوانید فایل pdf احکام مالیاتی قانون بودجه 1405 را مشاهده و دانلود کنید.
جمعبندی
احکام مالیاتی قانون بودجه 1405، اگرچه ماهیتی موقت دارند و فقط برای یک سال مالی اعتبار دارند، اما در عمل میتوانند آثار بلندمدتی بر سیاستهای مالیاتی و رفتار مؤدیان داشته باشند و نقش بهسزایی در جهتدهی به نظام مالیاتی کشور و تامین منابع مالی دولت دارند. به نظر شما، افزایش نرخ مالیات بر واردات چگونه میتواند بر رقابتپذیری کسبوکارهای کوچک در بازار تأثیر بگذارد؟ نظرات و تجربیات خود را در بخش کامنتها با ما به اشتراک بگذارید.
سوالات متداول
اشخاص حقیقی ۶۰ میلیارد تومان و اشخاص حقوقی ۶۰۰ میلیارد تومان.
مطابق احکام مالیاتی قانون بودجه، معافیت سالانه حقوق برای سال ۱۴۰۵ معادل ۴,۸۰۰,۰۰۰,۰۰۰ ریال است.
مطابق احکام مالیاتی قانون بودجه، مودیان مشمول برای عملکرد ۱۴۰۴ که درآمد آنها تا ۱۵۰ برابر معافیت موضوع ماده ۸۴ معادل ۷۲۰٬۰۰۰٬۰۰۰٬۰۰۰ ریال باشد، مشمول مالیات مقطوع خواهند شد.

نظرات
ممنون. مقاله مفیدی بود. به عنوان یک حسابدار اجرایی، سوالی که در شرکتها با آن مواجه هستیم این است که با تغییرات نرخهای پلکانی در بودجه ۱۴۰۵، آیا برای محاسبه مالیات حقوق ماههای ابتدایی سال که بخشنامه دیرتر ابلاغ شده بود، سازمان رویههای خاصی برای تعدیل در ماههای آتی در نظر گرفته یا باید از همان ابتدا بر اساس نرخهای جدید محاسبات را اصلاح کنیم؟ پیشاپیش از راهنمایی شما ممنونم.
درود و مهر
نرخهای مالیات حقوق سال ۱۴۰۵ بر اساس احکام مالیاتی قانون بودجه تعیین شدهاند و باید در محاسبات مربوط به این سال اعمال شوند. اگر در ماههای ابتدایی سال مالیات حقوق با نرخهای قبلی محاسبه شده باشد، لازم است محاسبات با مقررات سال ۱۴۰۵ تطبیق داده شود و اضافهپرداخت یا کسری مالیات مشخص شود. با توجه به ابلاغ بخشنامه شماره ۲۰۰/۱۰۰۵/ص مورخ ۱۴۰۵/۰۱/۳۱، برای نحوه اصلاح و استرداد مبالغ اضافهپرداختشده باید ضوابط مربوط سازمان امور مالیاتی، از جمله بخشنامه استرداد اضافهپرداخت مالیات حقوق، رعایت شود. بنابراین، تعدیل در ماههای بعد را بدون بررسی مقررات مربوط، راهکار قطعی تلقی نکنید.