
اظهارنامه اصلاحی چیست و چه زمانی استفاده میشود؟
اظهارنامه اصلاحی، اظهارنامهای است که مودی پس از ارسال اظهارنامه اولیه، برای رفع اشتباهات محاسباتی و اصلاح اطلاعات ثبت شده در مهلت قانونی ارائه میکند.
برای مثال، فرض کنید پس از ارسال اظهارنامه عملکرد متوجه میشوید مبلغ یکی از هزینهها را اشتباه محاسبه کردهاید یا در انتقال ارقام به اظهارنامه خطایی رخ داده است. در این شرایط، اگر مهلت قانونی اصلاح باقی باشد و اشتباه شما شرایط لازم را داشته باشد، میتوانید برای اصلاح آن اقدام کنید.
مهلت ارسال اظهارنامه اصلاحی
مهلت ارسال اظهارنامه اصلاحی 1405، به پایان مهلت اظهارنامه مالیاتی ۱۴۰۴ حقوقی بستگی دارد. در صورتیکه میخواهید بدانید ماده ۲۲۶ قانون مالیاتهای مستقیم درباره اصلاح اظهارنامه چه میگوید؟ باید گفت: مطابق تبصره این ماده، مودیان در صورت وجود اشتباه محاسباتی در اظهارنامه، ترازنامه یا حساب سود و زیان، با ارائه مدارک لازم یک ماه پس از انقضای مهلت قانونی تسلیم اظهارنامه عملکرد فرصت دارند برای اصلاح اشتباه اقدام کنند.
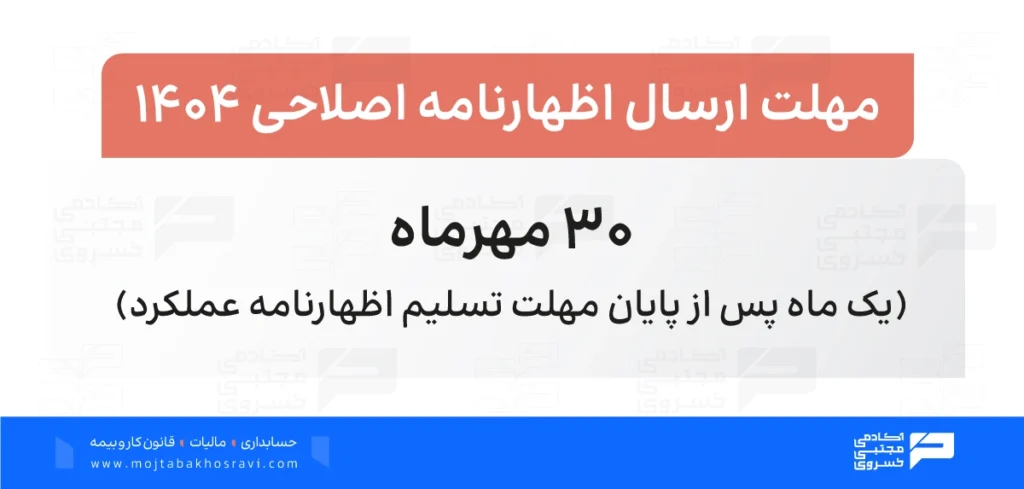
بنابراین، برای اصلاح اظهارنامه عملکرد 1404 با توجه به تمدید مهلت اظهارنامه مالیاتی ۱۴۰۵ اشخاص حقوقی تا پایان شهریورماه، مهلت ارسال اظهارنامه اصلاحی ۳۰ مهرماه خواهد بود.
تعداد دفعات اصلاح اظهارنامه عملکرد
با شروع اظهارنامه مالیاتی ۱۴۰۵، مودیان باید علاوه بر مهلت تسلیم اظهارنامه، فرصت قانونی و تعداد دفعات اصلاح اشتباهات را هم در نظر بگیرند.
تعداد دفعات اصلاح اظهارنامه به زمان ارسال آن بستگی دارد:
- قبل از پایان مهلت قانونی: میتوانید اظهارنامه خود را اصلاح و نسخه جایگزین ارسال کنید. در این شرایط، آخرین اظهارنامه ثبت شده در مهلت قانونی ملاک رسیدگی قرار میگیرد.
- بعد از پایان مهلت قانونی: قانون محدودیت صریحی برای تعداد دفعات ارسال اظهارنامه اصلاحی در مهلت یکماهه تعیین نکرده است. با این حال، توصیه اکید این است که حداکثر یک بار اقدام کنید.
اصلاح مکرر باعث میشود سازمان امور مالیاتی شما را به عنوان مودی پرریسک شناسایی کند و حساسیت بیشتری در رسیدگی به پروندهتان نشان دهد؛ زیرا تمام نسخههای ارسال شده در سامانه باقی میمانند و تناقض بین آنها میتواند به ضرر شما تمام شود.
چه مواردی را میتوان در اظهارنامه اصلاح کرد؟
اظهارنامه اصلاحی براساس ماده 226 قانون مالیاتهای مستقیم، برای رفع اشتباه محاسباتی و با ارائه مدارک لازم قابل ارسال است. بنابراین، نمیتوان هر تغییری را پس از پایان مهلت قانونی در قالب اظهارنامه اصلاحی ثبت کرد.
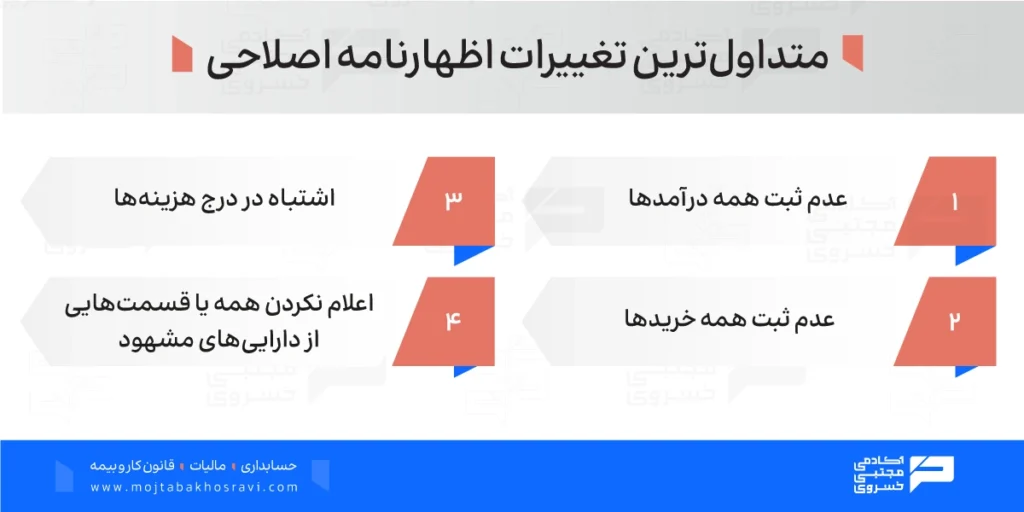
مواردی که میتوان در اصلاح اظهارنامه عملکرد 1404 اعمال کرد، عبارتاند از:
- اشتباه در محاسبه مالیات بر ارزش افزوده یا عملکرد
- جا افتادن برخی هزینهها یا درآمدها به دلیل خطای انسانی
- اشتباهات محاسباتی در بخش درآمد، هزینه یا سود خالص
- ثبت ناقص یا نادرست اطلاعات هویتی مثل کد اقتصادی یا شناسه ملی
خوب است بدانید که اصلاح اظهارنامه با تغییر دلخواه اطلاعات مالی تفاوت دارد. مطابق بخشنامه شماره ۲۰۰/۱۲۳۱۹/ص، اگر اختلاف ارقام اظهارنامه اصلاحی ناشی از ثبت سند حسابداری اصلاحی یا رویداد مالی پس از تسلیم اظهارنامه اصلی در دفاتر قانونی باشد، اصلاح در چارچوب این بخشنامه پذیرفته نمیشود.
برای یادگیری و انتخاب مسیر مناسب در زمینه مالیات، با کارشناسان آکادمی مشورت کنید.
برای اصلاح اظهارنامه خارج از موعد چه باید کرد؟
در صورتیکه مهلت قانونی ارسال اظهارنامه و فرصت یک ماهه اصلاح آن طبق تبصره ماده ۲۲۶ قانون مالیاتهای مستقیم به پایان رسیده باشد، امکان استفاده از این مهلت برای ثبت اظهارنامه اصلاحی وجود ندارد. در این شرایط، باید اشتباه را مستند کنید و مدارک مربوط را برای ارائه در مراحل رسیدگی مالیاتی آماده داشته باشید.
برای پیگیری، این مراحل را مطابق تبصره ماده ۲۲۶ و بخشنامه شماره ۲۰۰/۱۲۳۱۹/ص انجام دهید:
- نوع اشتباه را مشخص کنید: بررسی کنید خطا مربوط به محاسبات، درآمدها، هزینهها یا اطلاعات دیگر اظهارنامه است.
- مدارک را جمعآوری کنید: اسناد حسابداری، فاکتورها، دفاتر و محاسباتی را که اشتباه را اثبات میکنند، نگه دارید.
- موضوع را در رسیدگی مالیاتی مطرح کنید: مدارک و توضیحات خود را در فرآیند رسیدگی و پیش از قطعی شدن مالیات ارائه دهید. پذیرش اصلاح به نوع خطا، مستندات و مقررات مربوط بستگی دارد.
در نتیجه، نحوه ارسال اظهارنامه خارج از موعد با اصلاح اظهارنامه در مهلت قانونی یکسان نیست. پس از پایان مهلت، صرفاً ارسال اظهارنامه جدید به معنی پذیرش تغییرات نیست؛ بنابراین پیش از هر اقدامی، نوع اشتباه و امکان قانونی پیگیری آن را بررسی کنید.
تفاوت اظهارنامه اصلاحی و جایگزین
تفاوت اظهارنامه اصلاحی و جایگزین، یکی از مهمترین نکاتی است که باید بدانید. بسیاری از مودیان این دو را با هم اشتباه میگیرند.
- اظهارنامه جایگزین: قبل از پایان مهلت قانونی ارسال میشود. میتوانید آن را چند بار ثبت کنید و آخرین نسخه قبل از پایان مهلت، ملاک رسیدگی است. تغییرات گستردهتر پذیرفته میشود.
- اظهارنامه اصلاحی: بعد از پایان مهلت قانونی و حداکثر تا یک ماه پس از آن ارسال میشود. فقط برای اشتباهات محاسباتی و با ارائه مدارک است. تغییرات اساسی معمولاً رد میشود.
نکته: اظهارنامه اصلاحی و جایگزین هر دو برای اصلاح اطلاعات اظهارنامه اولیه کاربرد دارند؛ اما زمان ارسال و شرایط استفاده از آنها متفاوت است.
pdf بخشنامه اصلاح اظهارنامه عملکرد 1405
اگر حسابدار هستید و مسئولیت تنظیم یا اصلاح اظهارنامههای مالیاتی را بر عهده دارید، لازم است ضوابط و مهلتهای قانونی اصلاح اظهارنامه عملکرد سال ۱۴۰۵ را بهدقت بررسی کنید.
بخشنامه شماره ۲۰۰/۱۲۳۱۹/ص در ارتباط با اصلاح اظهارنامه موضوع تبصره ماده ۲۲۶ قانون مالیاتهای مستقیم صادر شده است. در ادامه فایل pdf بخشنامه اصلاح اظهارنامه عملکرد 1405 را با شما به اشتراک میگذاریم تا بتوانید با اطمینان بیشتری فرایند اصلاح اظهارنامه را انجام دهید.
جمعبندی
اصلاح اظهارنامه مالیاتی امکانی است که سازمان مالیاتی مطابق ماده ۲۲۶ قانون مالیاتهای مستقیم برای اصلاح اشتباهات محاسباتی در اظهارنامه مالیاتی ظرف مدت یک ماه پس از اتمام مهلت ارائه اظهارنامه در اختیار مودیان قرار داده است. اما نحوه تکمیل اظهارنامه اصلاحی و درج اطلاعات مناسب، چالش دیگری پیش روی مودیان قرار میدهد. به نظر شما، اگر پس از پایان مهلت اصلاح اظهارنامه متوجه شوید هزینه مهمی را ثبت نکردهاید، بهترین راه پیگیری چیست؟ نظرات خود را در کامنتها با ما به اشتراک بگذارید.
سوالات متداول
مهلت اصلاح اظهارنامه عملکرد 1404، یک ماه پس از پایان مهلت قانونی ارسال اظهارنامه یعنی 30 مهرماه است.
اظهارنامه جایگزین پیش از پایان مهلت قانونی ارسال میشود و آخرین اظهارنامه ثبت شده در این مهلت ملاک قرار میگیرد. اظهارنامه اصلاحی موضوع ماده ۲۲۶ برای اصلاح اشتباهات محاسباتی و با رعایت مهلت و شرایط قانونی مطرح است.
بله، برای اثبات اشتباه باید اسناد و مدارک مرتبط مانند فاکتورها، اسناد حسابداری و محاسبات مالی را آماده کنید. پذیرش اصلاح به نوع اشتباه و شرایط قانونی بستگی دارد.
«اصلاح اظهارنامه قضایی» اصطلاحی مربوط به اصلاح اظهارنامه مالیاتی موضوع ماده ۲۲۶ نیست. اظهارنامه قضایی به اسناد و تشریفات حقوقی مربوط میشود. بنابراین، برای اصلاح اظهارنامه مالیاتی باید مقررات مالیاتی را ملاک قرار دهید.

نظرات
سلام. وقت خوش. مقاله بسیار کاربردی و بهروزی بود. یک ابهام بزرگ برای ما در بحث اظهارنامه اصلاحی اینه که وقتی مودی در مهلت مقرر قانونی نسبت به ارسال اظهارنامه اصلاحی اقدام میکنه، چقدر احتمال داره که این تغییرات، حساسیت ممیز مالیاتی رو بالا ببره و پرونده رو مستقیم بفرسته برای رسیدگی و برآوردی؟ آیا واقعا ارسال اصلاحیه (بهویژه اگر کاهش سود یا درآمد باشه) همیشه به نفع مودی تمام میشه یا ممکنه دردسرهای بعدی ایجاد کنه؟
درود و مهر
طبق تبصره ماده ۲۲۶ قانون مالیاتهای مستقیم، مؤدی میتواند با ارائه مدارک لازم، ظرف یک ماه پس از پایان مهلت تسلیم اظهارنامه، اشتباهات محاسباتی را اصلاح کند. با این حال، کاهش سود یا درآمد در اظهارنامه اصلاحی بهخودیخود به معنای ارجاع قطعی پرونده به رسیدگی نیست؛ همانطور که ارسال اصلاحیه تضمین نمیکند که پرونده رسیدگی نشود. مهم است که تغییرات بر اساس اسناد و مدارک معتبر باشد و علت اختلاف ارقام بهروشنی قابل توضیح باشد. بنابراین، پیش از ارسال اصلاحیه، آثار مالیاتی تغییرات و مستندات آن را بررسی کنید.