ارزش افزوده چیست به زبان ساده
در علم اقتصاد، به تفاوت ارزش کالا یا خدمت نهایی و مجموع ارزش مواد و خدمات واسطهای که در فرآیند تولید به کار رفتهاند، ارزش افزوده گفته میشود. به بیان سادهتر، این همان ارزش جدیدی است که در هر مرحله از زنجیره تولید و توزیع به محصول یا خدمت اضافه میشود.
مالیات بر ارزش افزوده چیست؟
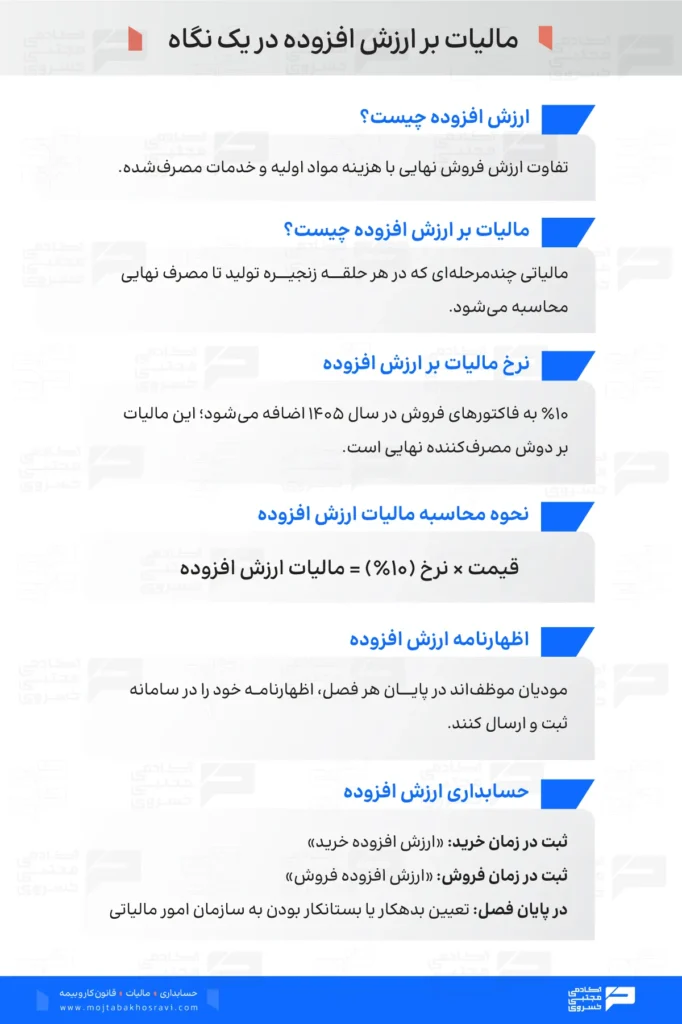
مالیات بر ارزش افزوده (Value Added Tax یا VAT)، یک نوع از مالیاتهای غیر مستقیم است که بر پایه «ارزش افزوده» ایجاد شده در هر مرحله از تولید، توزیع و فروش کالا یا خدمات وضع میشود. این مالیات بهصورت درصدی از قیمت فروش کالا یا خدمات محاسبه میشود و فروشنده آن را از خریدار دریافت میکند، اما پرداخت آن بر دوش مصرف کننده نهایی است.
این مالیات بهصورت چند مرحلهای اجرا میشود، یعنی در هر مرحله از زنجیره تولید تا مصرف نهایی، ارزش افزوده ایجاد شده محاسبه و سازمان امور مالیاتی، مالیات آن را دریافت میکند.
تعریف ارزش افزوده در حسابداری
در حسابداری به تفاوت بین درآمد حاصل از فروش کالا یا خدمات و هزینههای مستقیم مرتبط با تولید، ارزش افزوده گفته میشود. به طور مثال، برای کالاها، ارزش افزوده برابر است با فروش خالص منهای هزینه مواد اولیه مستقیم. در مورد خدمات، ارزش افزوده از تفاضل درآمد حاصل از ارائه خدمات و هزینههای دستمزد مستقیم مرتبط با اجرای آن خدمات محاسبه میشود.
تعریف ارزش افزوده در حسابداری، کاملا همخوان با تعریف اقتصادی آن است؛ بهطوریکه آن را مابهالتفاوت ارزش ستانده (خروجیهای نهایی تولید) و ارزش داده (ورودیهای واسطهای مصرف شده) میدانند.
مالیات بر ارزش افزوده چگونه محاسبه میشود؟
برای محاسبه ارزش افزوده 10 درصد، ابتدا قیمت کالا یا خدمات بدون مالیات مشخص میشود. سپس این مبلغ در نرخ مالیات ضرب میشود که مقدار مالیات به دست آید. در نهایت، مالیات ارزش افزوده به قیمت اصلی اضافه شده و قیمت نهایی برای مصرف کننده تعیین میشود.
جالب است بدانید؛ که دو روش تفریقی مستقیم و تفریقی غیر مستقیم برای محاسبه مالیات بر ارزش افزوده وجود دارد که در ایران رایجترین روش محاسبه، روش غیر مستقیم است به صورتیکه هر بنگاه هنگام خرید، مالیات را به فروشنده پرداخت میکند و هنگام فروش، مالیات را از خریدار دریافت میکند. سپس مابهالتفاوت این دو را به سازمان مالیاتی واریز میکند. اگر مالیات پرداختی بیشتر از مالیات دریافتی باشد، مودی بستانکار میشود و میتواند درخواست استرداد یا انتقال به دوره بعد را مطرح کند.
مثال محاسبه ارزش افزوده
فرض کنید در تابستان سال ۱۴۰۵، یک فروشگاه لوازم خانگی یک دستگاه کولر گازی را به قیمت ۵۰۰ میلیون ریال (بدون احتساب مالیات) به مشتری میفروشد.
با توجه به نرخ ۱۰ درصد مالیات بر ارزش افزوده در سال ۱۴۰۵، مبلغ مالیات به شکل زیر محاسبه میشود:
- قیمت کالا: ۵۰۰,۰۰۰,۰۰۰ ریال
- نرخ مالیات بر ارزش افزوده: ۱۰ درصد
- مبلغ مالیات: ۵۰,۰۰۰,۰۰۰ ریال
- مبلغ نهایی فاکتور: ۵۵۰,۰۰۰,۰۰۰ ریال
بنابراین، فروشگاه باید مبلغ ۵۰ میلیون تومان مالیات بر ارزش افزوده را از مشتری دریافت کند و در مهلت قانونی به سازمان امور مالیاتی بپردازد.
گواهی ارزش افزوده چیست؟
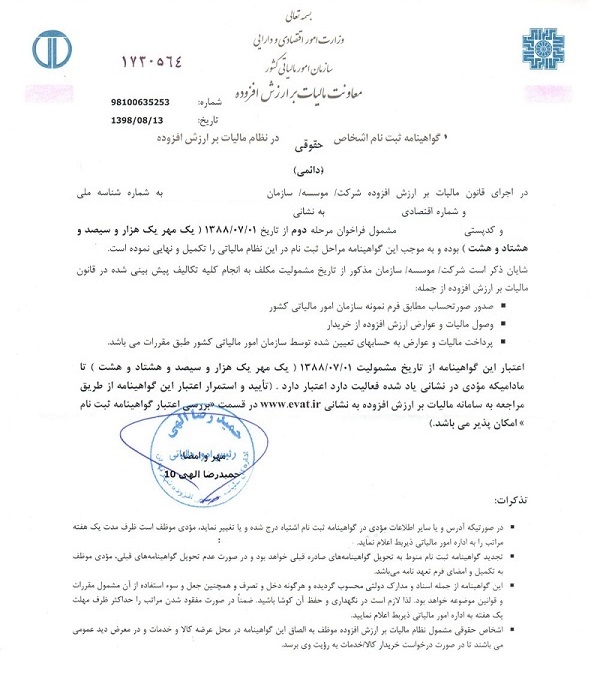
گواهی ارزش افزوده یکی از اسناد رسمی و کلیدی در ساختار مالی و مالیاتی کشور است که توسط سازمان امور مالیاتی کشور صادر میشود. این مدرک قانونی نشان میدهد که یک شخص حقیقی (صاحب کسبوکار انفرادی) یا شخص حقوقی (شرکتها و موسسات)، مراحل ثبتنام را طی کرده و بهطور رسمی در نظام مالیات بر ارزش افزوده عضویت دارد.
داشتن این گواهی به کسبوکارها مجوز قانونی میدهد تا در فرآیند خرید و فروش، مالیات و عوارض ارزش افزوده را مطابق با قوانین جاری از مشتریان خود دریافت کرده و پس از کسر کسورات قانونی، به حساب سازمان امور مالیاتی واریز نمایند.
در دنیای تجارت امروز، بسیاری از کارفرمایان، سازمانها و شرکتهای بزرگ پیش از عقد قرارداد یا پذیرش فاکتورهای رسمی، از فروشنده درخواست ارائه گواهی ارزش افزوده معتبر میکنند. بدون در اختیار داشتن این مدرک یا در صورت اتمام اعتبار آن، صدور فاکتورهای رسمی حاوی مالیات بر ارزش افزوده از نظر قانونی با چالشهای جدی مواجه میشود.
برای آشنایی بیشتر با این سند رسمی، شما میتوانید تصویر نمونه گواهی ارزش افزوده را مشاهده کنید تا با اقلام اطلاعاتی، شماره سریال و بخشهای مختلف آن آشنا شوید.
اعتبار مالیاتی ارزش افزوده چیست؟
اعتبار مالیاتی ارزش افزوده به مالیاتی گفته میشود که مودی هنگام خرید کالا یا خدمات مشمول پرداخت کرده و میتواند آن را از مالیات فروش خود کسر کند. به بیان سادهتر، وقتی شما کالا یا خدمتی خریداری میکنید که در فاکتور آن مالیات بر ارزش افزوده درج شده باشد، مبلغ این مالیات در زمان تسویه حساب با سازمان امور مالیاتی بهعنوان «اعتبار» از مالیات فروش شما کسر میشود. اما همه مالیاتهای پرداختی بهعنوان اعتبار پذیرفته نمیشوند.
در برخی شرایط، این اعتبار رد میشود:
- خرید کالا یا خدمات معاف از مالیات: اگر کالای خریداری شده مطابق قانون معاف باشد، مالیات پرداختی به اشتباه بهعنوان اعتبار قابل کسر نیست و به عنوان هزینه قابل قبول مالیاتی محسوب میشود.
- پرداخت مالیات به اشتباه بابت خرید کالای معاف: اگر فروشنده به اشتباه روی کالای معاف مالیات دریافت کند، این مبلغ چون اساسا مشمول نبوده، اعتبار محسوب نمیشود.
- پرداخت مالیات به اشخاص غیر مشمول: اگر به فرد یا شرکتی که مشمول مالیات بر ارزش افزوده نیست، مالیات پرداخت کنید، این مبلغ به عنوان اعتبار پذیرفته نخواهد شد.
شناخت دقیق این موارد برای حسابداران اهمیت زیادی دارد؛ زیرا کوچکترین اشتباه در تفکیک خریدهای مشمول و معاف میتواند به رد اعتبار و مطالبه مالیات منجر شود.
تاریخ مشمولیت ارزش افزوده چیست؟
تعیین دقیق تاریخی که یک مودی مشمول مالیات بر ارزش افزوده میشود، اهمیت زیادی دارد. اگر یک مودی به اشتباه خود را در مرحلهای بالاتر از آنچه مشمول است ثبتنام کند و این موضوع در زمان رسیدگی مشخص شود، مودی از همان تاریخی که باید ثبتنام میکرده، مشمول قانون شناخته میشود.
در این شرایط، تمام فروشهایی که از تاریخ مشمولیت تحت قانون قرار داشتهاند اما مالیات آنها دریافت یا پرداخت نشده است، باید محاسبه و تسویه شوند. بنابراین، مودی نه تنها موظف به پرداخت اصل مالیات است، بلکه ممکن است مشمول جریمههای تعیین شده در مواد ۳۶ و ۳۷ قانون مالیات بر ارزش افزوده و ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مودیان شود. به همین دلیل، مشورت با یک مشاور مالیاتی برای تعیین دقیق تاریخ مشمولیت، اقدامی پیشگیرانه و ضروری است.
استعلام و پرداخت مالیات بر ارزش افزوده
همه مودیان موظفاند برای ارسال اظهارنامه ارزش افزوده به درگاه ملی خدمات الکترونیک به نشانی my.tax.gov.ir مراجعه کنند. فرآیند پرداخت پس از ورود به سامانه مالیات بر ارزش افزوده و تأیید اظهارنامه، از طریق درگاههای بانکی متصل به سازمان امور مالیاتی انجام میشود.
مهلت قانونی تسلیم اظهارنامه، معمولاً 45 روز پس از پایان هر فصل است. البته سازمان امور مالیاتی در برخی موارد با صدور بخشنامههای جدید، این مهلتها را تمدید میکند. بنابراین، رصد مستمر بخشنامهها از طریق سامانه سازمان ضروری است.
اظهارنامه مالیات بر ارزش افزوده چیست؟
اظهارنامه ارزش افزوده، یکی از مهمترین تکالیف قانونی مودیان مشمول این مالیات است. طبق قانون، تمام مودیان موظفاند در پایان هر فصل، اطلاعات معاملات خود را به صورت دقیق و الکترونیکی در سامانه مالیات بر ارزش افزوده ثبت و ارسال کنند.
در اظهارنامه، تمام مبالغ مربوط به معاملات زیر باید ثبت شود:
- فروش کالا و خدمات مشمول مالیات بر ارزش افزوده
- فروش کالا و خدمات معاف
- واردات کالا و خدمات مشمول و معاف
- صادرات کالا و خدمات به خارج از کشور
- اعتبار مالیاتی باقیمانده از دورههای قبل (در صورت وجود)
استرداد مالیات بر ارزش افزوده چیست؟
گاهی ممکن است مبلغ مالیات بر ارزش افزوده پرداختی شما بابت خرید کالا و خدمات، بیشتر از مالیات دریافتی بابت فروش باشد. در این صورت، شما از سازمان امور مالیاتی بستانکار میشوید و دو راهحل قانونی برای استفاده از این مبلغ وجود دارد:
- درخواست استرداد و برگشت مبلغ: شما میتوانید با ارائه مدارک و اسناد مربوطه، درخواست بازگشت مبلغ اضافه پرداختی را مطرح کنید. سازمان امور مالیاتی موظف است حداکثر ظرف یک ماه از تاریخ ثبت درخواست، مبلغ مورد تأیید را با احتساب کسر درصد تأخیر احتمالی به شما پرداخت کند. در صورت تأخیر سازمان در بازگرداندن وجه، اداره مالیات مشمول پرداخت خسارتی معادل ۲ درصد در ماه به مودی میشود.
- درخواست انتقال اضافه پرداختی به دوره مالیاتی بعدی: شما میتوانید مبلغ مازاد را به دورههای بعدی منتقل کنید و در دورههای آتی از آن استفاده کنید. این درخواست باید قبل از شروع ماه ابتدایی دوره بعدی به سازمان ارائه شود.
طبق دستورالعمل سازمان امور مالیاتی برای استرداد، مودی باید اظهارنامه دوره مربوط را تکمیل و تسلیم کرده باشد و فرم درخواست استرداد را حداکثر ظرف ۳۰ روز از انقضای مهلت تسلیم اظهارنامه ارائه دهد. همچنین، صادرکنندگان در صورت ارائه برگه خروجی گمرک و اسناد مثبته میتوانند درخواست استرداد مالیات پرداختی بر روی خرید خود را مطرح کنند.
ثبت حسابداری مالیات بر ارزش افزوده
حسابداری مالیات بر ارزش افزوده به زبان ساده یعنی ثبت صحیح رویدادهای مالی که شامل مالیات بر ارزش افزوده هستند. به طوری که در پایان هر فصل، میزان بدهکاری یا بستانکاری شرکت به اداره مالیات به صورت شفاف مشخص شود. نحوه ثبت اسناد حسابداری ارزش افزوده به شرح زیر است:
در زمان خرید کالا، خدمات، دارایی
| عنوان | بدهکار | بستانکار |
| موجودی کالا/خرید کالا/هزینه و… | *** | |
| سایر حسابهای دریافتنی-ارزش افزوده خرید | *** | |
| بانک/حساب پرداختنی/اسناد پرداختنی | *** |
در زمان فروش کالا، خدمات، دارایی
| عنوان | بدهکار | بستانکار |
| بانک/حساب دریافتنی/اسناد دریافتنی | *** | |
| فروش کالا/درآمد خدمات/دارایی | *** | |
| سایر حسابهای پرداختنی-ارزش افزوده فروش | *** |
در زمان پایان فصل و تسلیم اظهارنامه مالیاتی
در این روش دو حالت زیر پیش میآید. در حالت بدهکار شدن به سازمان امور مالیاتی، ثبت حسابداری آن به شرح زیر است:
| عنوان | بدهکار | بستانکار |
| سایر حسابهای پرداختنی-ارزش افزوده فروش | *** | |
| سایر حسابهای دریافتنی-ارزش افزوده خرید | *** | |
| سایر حسابهای پرداختنی/تهاتر ارزش افزوده | *** |
در حالت بستانکار شدن از سازمان امور مالیاتی، ثبت حسابداری آن به شرح زیر است:
| عنوان | بدهکار | بستانکار |
| سایر حسابهای پرداختنی-ارزش افزوده فروش | *** | |
| سایر حسابهای دریافتنی/تهاتر ارزش افزوده | *** | |
| سایر حسابهای دریافتنی-ارزش افزوده خرید | *** |
مالیات بر ارزش افزوده چیست pdf
مالیات بر ارزش افزوده یکی از قوانین اصلی و مهم مالیاتی است که اظهارنامه آن باید بهصورت جداگانه ارائه شود. در ادامه PDF راهنمای کامل و کاربردی «مالیات بر ارزش افزوده چیست» را با شما به اشتراک میگذاریم:
منبع: سازمان امور مالیاتی کشور
جمعبندی
مالیات بر ارزش افزوده، مالیاتی غیر مستقیم است که تفاوت بین ارزش تولیدی و هزینههای واسط را اندازهگیری میکند و نقش مهمی در مدیریت مالی کسبوکار دارد. تجربیات شما در ارتباط با ثبت و محاسبه مالیات بر ارزش افزوده چیست؟ نظرات و تجربیات خود را در کامنتها با ما به اشتراک بگذارید.
سوالات متداول
بله، مالیات خرید ماشینآلات و داراییهای سرمایهای در صورت ثبت صحیح در سامانه مودیان، به عنوان اعتبار مالیاتی ورودی پذیرفته میشود.
جریمه عدم صدور صورتحساب الکترونیکی معادل ۱۰ درصد معاملات انجام شده یا مطابق جرایم مقرر در ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مودیان است. اما جریمه تأخیر در پرداخت معادل ۲ درصد ماهانه نسبت به مالیات پرداخت نشده و مدت تاخیر است (موضوع ماده ۳۷ قانون مالیات بر ارزش افزوده). امکان بخشودگی هر یک از این جرائم، حسب نوع و مقررات جاری و بخشنامههای سازمان تعیین میشود.
در صورت عدم واکنش خریدار، صورتحساب پس از پایان مهلت قانونی به صورت سیستمی تأیید شده تلقی میشود و فروشنده از این بابت مسئولیتی نخواهد داشت.

نظرات
اگر شرکتی هم زمان هم فعالیت های معاف از ارزش افزوده داشته باشد و هم فعالیت های مشمول، نحوه تخصیص و محاسبه اعتبار مالیاتی خرید در اظهارنامه به چه صورت خواهد بود؟ آیا فرمول خاصی برای تفکیک مالیات بر خرید این دو بخش در سامانه در نظر گرفته شده است یا روش دیگری دارد؟
درود و مهر
مطابق ماده ۸ قانون مالیات بر ارزش افزوده، مالیات و عوارض خرید مربوط به فعالیتهای مشمول، اعتبار مالیاتی محسوب میشود؛ اما مالیات خریدهای اختصاصی فعالیتهای معاف قابل کسر نیست. در خریدهای مشترک هم باید سهم مربوط به فعالیتهای مشمول و معاف تفکیک شود. البته مالیات خرید ماشینآلات خطوط تولید طبق تبصره ۴ همین ماده، حتی برای واحدهای دارای فعالیت معاف، قابل کسر یا استرداد است.