
نرخ صفر مالیاتی چیست؟
نرخ صفر مالیاتی روشی است که در آن درآمد مشمول مالیات شخص یا واحد اقتصادی، پس از بررسی و احراز شرایط قانونی/ برای مدت مشخص با نرخ صفر درصد محاسبه میشود. البته صفر شدن مالیات به معنای بینیازی از انجام تکالیف مالیاتی نیست. مودی همچنان باید اظهارنامه مالیاتی خود را در موعد مقرر ارسال کند و اسناد، مدارک و اطلاعات مالی مورد نیاز را طبق قانون ارائه دهد.
به بیان ساده، نرخ صفر مالیاتی یعنی چه را میتوان اینطور تعریف کرد:
مالیات درآمد شما صفر محاسبه میشود، اما تکالیف مالیاتی شما همچنان برقرار است. به همین دلیل، تصور اینکه «مالیاتم صفر است، پس دیگر نیازی به اظهارنامه یا ارائه اسناد ندارم»، میتواند باعث از دست رفتن این امتیاز شود.
به بیان ساده، نرخ صفر مالیاتی یعنی چه؟ را میتوان اینطور تعریف کرد:
مالیات درآمد شما صفر محاسبه میشود، اما تکالیف مالیاتی شما همچنان برقرار است. به همین دلیل، تصور اینکه «مالیاتم صفر است، پس دیگر نیازی به اظهارنامه یا ارائه اسناد ندارم» میتواند باعث از دست رفتن این امتیاز شود.
برای یادگیری و انتخاب مسیر مناسب در زمینه مالیات، با کارشناسان آکادمی مشورت کنید.
شرایط استفاده از نرخ صفر مالیاتی چیست؟
در صورتیکه میخواهید بدانید شرایط استفاده از معافیتهای مالیاتی و احتساب مالیات با نرخ صفر درصد چیست؟ برای بهرهمندی از مالیات با نرخ صفر، صرفاً داشتن شرایط ماهوی یک معافیت کافی نیست.
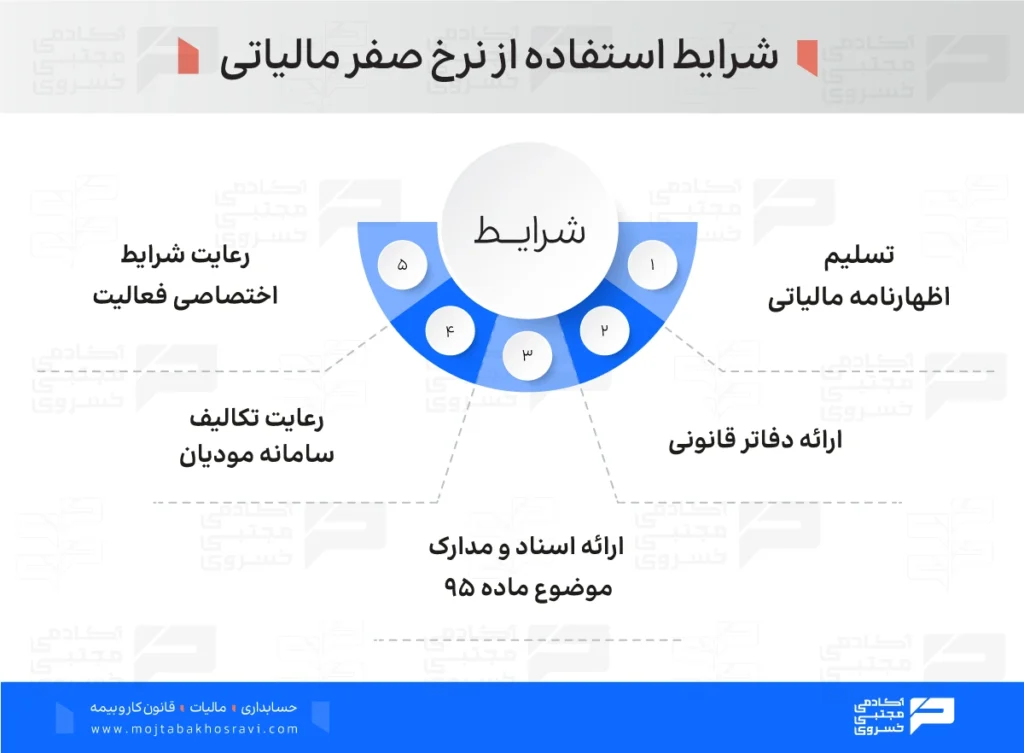
مهمترین شرایط استفاده از نرخ صفر مالیاتی مطابق تبصره ۱ ماده ۱۴۶ مکرر قانون مالیاتهای مستقیم عبارت است از:
- رعایت شرایط اختصاصی فعالیت
- ارائه اظهارنامه مالیاتی در موعد مقرر
- ارائه دفاتر قانونی در مواردی که ارائه آنها الزامی است
- رعایت تکالیف مرتبط با سامانه مودیان و ارسال صورتحساب الکترونیکی
- ارائه اسناد و مدارک موضوع ماده ۹۵ قانون مالیاتهای مستقیم در موعد مقرر
اگر فعالیت شما صادراتی است، برای استفاده از نرخ صفر مالیاتی باید ارز حاصل از صادرات را طبق مقررات به کشور بازگردانید. البته واحدهای کشاورزی و فنیمهندسی از این شرط مستثنی هستند.
براساس بخشنامه شماره ۲۰۰/۱۴۰۵/۰۲، در صورتیکه مودی اظهارنامه، دفاتر یا اسناد و مدارک مورد نیاز را در مهلت قانونی ارائه کرده باشد، صرفاً پلمب دفاتر قانونی پس از شروع سال مالی، مانع استفاده از نرخ صفر، معافیت یا مشوق مالیاتی نیست. همچنین طبق بند ۴-۳ بخشنامه شماره ۲۰۰/۹۸/۲۴، ارائه ناقص برخی اسناد یا مدارک بهتنهایی باعث محرومیت مودی از نرخ صفر یا معافیت مالیاتی نمیشود.
مالیات با نرخ صفر به چه کسبوکارهایی تعلق میگیرد؟
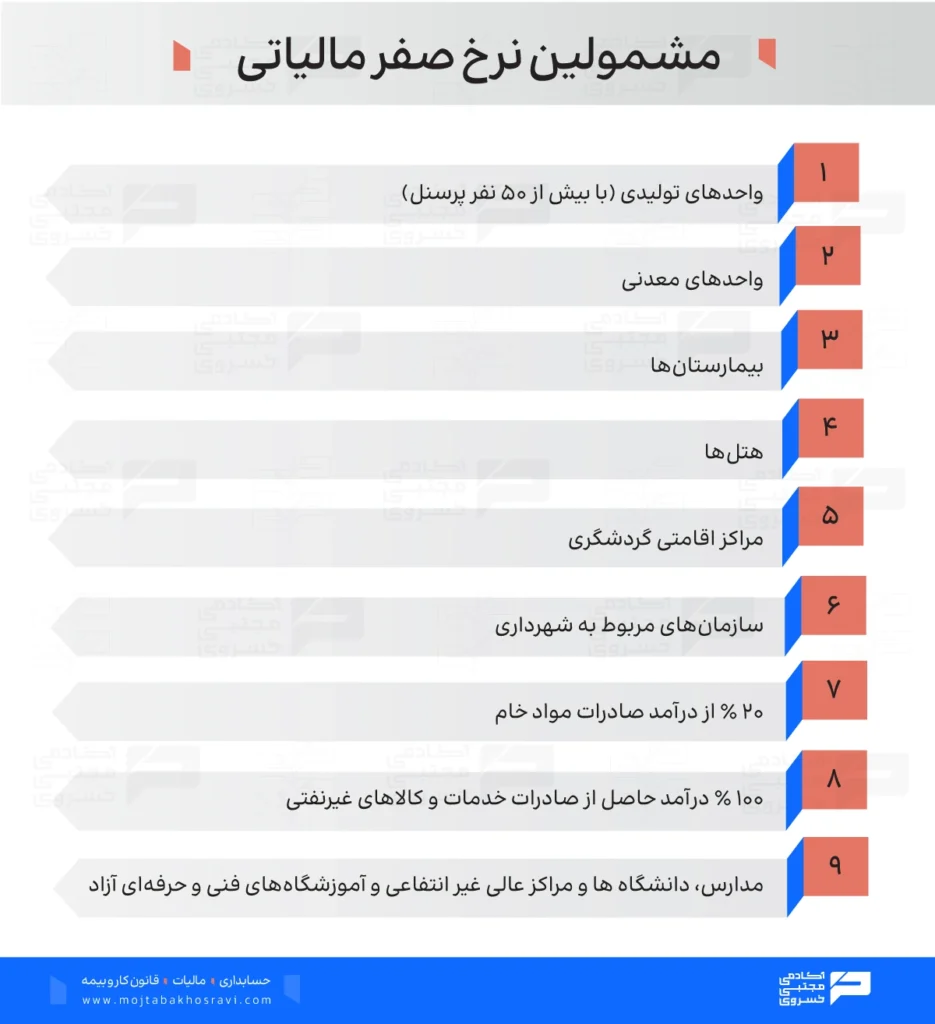
براساس ماده ۱۳۲ قانون مالیاتهای مستقیم و ماده ۱۴۶ مکرر، مشمولین نرخ صفر مالیاتی در قانون، گروههای مشخصی هستند و برخورداری از این امتیاز به رعایت شرایط همان ماده قانونی وابسته است. بنابراین، اگر میخواهید بدانید که آیا درآمد شما مشمول نرخ صفر مالیاتی میشود یا خیر، ابتدا باید نوع فعالیت و شرایط قانونی آن را بررسی کنید. مهمترین موارد عبارتاند از:
- واحدهای تولیدی و معدنی اشخاص حقوقی غیردولتی: درآمد ابرازی ناشی از فعالیتهای تولیدی و معدنی واحدهایی که پروانه بهرهبرداری یا قرارداد استخراج و فروش دارند، با رعایت شرایط ماده ۱۳۲ برای مدت مقرر مشمول نرخ صفر میشود. این مدت در حالت عادی پنج سال و در مناطق کمتر توسعهیافته ۱۰ سال است.
- بیمارستانها، هتلها و مراکز اقامتی گردشگری: درآمد خدماتی اشخاص حقوقی غیردولتی این واحدها در صورت داشتن مجوزهای قانونی و رعایت شرایط ماده ۱۳۲، میتواند مشمول نرخ صفر مالیاتی شود.
- واحدهای دارای بیش از ۵۰ نفر نیروی کار: داشتن بیش از ۵۰ نیروی کار بهتنهایی باعث برخورداری از نرخ صفر نمیشود. اگر واحدهای مشمول ماده ۱۳۲ در دوره برخورداری، تعداد نیروی کار خود را هر سال حداقل ۵۰ درصد افزایش دهند، به ازای هر سال افزایش، یک سال به مدت برخورداری از نرخ صفر اضافه میشود.
- صادرات خدمات، کالاهای غیرنفتی و محصولات بخش کشاورزی: طبق ماده ۱۴۱، ۱۰۰ درصد درآمد حاصل از صادرات خدمات و کالاهای غیرنفتی و محصولات بخش کشاورزی با رعایت شرایط قانونی با نرخ صفر مشمول مالیات است.
- صادرات مواد خام و کالاهای واسطهای نیمهخام: ۲۰ درصد درآمد حاصل از صادرات مواد خام و کالاهای واسطهای نیمهخام طبق ماده ۱۴۱ و مقررات مربوط، با نرخ صفر مشمول مالیات است. فهرست این اقلام براساس مقررات قانونی تعیین میشود.
- برخی درآمدهای موضوع مواد ۱۳۳، ۱۳۴، ۱۳۹، ۱۴۲ و ۱۴۳: طبق ماده ۱۴۶ مکرر، معافیتهای مقرر در این مواد با رعایت استثناهای قانونی به مالیات با نرخ صفر تبدیل شدهاند.
بنابراین، صرفاً نوع کسبوکار برای استفاده از نرخ صفر کافی نیست و شرایط قانونی، مجوزهای لازم، نوع درآمد و انجام تکالیف مالیاتی هم باید بررسی شود.
مدت زمان و دوره اعمال نرخ صفر مالیاتی چقدر است؟
مدت استفاده از نرخ صفر مالیاتی برای همه فعالیتها یکسان نیست و به نوع فعالیت، محل استقرار واحد و حکم قانونی مربوط بستگی دارد. طبق ماده ۱۳۲ قانون مالیاتهای مستقیم، مبنای شروع دوره برخورداری از نرخ صفر، تاریخ شروع بهرهبرداری یا استخراج است که در پروانه رسمی صادر شده از سوی وزارتخانه مربوط ثبت شده است. مدت این دوره به شکل زیر تعیین میشود:
- واحدهای واقع در مناطق عادی: واحدهای تولیدی و معدنی، هتلها و مراکز اقامتی و درمانی واجد شرایط معمولاً به مدت ۵ سال از شروع بهرهبرداری از نرخ صفر استفاده میکنند.
- مناطق کمتر توسعه یافته: برای واحدهای واجد شرایط در این مناطق، مدت برخورداری به ۱۰ سال افزایش پیدا میکند. تشخیص منطقه کمتر توسعه یافته براساس فهرست مصوب هیئت وزیران انجام میشود.
- شهرکهای صنعتی و مناطق ویژه اقتصادی: اگر واحد در شهرک صنعتی یا منطقه ویژه اقتصادی مستقر باشد، دوره برخورداری در مناطق عادی به ۷ سال و در مناطق کمتر توسعه یافته به ۱۳ سال میرسد.
نکته: در صورتیکه قصد استفاده از نرخ صفر مالیاتی را دارید، فقط به تاریخ تأسیس شرکت توجه نکنید؛ تاریخ شروع بهرهبرداری درج شده در مجوز و وضعیت محل استقرار واحد، نقش مهمی در تعیین مدت برخورداری دارد.
آیا بعد از پایان این دوره، نرخ صفر کاملا تمام میشود؟
ماده ۱۳۲ علاوه بر دوره اولیه برای سرمایهگذاریهای واجد شرایط، مشوقهای دیگری هم پیشبینی کرده است. در مناطق کمتر توسعه یافته، مالیات سالهای بعد از دوره اولیه تا زمانی که مجموع درآمد مشمول مالیات واحد به دو برابر سرمایه ثبت و پرداخت شده برسد، با نرخ صفر محاسبه میشود.
در سایر مناطق، ۵۰ درصد مالیات در این دوره با نرخ صفر و ۵۰ درصد باقیمانده با نرخهای مقرر در ماده ۱۰۵ محاسبه میشود؛ این حکم تا رسیدن مجموع درآمد مشمول مالیات واحد به میزان سرمایه ثبت و پرداخت شده ادامه دارد.
تفاوت بین معافیت مالیاتی و مالیات با نرخ صفر چیست؟
یکی از ابهامهای رایج برای مودیان این است که معافیت مالیاتی و مالیات با نرخ صفر چه تفاوتی با یکدیگر دارند. هر دو در نهایت میتوانند باعث شوند مالیات قابل پرداخت مودی صفر شود، اما مهمترین تفاوت مالیات نرخ صفر و معافیت مالیاتی از نظر مبنای قانونی و نحوۀ برخورد با تکالیف مالیاتی است که در جدول زیر مشاهده میکنید:
| معیار | معافیت مالیاتی | مالیات با نرخ صفر |
| مفهوم | درآمد یا فعالیت طبق قانون از مالیات معاف است. | مالیات محاسبه میشود، اما نرخ آن صفر است. |
| مدت | میتواند دائمی یا مدتدار باشد. | معمولاً مدت مشخص دارد. |
| اظهارنامه | بسته به نوع معافیت ممکن است الزامی باشد. | تسلیم اظهارنامه الزامی است. |
| اسناد و مدارک | در موارد قانونی باید ارائه شود. | برای برخورداری از نرخ صفر باید ارائه شود. |
| رسیدگی مالیاتی | بسته به نوع معافیت انجام میشود. | همچنان امکان رسیدگی وجود دارد. |
| هدف | حمایت از فعالیتها و درآمدهای مشخص | حمایت از تولید، سرمایهگذاری و اشتغال |
| نتیجه | مالیات پرداخت نمیشود. | مالیات محاسبه شده با نرخ صفر، صفر میشود. |
در معافیت مالیاتی، قانونگذار درآمد یا فعالیت مشخصی را از پرداخت مالیات خارج میکند. مدت معافیت و شرایط استفاده از آن به ماده قانونی مربوط بستگی دارد و لزوماً دائمی نیست. در نرخ صفر، درآمد مودی ابتدا طبق مقررات مالیاتی شناسایی و مالیات آن محاسبه میشود، اما نرخ اعمال شده بر درآمد مشمول، صفر است.
آیا مالیات صفر به معنای عدم نیاز به اظهارنامه مالیاتی است؟
در صورتیکه میخواهید بدانید مالیات صفر نیاز به اظهارنامه دارد یا خیر؟ باید گفت مالیات صفر بهخودیخود به معنای بینیازی از اظهارنامه مالیاتی نیست. در موارد مشمول تبصره ۱ ماده ۱۴۶ مکرر، ارائه اظهارنامه مالیاتی صفر، دفاتر و اسناد و مدارک موضوع ماده ۹۵ در موعد مقرر، شرط برخورداری از نرخ صفر و معافیت یا مشوق مالیاتی است.
بنابراین، اگر فعالیت یا درآمد شما مشمول نرخ صفر باشد، نباید صرفاً به دلیل صفر بودن مالیات، ارسال اظهارنامه را کنار بگذارید. در این حالت، ابتدا درآمد مشمول مالیات طبق مقررات تعیین و سپس نرخ مالیات آن صفر محاسبه میشود. ماده ۱۳۲ هم صراحتاً نرخ صفر را روشی معرفی کرده که در آن مودی همچنان مکلف به ارائه اظهارنامه، دفاتر و اسناد و مدارک حسابداری است.
اشتباهات رایج نرخ صفر مالیاتی چیست؟
برخورداری از نرخ صفر مالیاتی به رعایت شرایط قانونی وابسته است. مهمترین اشتباهاتی که باید از آنها جلوگیری کنید عبارتاند از:
- تصور اینکه نرخ صفر یعنی عدم نیاز به اظهارنامه: نرخ صفر، مودی را از ارائه اظهارنامه و مدارک مقرر قانونی معاف نمیکند.
- اشتباه گرفتن نرخ صفر با معافیت مالیاتی: در نرخ صفر، درآمد مشمول مالیات تعیین میشود و مالیات آن با نرخ صفر محاسبه میشود؛ اما معافیت تابع حکم و شرایط قانونی مربوط به خود است.
- بیتوجهی به مهلت ارسال اظهارنامه و مدارک: طبق تبصره ۱ ماده ۱۴۶ مکرر، ارائه اظهارنامه، دفاتر و اسناد و مدارک در موعد مقرر، شرط برخورداری از نرخ صفر در موارد مشمول است.
- تصور اینکه نوع فعالیت بهتنهایی کافی است: قرار گرفتن یک کسبوکار در گروههای مشمول نرخ صفر، بهتنهایی حق استفاده از این امتیاز را ایجاد نمیکند و شرایط مقرر در ماده قانونی مربوط باید رعایت شود.
- نادیده گرفتن شرایط اختصاصی هر ماده: برای مثال، استفاده از نرخ صفر موضوع ماده ۱۳۲ شرایط خاص خود را دارد و نمیتوان شرایط یک فعالیت را به فعالیت دیگری تعمیم داد.
نرخ صفر مالیاتی را اصولی یاد بگیرید
رعایت شرایط نرخ صفر مالیاتی فقط به دانستن یک ماده قانونی محدود نمیشود. بسیاری از مودیان زمانی با مشکل مواجه میشوند که اظهارنامه، دفاتر، اسناد و مدارک یا سایر تکالیف مالیاتی را درست و در موعد مقرر انجام ندادهاند و بعد از آن متوجه میشوند که یک اشتباه ساده میتواند روی برخورداری از مشوق مالیاتی اثر بگذارد. اگر با پروندههای مالیاتی سروکار دارید، تسلط عملی بر این نکات میتواند از بسیاری از خطاهای پرهزینه جلوگیری کند.
در دوره حسابداری مالیاتی آکادمی مجتبی خسروی، مباحث مالیاتی به شکل کاربردی و متناسب با نیاز بازار کار آموزش داده میشود. از تنظیم و ارسال اظهارنامه تا کار با سامانه مودیان، محاسبه مالیات، هزینهها، استهلاک، معافیتها و نحوۀ پیگیری اعتراضات مالیاتی، مباحث به شکلی آموزش داده میشوند که بتوانید آموختههای خود را در کار واقعی بهکار بگیرید.
جمعبندی
نرخ صفر مالیاتی به معنای حذف مالیات و تکالیف قانونی نیست؛ بلکه مالیات درآمد مشمول، با نرخ صفر محاسبه میشود. برخورداری از این امتیاز به نوع فعالیت، حکم قانونی مربوط و رعایت شرایطی مانند تسلیم اظهارنامه و ارائه دفاتر و اسناد در موعد مقرر وابسته است. بنابراین، قبل از صفر در نظر گرفتن مالیات، ابتدا مبنای قانونی و شرایط استفاده از آن را دقیق بررسی کنید. اگر مالیات کسبوکار شما صفر باشد، آیا میتوانید بدون ارسال اظهارنامه از این امتیاز استفاده کنید؟ نظرات خود را در کامنتها با ما به اشتراک بگذارید.
سوالات متداول
نرخ صفر مالیاتی حالتی است که در دوره زمانی تعیین شده، مالیات بر درآمد ابرازی برخی واحدها با نرخ صفر محاسبه میشود؛ مشروط به تسلیم اظهارنامه، دفاتر قانونی و اسناد حسابداری.
بله، در موارد مشمول تبصره ۱ ماده ۱۴۶ مکرر، تسلیم اظهارنامه مالیاتی و ارائه دفاتر و اسناد و مدارک در موعد مقرر، شرط برخورداری از نرخ صفر است. بنابراین، صفر بودن مالیات به معنای بینیازی از اظهارنامه نیست.
در نرخ صفر، درآمد مشمول مالیات تعیین و نرخ مالیات صفر اعمال میشود؛ معافیت تابع حکم قانونی مربوط به درآمد یا فعالیت است.
بسته به حکم قانونی، برخی واحدهای تولیدی و معدنی، فعالیتهای خدماتی واجد شرایط، درآمدهای صادراتی و برخی درآمدهای موضوع ماده ۱۴۶ مکرر میتوانند مشمول نرخ صفر باشند.
بله، ماده ۱۳۲ یکی از مهمترین احکام قانونی درباره نرخ صفر برای برخی فعالیتهای تولیدی، معدنی و خدماتی واجد شرایط است.
خیر، این دو مفهوم یکسان نیستند؛ هرچند ماده ۱۴۶ مکرر برخی معافیتهای قانونی را مالیات با نرخ صفر در نظر گرفته است.
خیر، طبق بخشنامه شماره ۲۰۰/۱۴۰۵/۰۲، صرفاً پلمب دفاتر پس از شروع سال مالی در شرایط مقرر، بهتنهایی مانع برخورداری از نرخ صفر یا معافیت نیست.

نظرات
اگر سازمان امور مالیاتی بعد از چند سال تشخیص بده که یک مودی اشتباهاً از نرخ صفر مالیاتی استفاده کرده، مالیات سالهای قبل هم دوباره محاسبه میشه یا فقط برای سالهای بعد این امتیاز حذف میشه؟
درود و مهر
بله؛ اگر در رسیدگی مالیاتی مشخص شود مؤدی در سالهای قبل شرایط استفاده از نرخ صفر را نداشته، مالیات همان دورههای مالیاتی میتواند مطابق مقررات مجدداً مطالبه و محاسبه شود و موضوع صرفاً به حذف این امتیاز برای سالهای بعد محدود نیست. البته امکان مطالبه به وضعیت پرونده، مهلتهای قانونی رسیدگی و مقررات مرور زمان مالیاتی بستگی دارد.