
بیمه بازنشستگی چیست و انواع آن کدامند؟
بیمه بازنشستگی به زبان ساده نوعی قرارداد مالی است که در آن، فرد با پرداخت منظم حق بیمه در طول سالهای شغلی خود در دوران پس از بازنشستگی، مستمری ماهانه یا سرمایه اندوخته دریافت میکند. این بیمه به شما کمک میکند در سالهایی که درآمد ثابت ندارید، زندگی با آرامش و استقلال مالی بیشتری داشته باشید.
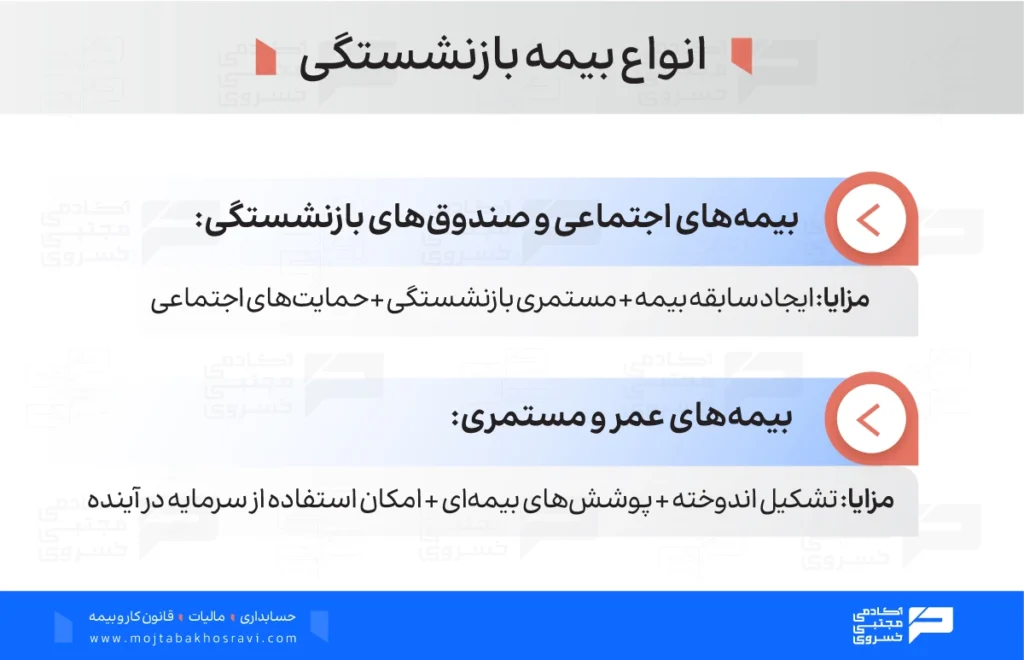
در صورتیکه میخواهید بدانید چه بیمههایی بازنشستگی دارند؟ مسیر دریافت مستمری بازنشستگی در ایران، فقط به یک نوع بیمه محدود نمیشود و افراد با توجه به شرایط شغلی و هدف مالی خود میتوانند از گزینههای مختلف استفاده کنند. بهطور کلی، انواع بیمه بازنشستگی را میتوان در دو گروه اصلی قرار داد:
- بیمههای اجتماعی و صندوقهای بازنشستگی؛ مانند تأمین اجتماعی، بیمه بازنشستگی کشوری و صندوقهای مربوط به برخی گروههای شغلی.
- بیمههای عمر و مستمری؛ که توسط شرکتهای بیمه ارائه میشوند و با هدف تشکیل سرمایه و ایجاد درآمد برای آینده مورد استفاده قرار میگیرند.
پیش از پرداختن به ادامه این مطلب، لازم است با انواع بیمه تامین اجتماعی آشنا شوید:
انواع بیمه بازنشستگی تامین اجتماعی و صندوقهای بازنشستگی
در صورتیکه هدف اصلی شما از بیمه، ایجاد سابقه برای بازنشستگی است، ابتدا باید مشخص کنید تحت چه شرایطی میتوانید بیمه شوید. در بیمه بازنشستگی تامین اجتماعی مسیر بیمهشدن برای افراد یکسان نیست و نوع رابطه کاری، داشتن یا نداشتن کارفرما و وضعیت شغلی مشخص میکند که کدام مسیر برای شما قابل استفاده است.
در ادامه، هر کدام از انواع بیمه بازنشستگی تامین اجتماعی را مرور میکنیم:
بیمه بازنشستگی تامین اجتماعی اجباری
در صورتیکه میخواهید بدانید بیمه بازنشستگی تامین اجتماعی چند سال است؟ یک عدد ثابت برای همه بیمهشدگان ندارد. مطابق ماده ۲۹ قانون برنامه هفتم پیشرفت و آییننامه اجرایی آن، برای برخی بیمهپردازان افزایش سنوات الزامی بیمهپردازی را پیشبینی کرده است. برای مثال، افرادی که در زمان اجرای آییننامه ۱۵ تا ۲۰ سال سابقه دارند، به ازای هر سال تا زمان احراز شرایط بازنشستگی، چهار ماه به سنوات الزامی آنها اضافه میشود؛ برای سابقه ۲۰ تا ۲۵ سال، این افزایش سه ماه و برای سابقه ۲۵ تا ۲۸ سال، دو ماه به ازای هر سال است. افرادی که کمتر از ۱۵ سال سابقه دارند هم طبق آییننامه با افزایش پنج ساله سنوات الزامی مواجه میشوند.
این افزایش سابقه برای همه افراد به یک شکل اجرا نمیشود. طبق مقررات، اجرای این افزایش تا زمانی است که سن فرد هنگام بازنشستگی از ۶۲ سال برای مردان و ۵۵ سال برای زنان بیشتر نشده باشد و برای مردان حداکثر ۳۵ سال و برای زنان حداکثر ۳۰ سال سابقه الزامی در نظر گرفته شده است. همچنین برخی گروهها، از جمله افراد دارای بیش از ۲۸ سال سابقه و گروههای دارای مقررات خاص، از تغییرات موضوع ماده ۲۹ مستثنی هستند.
بیمه بازنشستگی تامین اجتماعی خویش فرما
بیمه بازنشستگی تامین اجتماعی خویش فرما برای افرادی کاربرد دارد که کارفرما ندارند، اما میخواهند سابقه بیمه خود را حفظ کنند یا ادامه دهند. این نوع بیمه برای افرادی که سابقه بیمه قبلی دارند و پس از قطع رابطه کاری میخواهند پرداخت حق بیمه را ادامه دهند، اهمیت بیشتری دارد.
در بیمه بازنشستگی تامین اجتماعی خویش فرما، فرد شخصاً حقبیمه خود را پرداخت میکند و شرایط برخورداری از پوششها بر اساس نوع بیمه و مقررات تأمین اجتماعی تعیین میشود. اگر فردی قبلاً سابقه بیمه داشته باشد، قطع شدن سابقه لزوماً به معنای از بین رفتن سوابق قبلی نیست؛ اما برای ادامه ایجاد سابقه و رسیدن به شرایط بازنشستگی، باید وضعیت بیمهای خود را بهدرستی مدیریت کند.
بیمه بازنشستگی تامین اجتماعی مشاغل آزاد
برای افرادی که بدون کارفرما فعالیت میکنند، بیمه بازنشستگی تامین اجتماعی مشاغل آزاد یکی از راههای ایجاد و ادامه سابقه بیمه است. در سال ۱۴۰۵، حقبیمه مشاغل آزاد بر اساس نوع پوشش انتخابی در نرخهای مختلف پرداخت میشود و متقاضی میتواند با توجه به نیاز خود، پوشش مناسب را انتخاب کند.
حقبیمه بازنشستگی تامین اجتماعی بدون درمان مشاغل آزاد در نرخهای ۱۴ و ۱۸ درصد و برای پوششهای دارای درمان در نرخهای ۲۱، ۲۳ و ۲۷ درصد در نظر گرفته شده است. در نرخ ۱۴ درصد، بازنشستگی و فوت قبل و بعد از بازنشستگی پوشش داده میشود. نرخ ۱۸ درصد علاوه بر این موارد، پوشش ازکارافتادگی را هم دربرمیگیرد.
در نرخ ۲۱ درصد، بازنشستگی به همراه برخی کمکهزینههای درمانی و حمایتی ارائه میشود. نرخ ۲۳ درصد علاوه بر بازنشستگی، فوت و برخی کمکهزینههای درمانی و حمایتی را پوشش میدهد و نرخ ۲۷ درصد کاملترین سطح این گروه است که بازنشستگی، فوت، ازکارافتادگی و برخی کمکهزینههای درمانی و حمایتی را دربرمیگیرد.
بنابراین، اگر به دنبال بیمه بازنشستگی تامین اجتماعی بدون درمان هستید، نرخهای ۱۴ و ۱۸ درصد مطرح هستند؛ اما در صورت نیاز به پوشش درمانی، باید یکی از نرخهای ۲۱، ۲۳ یا ۲۷ درصد را بر اساس حمایتهای مورد نیاز انتخاب کنید.
بیمه بازنشستگی تامین اجتماعی زنان خانه دار
بیمه بازنشستگی تامین اجتماعی زنان خانهدار برای زنانی در نظر گرفته شده است که کارفرما ندارند و میخواهند بهصورت مستقل برای خود سابقه بیمه ایجاد کنند. این بیمه به زنان خانهدار امکان میدهد با انتخاب نوع پوشش و پرداخت حقبیمه، از حمایتهای تأمین اجتماعی از جمله مزایای بازنشستگی استفاده کنند.
بنابراین، در صورتیکه میخواهید بدانید بیمه بازنشستگی زنان خانهدار چند سال است؟ مدت بیمهپردازی برای همه افراد یکسان نیست و شرایط بیمه بازنشستگی زنان خانهدار به عواملی مثل سن، سابقه پرداخت حق بیمه و نوع پوشش انتخابی بستگی دارد. بنابراین، نمیتوان یک مدت ثابت را برای بازنشستگی تمام زنان خانهدار تعیین کرد.
بیمههای عمر و مستمری
بیمههای عمر و مستمری با بیمه تأمین اجتماعی یکسان نیستند. در بیمه تأمین اجتماعی، سابقه بیمه و مقررات سازمان مبنای برخورداری از مستمری بازنشستگی است؛ اما در بیمههای عمر و مستمری، فرد با پرداخت حق بیمه برای خود اندوخته ایجاد میکند و بر اساس شرایط قرارداد میتواند در آینده از سرمایه یا مستمری استفاده کند.
این بیمهها برای افرادی اهمیت بیشتری دارند که میخواهند در کنار مستمری بیمه اجتماعی، یک پشتوانه مالی مکمل برای دوران بازنشستگی داشته باشند. میزان سرمایه، مدت بیمهنامه، مبلغ پرداختی و پوششهای انتخابی روی نتیجه نهایی اثر دارد.
بیمه عمر و بازنشستگی ایران
بیمه ایران در حوزه بیمههای زندگی، مواردی مثل بیمه عمر و پسانداز و بیمه زندگی «مان» را ارائه میکند. این بیمهنامهها با تشکیل اندوخته در طول قرارداد، امکان ایجاد یک پشتوانه مالی برای سالهای آینده را فراهم میکنند.
با ثبتنام بیمه بازنشستگی ایران، بخشی از حقبیمه برای تشکیل سرمایه اختصاص پیدا میکند و بیمهگذار میتواند در پایان مدت قرارداد، طبق شرایط بیمهنامه از سرمایه ایجاد شده استفاده کند. این سرمایه میتواند برای تامین هزینههای دوران بازنشستگی یا ایجاد یک درآمد مکمل مورد استفاده قرار گیرد.
مهمترین مزایای ثبتنام بیمه بازنشستگی ایران عبارت است از:
- تشکیل سرمایه با پرداخت منظم حق بیمه
- امکان دریافت سرمایه در پایان قرارداد
- امکان استفاده از اندوخته برای تامین مالی دوران بازنشستگی
- بهرهمندی از سود تضمینی و مشارکت در منافع طبق شرایط بیمهنامه
- امکان دریافت وام از محل اندوخته در صورت وجود این امکان در قرارداد
- پوشش فوت
- امکان انتخاب برخی پوششهای تکمیلی
- امکان برنامهریزی مالی بلندمدت
در این بیمهنامهها بهتر است مبلغ حق بیمه را متناسب با توان مالی خود انتخاب کنید. پرداخت منظم در یک دوره طولانی اهمیت زیادی دارد و انتخاب مبلغی که ادامه آن برایتان دشوار باشد، میتواند برنامه مالی آینده را تحت تاثیر قرار دهد.
بیمه عمر و بازنشستگی پارسیان
بیمه پارسیان محصولی با عنوان مشخص «بیمه بازنشستگی» ندارد، اما بیمه عمر و سرمایهگذاری این شرکت میتواند برای ایجاد پشتوانه مالی دوران بازنشستگی مورد استفاده قرار گیرد.
در این بیمهنامه، با پرداخت حق بیمه در طول قرارداد برای بیمهگذار اندوخته ایجاد میشود. سرمایه تشکیل شده در پایان قرارداد، طبق شرایط بیمهنامه قابل استفاده است و میتواند برای تامین هزینههای دوران بازنشستگی مورد توجه قرار گیرد.
از طرحهای بیمه پارسیان میتوان به بیمه عمر و سرمایهگذاری طرح خانواده و طرح سنوات کارکنان اشاره کرد. طرح خانواده علاوه بر تشکیل سرمایه، پوششهای بیمهای را ارائه میکند و طرح سنوات کارکنان با هدف ایجاد پشتوانه مالی برای سنوات پایان خدمت و دوره پس از اشتغال طراحی شده است.
مزایای بیمه عمر پارسیان برای دوران بازنشستگی عبارت است از:
- تشکیل سرمایه بلندمدت
- امکان دریافت سرمایه تشکیل شده در پایان قرارداد
- امکان استفاده از اندوخته برای تامین مالی دوران بازنشستگی
- پرداخت منظم و قابل برنامهریزی حق بیمه
- بهرهمندی از سود تضمینی و مشارکت در منافع طبق شرایط بیمهنامه
- امکان افزایش حق بیمه و سرمایه
- برخورداری از پوشش فوت
- امکان استفاده از اندوخته طبق شرایط قرارداد
در انتخاب بیمه عمر پارسیان بهتر است علاوه بر سرمایه نهایی، ارزش بازخرید بیمهنامه در سالهای مختلف و شرایط استفاده از اندوخته را هم بررسی کنید.
برای یادگیری و انتخاب مسیر مناسب در زمینه قانون کار و بیمه، با کارشناسان آکادمی مشورت کنید.
بیمه عمر و بازنشستگی پاسارگاد
بیمه بازنشستگی پاسارگاد چیست؟ به زبان ساده، نوعی برنامه مالی بلندمدت بر پایه بیمه عمر و تشکیل سرمایه است که در کنار ایجاد اندوخته، پوششهای بیمهای هم ارائه میکند. بیمه پاسارگاد در حوزه بیمههای زندگی، بیمه عمر و تامین آتیه را ارائه میکند. این بیمهنامه با تشکیل اندوخته در طول مدت قرارداد میتواند برای تامین مالی دوران بازنشستگی مورد استفاده قرار گیرد.
بیمه بازنشستگی پاسارگاد 1405 را میتوان در قالب همین بیمهنامه بررسی کرد. در این طرح، بیمهگذار با پرداخت حقبیمه برای خود سرمایه تشکیل میدهد و طبق شرایط قرارداد میتواند از سرمایه ایجاد شده استفاده کند.
مهمترین مواردی که در شرایط بیمه بازنشستگی پاسارگاد باید بررسی شود، عبارت است از:
- مدت بیمهنامه
- مبلغ و نحوه پرداخت حق بیمه
- میزان افزایش حق بیمه در سالهای آینده
- میزان اندوخته در پایان قرارداد
- نحوۀ دریافت سرمایه
- امکان دریافت مستمری طبق شرایط بیمهنامه
- شرایط دریافت وام
- شرایط بازخرید بیمهنامه
- پوششهای بیمهای قابل انتخاب
جدول بیمه بازنشستگی پاسارگاد
جدول بیمه بازنشستگی پاسارگاد برای هر فرد با توجه به سن، مبلغ حق بیمه، مدت قرارداد و سایر شرایط متفاوت است. بنابراین بهتر است جدول محاسباتی متناسب با شرایط خودتان را دریافت کنید و در آن، مجموع مبالغ پرداختی و سرمایه یا مستمری قابل دریافت را کنار هم قرار دهید.
| مورد قابل بررسی | بیمه عمر و تامین آتیه پاسارگاد |
| تشکیل اندوخته | دارد |
| دریافت سرمایه | طبق شرایط بیمهنامه |
| دریافت مستمری | طبق شرایط بیمهنامه |
| امکان وام | طبق ضوابط قرارداد |
| بازخرید | طبق شرایط بیمهنامه |
| پوششهای تکمیلی | طبق انتخاب بیمهگذار و شرایط قرارداد |
ثبت نام بیمه بازنشستگی پاسارگاد از طریق مسیرهای تعیین شده توسط شرکت و نمایندگان آن انجام میشود. قبل از تکمیل قرارداد، جدول محاسبات، شرایط پرداخت و نحوۀ استفاده از اندوخته را بهدقت بررسی کنید.
خرید بیمه بازنشستگی پاسارگاد زمانی منطقیتر است که مبلغ حق بیمه با توان پرداخت شما هماهنگ باشد. پرداخت بیمه بازنشستگی پاسارگاد یک تعهد بلندمدت و بهتر است مبلغی انتخاب شود که امکان ادامه پرداخت آن در سالهای آینده وجود داشته باشد.
بیمه عمر و بازنشستگی سامان
بیمه عمر و تشکیل سرمایه سامان، یکی از محصولاتی است که میتوان از آن برای ایجاد پشتوانه مالی دوران بازنشستگی استفاده کرد. در این بیمهنامه، با پرداخت حق بیمه در طول قرارداد برای بیمهگذار اندوخته ایجاد میشود و طبق شرایط بیمهنامه امکان استفاده از این اندوخته وجود دارد.
بیمه بازنشستگی سامان علاوه بر تشکیل سرمایه میتواند پوششهایی مانند فوت، فوت ناشی از حادثه و بیماریهای خاص را در اختیار بیمهگذار قرار دهد. در بررسی بیمه بازنشستگی سامان یار هم باید شرایط دقیق محصول و جدول محاسبات آن بررسی شود؛ زیرا مبلغ حق بیمه و سرمایه نهایی برای همه افراد یکسان نیست.
| جدول بیمه بازنشستگی سامان | |
| مورد قابل بررسی | بیمه عمر و تشکیل سرمایه سامان |
| تشکیل اندوخته | دارد |
| استفاده از اندوخته | طبق شرایط بیمهنامه |
| دریافت وام | طبق ضوابط بیمهنامه |
| برداشت از اندوخته | طبق شرایط قرارداد |
| پوشش فوت | دارد |
| پوشش بیماریهای خاص | در صورت انتخاب |
| پوشش ازکارافتادگی | در صورت انتخاب و احراز شرایط |
در خرید بیمه بازنشستگی سامان بهتر است بهجای تمرکز فقط بر مبلغ سرمایه نهایی، مبلغ کل حق بیمه پرداختی، ارزش بازخرید، نحوۀ افزایش پرداختها و پوششهای بیمهای را هم بررسی کنید.
بیمه عمر و بازنشستگی تعاون
بیمه عمر و سرمایهگذاری تعاون میتواند برای تشکیل سرمایه بلندمدت و ایجاد پشتوانه مالی دوران بازنشستگی مورد استفاده قرار گیرد. در این بیمهنامه بخشی از حقبیمه برای تشکیل اندوخته اختصاص پیدا میکند و بیمهگذار طبق شرایط قرارداد میتواند از سرمایه ایجاد شده استفاده کند.
مهمترین مزایای بیمه عمر تعاون عبارت است از:
- تشکیل اندوخته و سرمایه بلندمدت
- امکان استفاده از اندوخته برای دریافت سرمایه یا مستمری طبق شرایط قرارداد
- امکان بازخرید بیمهنامه
- امکان دریافت وام در صورت وجود این امکان در قرارداد
- امکان افزایش حق بیمه و سرمایه
- امکان تعیین مبلغ پرداختی متناسب با توان مالی
- پوشش فوت
- امکان انتخاب پوششهایی مانند ازکارافتادگی و بیماریهای خاص
در این بیمه هم بهتر است جدول محاسبات را بر اساس شرایط خودتان بررسی کنید؛ چون مدت قرارداد و مبلغ پرداختی، تاثیر مستقیمی بر اندوخته نهایی دارد.
بیمه عمر و بازنشستگی البرز
بیمه البرز در حوزه بیمههای زندگی، محصولاتی مانند چترا، شوکا و بیمه عمر و زندگی ارائه میکند. بعضی از این محصولات برای تشکیل سرمایه و برخی برای ایجاد مستمری طراحی شدهاند.
چترا دارای زیرطرحهایی مثل طرح مستمری، بیمه عمر خانواده، بیمه عمر دائمی، آینده فرزندان و سنوات خدمت است. شوکا هم یک بیمهنامه زندگی پنجساله است که طبق شرایط قرارداد، امکان استفاده از مستمری پس از پایان دوره را فراهم میکند. بیمه عمر و زندگی البرز نیز برای تشکیل سرمایه بلندمدت طراحی شده و اندوخته آن طبق شرایط بیمهنامه میتواند بهصورت سرمایه یا مستمری مورد استفاده قرار گیرد.
مزایای بیمه عمر البرز برای دوران بازنشستگی عبارت است از:
- تشکیل اندوخته بلندمدت
- امکان دریافت سرمایه پایان قرارداد
- امکان استفاده از اندوخته برای ایجاد مستمری طبق شرایط قرارداد
- امکان افزایش حق بیمه و سرمایه
- بهرهمندی از سود تضمینی و مشارکت در منافع
- امکان دریافت وام طبق شرایط بیمهنامه
- امکان استفاده از پوششهایی مانند فوت، ازکارافتادگی و بیماریهای خاص در صورت انتخاب
بیمه عمر و سرمایهگذاری آسیا
بیمه بازنشستگی آسیا را باید در کنار محصولات عمر و سرمایهگذاری این شرکت بررسی کرد. بیمه عمر و سرمایهگذاری آسیا برای تشکیل سرمایه بلندمدت طراحی شده و اندوخته آن میتواند برای تامین مالی دوران بازنشستگی مورد استفاده قرار گیرد. در طرح بیمه بازنشستگی آسیا، عواملی مانند مبلغ حق بیمه، مدت قرارداد و نحوۀ افزایش پرداختها اهمیت زیادی دارند. بنابراین، برای محاسبه سرمایه یا درآمد آینده باید جدول اختصاصی بیمهنامه بررسی شود.
بیمه عمر و بازنشستگی آسیا میتواند در کنار پوشش تشکیل سرمایه، پوششهایی مانند فوت و برخی پوششهای تکمیلی را هم ارائه کند. بیمه جامع مهر آسیا نیز امکان پوشش همزمان دو بیمهشده را فراهم میکند.
درباره بیمه آسیا بازنشستگی 5 ساله و طرح بازنشستگی 5 ساله بیمه آسیا باید به شرایط دقیق محصول توجه کرد. پنجساله بودن یک قرارداد بهتنهایی به معنی دریافت مستمری مشخص در پایان پنج سال نیست و مبلغ سرمایه یا مستمری به شرایط قرارداد وابسته است.
شرایط بیمه بازنشستگی آسیا
مهمترین موارد قابل بررسی عبارت است از:
- مبلغ حق بیمه
- مدت بیمهنامه
- میزان اندوخته
- سود تضمینی و مشارکت در منافع
- نحوه دریافت سرمایه
- امکان دریافت مستمری طبق شرایط قرارداد
- امکان دریافت وام
- امکان برداشت یا بازخرید
- پوشش فوت
- پوششهای تکمیلی
در پاسخ به سوال آیا بیمه آسیا بازنشستگی دارد، باید گفت بیمه آسیا محصولات عمر و سرمایهگذاری دارد که میتوان از آنها برای ایجاد پشتوانه مالی دوران بازنشستگی استفاده کرد. این محصولات با بیمه بازنشستگی تامین اجتماعی تفاوت دارند و نباید مبلغ دریافتی آنها را معادل حقوق بازنشستگی صندوقهای اجتماعی در نظر گرفت.
بنابراین حقوق بازنشستگی بیمه آسیا به شرایط بیمهنامه و میزان اندوخته بستگی دارد و برای تعیین مبلغ آن باید جدول محاسبات همان بیمهنامه بررسی شود.
بیمه عمر و بازنشستگی کارآفرین
بیمه عمر و سرمایهگذاری کارآفرین نیز میتواند برای تشکیل سرمایه بلندمدت و ایجاد پشتوانه مالی دوران بازنشستگی مورد استفاده قرار گیرد. در طرح بیمه بازنشستگی کارآفرین، مبلغ حق بیمه، مدت قرارداد، نحوۀ افزایش حق بیمه و پوششهای انتخابی از عوامل مهم در تعیین سرمایه آینده هستند. برای ثبتنام بیمه بازنشستگی کارآفرین ابتدا باید شرایط بیمهنامه، جدول محاسبات و نحوۀ دریافت سرمایه یا مستمری مشخص شود. سپس میتوان بر اساس توان مالی و هدفی که برای دوران بازنشستگی دارید، مبلغ مناسب حق بیمه را انتخاب کرد.
شرایط بیمه بازنشستگی کارآفرین را بهتر است در چند بخش بررسی کنید:
- میزان حق بیمه و نحوۀ پرداخت
- مدت قرارداد
- سرمایه قابل دریافت در پایان قرارداد
- نحوۀ محاسبه اندوخته
- سود تضمینی و مشارکت در منافع
- ارزش بازخرید در سالهای مختلف
- امکان دریافت وام
- پوششهای بیمهای
- شرایط دریافت سرمایه یا مستمری
کدام بیمه بازنشستگی بهتر است؟
در صورتیکه میخواهید بدانید «کدام بیمه بازنشستگی بهتر است؟»، باید گفت که این سوال پاسخ ثابتی ندارد. انتخاب مناسب به هدف، وضعیت شغلی، سابقه بیمه، نیاز به پوششهای اجتماعی و توان پرداخت شما بستگی دارد.
بیمه بازنشستگی تأمین اجتماعی بر ایجاد سابقه بیمه و برخورداری از مستمری و حمایتهای اجتماعی استوار است؛ درحالیکه بیمههای عمر و بازنشستگی بیشتر برای تشکیل سرمایه، دریافت مستمری و ایجاد پشتوانه مالی برای آینده طراحی شدهاند.
بیمه تأمین اجتماعی؛ مناسب برای سابقه بیمه و حمایتهای اجتماعی
اگر شاغل هستید یا امکان استفاده از بیمه اختیاری، خویشفرما یا مشاغل آزاد را دارید و هدف اصلیتان ایجاد سابقه و دریافت مستمری بازنشستگی است، تأمین اجتماعی گزینه مناسبی برای بررسی است.
این بیمه برای شما اهمیت بیشتری دارد اگر:
- هدف اصلیتان ایجاد سابقه و دریافت مستمری است.
- به پوشش درمانی و حمایتهای اجتماعی نیاز دارید.
- مزایای وابسته به سابقه بیمه برایتان اهمیت دارد.
- قصد دارید برای بازنشستگی یک برنامه بلندمدت داشته باشید.
بیمه عمر و بازنشستگی؛ مناسب برای تشکیل سرمایه و درآمد مکمل
اگر علاوه بر درآمد دوران بازنشستگی، به تشکیل سرمایه، پوشش فوت و ایجاد پشتوانه مالی برای آینده اهمیت میدهید، بیمههای عمر و مستمری گزینه قابل بررسی هستند.
این بیمهها برای شما کاربرد بیشتری دارند اگر:
- میخواهید برای آینده سرمایه ایجاد کنید.
- به برنامه مالی متناسب با توان پرداخت خود نیاز دارید.
- پوشش فوت یا پوششهای تکمیلی برایتان مهم است.
- میخواهید در کنار تأمین اجتماعی، درآمد یا سرمایه مکمل داشته باشید.
جمعبندی
انتخاب بیمه بازنشستگی به شرایط شغلی، سابقه، توان پرداخت و هدف شما بستگی دارد. تأمین اجتماعی بیشتر برای ایجاد سابقه و دریافت مستمری و بیمههای عمر برای تشکیل سرمایه و درآمد مکمل کاربرد دارد. به نظر شما برای شروع، اولویت با تأمین اجتماعی است یا بیمه عمر؟ چرا؟ نظرات خود را در کامنتها با ما به اشتراک بگذارید.
سوالات متداول
بازنشستگی با ۱۵ سال سابقه به شرایط فرد، سن و مقررات بازنشستگی در زمان درخواست بستگی دارد و صرفاً داشتن ۱۵ سال سابقه بهتنهایی به معنی امکان بازنشستگی نیست.
تأمین اجتماعی و صندوقهای بازنشستگی برای افراد واجد شرایط، مستمری بازنشستگی دارند. برخی بیمههای عمر و مستمری هم طبق شرایط قرارداد امکان پرداخت مستمری یا سرمایه در آینده را فراهم میکنند.
بیمه ایران محصولات بیمه زندگی و تشکیل سرمایه دارد که میتوان از آنها برای برنامهریزی مالی دوران بازنشستگی استفاده کرد. این محصولات با سابقه و مستمری بازنشستگی تأمین اجتماعی تفاوت دارند.
شرایط بازنشستگی تأمین اجتماعی بر اساس سابقه و سن تعیین میشود و ممکن است برای گروههای مختلف تفاوت داشته باشد. بنابراین باید وضعیت فردی و مقررات جاری بررسی شود.
برخی انواع بیمه تأمین اجتماعی میتوانند از نظر نوع پوشش درمانی با یکدیگر تفاوت داشته باشند. هنگام انتخاب بیمه باید مشخص شود، هدف فرد فقط ایجاد سابقه و بازنشستگی است یا پوشش درمانی هم نیاز دارد.
بیمههای تکمیلی بازنشستگی با هدف ایجاد پشتوانه مالی بیشتر برای دوران بازنشستگی مطرح میشوند و با مستمری اصلی تأمین اجتماعی تفاوت دارند. شرایط آنها باید بر اساس قرارداد یا طرح مربوط بررسی شود.

نظرات
سلام. من ۳۲ سالمه و الان حدود ۶ سال سابقه بیمه اجباری تامین اجتماعی دارم. واقعیتش با توجه به تورم و شرایط اقتصادی، خیلی مرددم که ادامه سوابقم رو با همین بیمه تامین اجتماعی (اختیاری یا مشاغل آزاد) پر کنم یا اینکه برم سراغ بیمه بازنشستگی و عمر شرکتهای خصوصی مثل پاسارگاد یا سامان؟
از نظر شما برای کسی که به فکر مستمری مطمئن و حفظ ارزش پول تو دوران بازنشستگیه، ترکیب این دوتا منطقیه یا تمرکز روی یکیشون بازدهی بهتری داره؟ ممنون میشم راهنمایی کنید.
درود و مهر
بهتر است سابقه تأمین اجتماعی خود را ادامه دهید و بیمه عمر و بازنشستگی خصوصی را در صورت توان مالی، بهعنوان پشتوانه مکمل در نظر بگیرید. این دو جایگزین یکدیگر نیستند؛ تأمین اجتماعی برای ایجاد سابقه و مستمری قانونی است و بیمه خصوصی بیشتر نقش سرمایه و درآمد مکمل را دارد.