
جریمه عدم ارسال اظهارنامه ارزش افزوده چند درصد مالیات است؟
جریمه عدم ارسال اظهارنامه ارزش افزوده یک مبلغ ثابت و یکسان برای همه مودیان نیست و میزان آن به شرایط پرونده و مالیات و عوارض پرداخت نشده و استقرار سامانه مودیان مالیاتی بستگی دارد.
پیش از پرداختن به ادامه این مطلب، بهتر است با انواع جرائم مالیاتی آشنا شوید:
قبل از راهاندازی سامانه مودیان مالیاتی
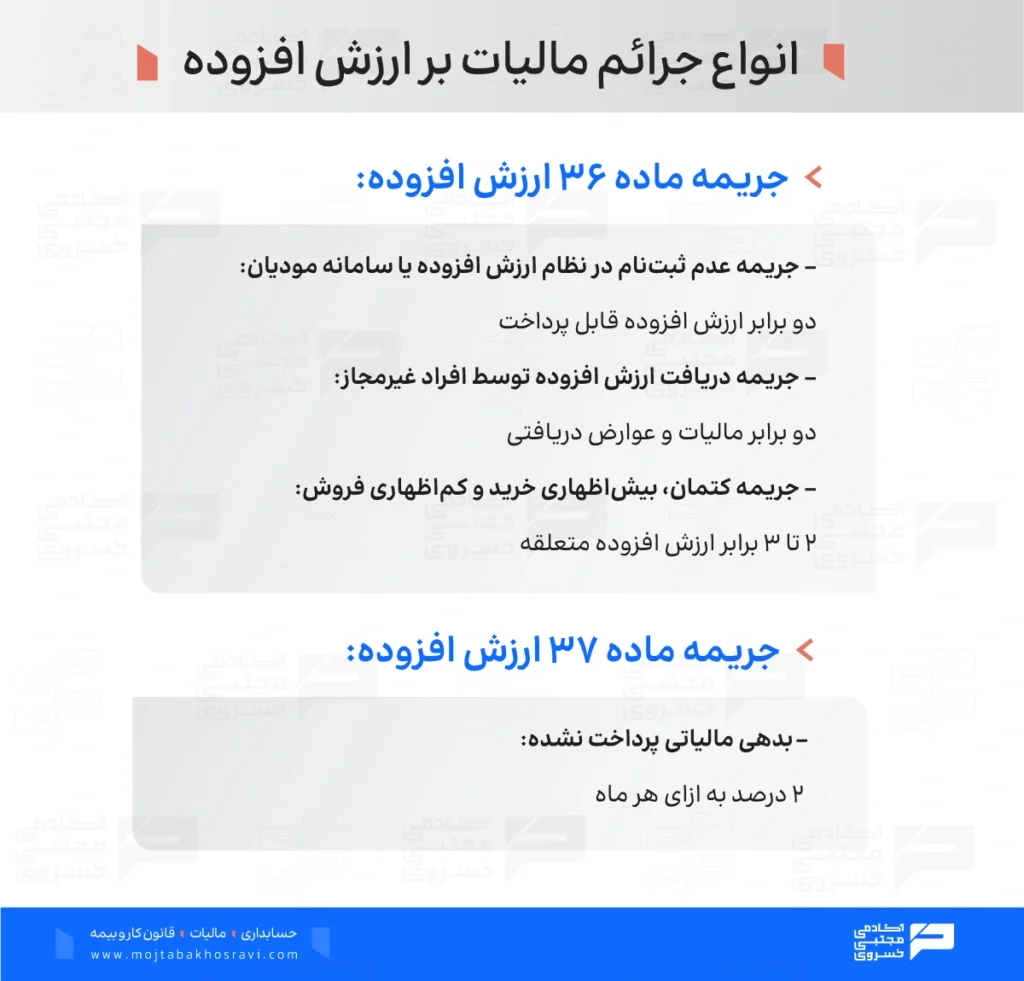
بر اساس بند الف ماده ۳۶ قانون مالیات بر ارزش افزوده در دورهای که سامانه مودیان هنوز مستقر نشده است، جریمه عدم تسلیم اظهارنامه ارزش افزوده برای همه مودیان معادل ۱۰ میلیون ریال یا دو برابر مالیات و عوارض پرداخت نشده تا موعد مقرر بود و هر کدام مبلغ بیشتری داشت، ملاک محاسبه قرار میگرفت.
پس از استقرار سامانه مودیان
پس از استقرار و راهاندازی سامانه مودیان، دامنه جریمه با شدت بیشتری ادامه پیدا کرد و برای مودیانی که از عضویت یا فعالیت در سامانه مودیان خودداری میکنند، همان جریمه ۱۰ میلیون ریال یا دو برابر مالیات و عوارض پرداخت نشده اعمال میشود. با این تفاوت که این جریمه علاوه بر جریمه عدم ثبتنام در سامانه مودیان (موضوع بند ب ماده ۲۲ قانون پایانههای فروشگاهی) محاسبه میشود. به بیان سادهتر، عدم ارسال اظهارنامه ارزش افزوده در دوره جدید نه تنها هزینه بیشتری ندارد، بلکه به عنوان نشانه عدم همکاری با نظام مالیاتی تلقی شده و میتواند باعث افزایش بدهی نهایی مودی شود.
در صورتیکه میخواهید بدانید در قانون جدید ارزش افزوده انواع جرایم شامل چه مواردی میشود، در ادامه، جدول جرایم مالیات بر ارزش افزوده را با شما به اشتراک میگذاریم:
| تخلف | مستند قانونی | میزان جریمه | امکان بخشودگی |
| عدم تسلیم اظهارنامه در موعد مقرر | بند «الف» ماده ۳۶ | ۱۰ میلیون ریال یا ۲ برابر مالیات و عوارض پرداخت نشده؛ هرکدام بیشتر باشد | دارد، طبق مقررات بخشودگی |
| کتمان معامله، کماظهاری فروش، بیشاظهاری خرید و اسناد صوری | بند «ب» ماده ۳۶ | ۲ برابر مالیات و عوارض پرداخت نشده؛ در تکرار ظرف ۲ سال، ۳ برابر | طبق مقررات بخشودگی |
| دریافت مالیات و عوارض توسط شخص غیرمجاز | بند «ج» ماده ۳۶ | ۲ برابر مالیات و عوارض دریافتی | طبق مقررات بخشودگی |
| تأخیر در پرداخت مالیات و عوارض | ماده ۳۷ | ۲٪ در ماه نسبت به مبلغ پرداخت نشده | دارد، با رعایت مقررات |
| دریافت مالیات و عوارض از کالاها و خدمات معاف | تبصره ۲ بند «الف» ماده ۹ | ۲ برابر مالیات و عوارض دریافتی | طبق مقررات |
| امتناع از عدم عضویت در سامانه مودیان | بند «الف» ماده ۳۶ | ۱۰ میلیون ریال یا ۲ برابر مالیات و عوارض پرداخت نشده؛ هرکدام بیشتر باشد | دارد، طبق مقررات بخشودگی |
جریمه عدم ارسال اظهارنامه ارزش افزوده در موعد مقرر
در صورتیکه مهلت قانونی ارسال اظهارنامه ارزش افزوده گذشته باشد، جریمه آن با توجه به دوره مالیاتی و قانونی که بر پرونده حاکم است، تعیین میشود. به همین دلیل، برای پاسخ دقیق به سؤال «جریمه عدم ارسال اظهارنامه ارزش افزوده چقدر است؟» باید قانون قدیم و قانون جدید را از هم تفکیک کنیم.
در قانون قدیم مالیات بر ارزش افزوده، ماده ۲۲ برای عدم تسلیم اظهارنامه از تاریخ ثبتنام یا شناسایی، جریمهای معادل ۵۰ درصد مالیات متعلق تعیین کرده بود. اما در قانون جدید مالیات بر ارزش افزوده، رویکرد جریمه عدم تسلیم اظهارنامه تغییر کرده است. طبق بند «الف» ماده ۳۶ قانون مالیات بر ارزش افزوده، عدم تسلیم اظهارنامه در هر دوره مالیاتی برای مودیان مشمول، جریمهای معادل ۱۰ میلیون ریال یا دو برابر مالیات و عوارض پرداخت نشده تا موعد مقرر است و هر کدام مبلغ بیشتری داشته باشد، ملاک قرار میگیرد.
| جریمه عدم ارسال اظهارنامه ارزش افزوده در موعد مقرر | ||
| موضوع | قانون قدیم؛ ماده ۲۲ | قانون جدید؛ ماده ۳۶ |
| عدم تسلیم اظهارنامه | ۵۰٪ مالیات متعلق | ۱۰ میلیون ریال یا دو برابر مالیات و عوارض پرداخت نشده، هرکدام بیشتر باشد |
| تأخیر در پرداخت | ۲٪ در ماه | ۲٪ در ماه طبق ماده ۳۷ |
| مبنای جریمه عدم تسلیم | مالیات متعلق | مالیات و عوارض پرداخت نشده تا موعد مقرر |
جریمه ارسال اظهارنامه ارزش افزوده خارج از موعد
در صورتیکه نحوۀ ارسال اظهارنامه ارزش افزوده خارج از موعد قانونی باشد باید جریمه عدم تسلیم اظهارنامه را از جریمه تأخیر در پرداخت مالیات و عوارض جدا کنید.
قانون قدیم ماده 23 مالیات بر ارزش افزوده در صورت عدم پرداخت و ارسال اظهارنامه، جریمهای معادل ۲ درصد در ماه نسبت به مالیات پرداخت نشده و مدت تأخیر تعیین کرده بود. بنابراین، اگر مودی اظهارنامه را با تأخیر ارسال کند و مالیات و عوارض متعلق را هم در مهلت قانونی نپردازد، علاوه بر جریمه عدم تسلیم اظهارنامه، جریمه تأخیر در پرداخت هم به او تعلق میگرفت.
جریمه دیرکرد در قانون جدید مالیات بر ارزش افزوده، با ماده ۳۷ قانون مالیات بر ارزش افزوده تعیین شده است. طبق این ماده، تأخیر در پرداخت مالیات و عوارض، موجب تعلق جریمهای معادل ۲ درصد در ماه نسبت به مالیات و عوارض پرداخت نشده و مدت تأخیر میشود.
به بیان سادهتر، ماده ۲۳ قانون قدیم و ماده ۳۷ قانون جدید هر دو جریمه، مبنای محاسبه جریمه تأخیر در پرداخت مالیات و عوارض را با نرخ ۲ درصد در ماه تعیین کردهاند.
نحوه محاسبه جریمه عدم ارسال اظهارنامه ارزش افزوده چگونه است؟
پرداخت نکردن مالیات بر ارزش افزوده در موعد مقرر، علاوه بر ایجاد بدهی مالیاتی باعث تعلق جریمه هم میشود. میزان این جریمه به مبلغ پرداخت نشده و مدت تأخیر بستگی دارد و هرچه پرداخت بیشتر به تعویق بیفتد، مبلغ جریمه هم افزایش پیدا میکند.
جریمه دیرکرد مالیات بر ارزش افزوده در ماه اول
اگر مالیات و عوارض ارزش افزوده در موعد مقرر پرداخت نشود، برای ماه اول ۲ درصد جریمه نسبت به مبلغ پرداخت نشده در نظر گرفته میشود. بنابراین، هر چقدر مبلغ مالیات پرداخت نشده بیشتر باشد، جریمه هم بیشتر خواهد بود.
فرمول محاسبه جریمه در ماه اول:
جریمه = مالیات و عوارض پرداخت نشده × ۲٪
یعنی اگر پرداخت مالیات حتی برای مدتی کوتاه به تأخیر بیفتد، مبلغی به بدهی اصلی اضافه میشود. به همین دلیل، بهتر است در صورت ایجاد بدهی، پرداخت آن را تا حد امکان به تعویق نیندازید.
جریمه دیرکرد مالیات بر ارزش افزوده در ماه دوم
اگر بدهی مالیات و عوارض تا پایان ماه دوم پرداخت نشود، جریمه تأخیر بهصورت تجمعی محاسبه میشود و با گذشت هر ماه، مبلغ جریمه افزایش پیدا میکند.
فرمول محاسبه در پایان ماه دوم:
جریمه دیرکرد در پرداخت مالیات و عوارض در ماه دوم = [(مالیات و عوارض پرداخت نشده × 1.2) + (مالیات و عوارض پرداخت نشده × 0.2)]
با ادامه پیدا کردن تأخیر، مبلغ بیشتری به بدهی اصلی اضافه میشود. بنابراین، در صورت گذشت موعد پرداخت بهتر است پرداخت بدهی و تعیین تکلیف پرونده را بیشتر به تعویق نیندازید.
برای یادگیری و انتخاب مسیر مناسب در زمینه مالیات، با کارشناسان آکادمی مشورت کنید.
بخشودگی جریمه عدم تسلیم اظهارنامه ارزش افزوده
بر خلاف برخی جرایم عملکردی یا دیرکردهای دیگر که امکان تقسیط یا بخشودگی با درخواست مودی وجود دارد، جریمه عدم ارسال اظهارنامه ارزش افزوده قابل بخشش نیست و قانون، این بخش از جرایم را بسیار سختگیرانه تعیین کرده است.
با این حال، در صورتیکه مودی بتواند مدارک قابل اعتنا برای اثبات وجود مشکل جدی یا عدم امکان ارسال در موعد مقرر ارائه کند، به طور مثال نقص فنی رسمی، مشکلات سیستمی در سامانه یا حوادث غیرمترقبه، برخی حوزههای مالیاتی میتواند درخواست بررسی مجدد بدهی خود را ثبت کند؛ اما این موضوع بسیار محدود، مورد به مورد و بدون تضمین است. بنابراین، بهترین راهکار همیشه این است که قبل از پایان مهلت، اظهارنامه ارسال شود تا هیچ نگرانی از بابت جریمه یا عدم امکان بخشش آن وجود نداشته باشد.
بخشودگی جریمه ماده 26 و 36 ارزش افزوده
در مورد بخشودگی جریمه ماده 26 و 36 ارزش افزوده هم باید ابتدا نوع جریمه و علت ایجاد آن مشخص شود. هر تخلف مالیاتی، مبنای قانونی خاص خود را دارد و شرایط رسیدگی به آن میتواند متفاوت باشد.
بهخصوص بند ب ماده 36 قانون مالیات بر ارزش افزوده مربوط به تخلفاتی مانند کتمان معامله، کماظهاری مالیات و عوارض فروش، بیشاظهاری مالیات و عوارض خرید، استفاده از اسناد خلاف واقع و مواردی است که باعث کاهش مالیات و عوارض یا استرداد غیرواقعی شود. بنابراین، نباید جریمههای این بند را با جریمه ساده عدم تسلیم اظهارنامه یکسان دانست.
اگر مودی با جریمه مواجه شده باشد، بهتر است ابتدا مشخص کند جریمه بر اساس کدام ماده قانونی ایجاد شده است. سپس در صورتیکه مستندات معتبری برای اثبات وجود مشکل خارج از اختیار مودی وجود داشته باشد، موضوع از مسیر قانونی مربوط پیگیری شود.
مطمئنترین راه برای جلوگیری از جریمه عدم اظهارنامه ارزش افزوده این است که اظهارنامه در مهلت قانونی ارسال شود و پرداخت مالیات و عوارض هم در موعد مقرر انجام شود. در این صورت، مودی از ابتدا وارد فرآیند اعتراض یا درخواست بررسی جریمه نمیشود و ریسک ایجاد جرایم قابل توجه هم کاهش پیدا میکند.
تفاوت جریمه عدم ارسال اظهارنامه عملکرد با ارزش افزوده
تفاوت جریمه عدم ارسال اظهارنامه عملکرد با ارزش افزوده در مبنای قانونی و میزان جریمه آنها است. جریمه عدم ارسال اظهارنامه عملکرد بر اساس قانون مالیاتهای مستقیم تعیین میشود، در حالیکه جریمه عدم ارسال اظهارنامه ارزش افزوده تابع قانون مالیات بر ارزش افزوده است. بنابراین، حتی اگر یک مودی هر دو اظهارنامه را در موعد مقرر ارسال نکند، جریمه هر کدام بهصورت جداگانه و بر اساس مقررات همان قانون محاسبه میشود.
| مورد | اظهارنامه عملکرد | اظهارنامه ارزش افزوده |
| قانون مربوط | قانون مالیاتهای مستقیم | قانون مالیات بر ارزش افزوده |
| جریمه عدم تسلیم اظهارنامه | ۳۰٪ مالیات متعلق | ۱۰ میلیون ریال یا ۲ برابر مالیات و عوارض پرداخت نشده، هرکدام بیشتر باشد در موارد مقرر ماده ۳۶ |
| مبنای جریمه عدم تسلیم | مالیات متعلق | مالیات و عوارض پرداخت نشده تا موعد مقرر |
| جریمه تأخیر در پرداخت | ۲.۵٪ مالیات به ازای هر ماه تأخیر طبق ماده ۱۹۰ | ۲٪ در ماه نسبت به مالیات و عوارض پرداخت نشده طبق ماده ۳۷ |
| مبنای قانونی جریمه عدم تسلیم | ماده ۱۹۲ قانون مالیاتهای مستقیم | بند «الف» ماده ۳۶ قانون مالیات بر ارزش افزوده |
| مبنای قانونی جریمه تأخیر | ماده ۱۹۰ قانون مالیاتهای مستقیم | ماده ۳۷ قانون مالیات بر ارزش افزوده |
جمعبندی
جریمه عدم ارسال اظهارنامه ارزش افزوده در قانون جدید، در موارد مقرر در بند «الف» ماده ۳۶، ۱۰ میلیون ریال یا دو برابر مالیات و عوارض پرداخت نشده، هر کدام بیشتر باشد تعیین شده است. همچنین طبق ماده ۳۷، تأخیر در پرداخت مالیات و عوارض موجب جریمه ۲ درصد در ماه نسبت به مبلغ پرداخت نشده میشود. به نظر شما سختگیرانهترین بخش جرایم ارزش افزوده کدام است؟ نظرات خود را در کامنتها با ما به اشتراک بگذارید.
سوالات متداول
طبق بند «الف» ماده ۳۶ قانون جدید مالیات بر ارزش افزوده در موارد مقرر، جریمه عدم تسلیم اظهارنامه ۱۰ میلیون ریال یا دو برابر مالیات و عوارض پرداخت نشده تا موعد مقرر، هر کدام بیشتر باشد است.
نمیتوان بخشودگی این جریمه را بهصورت عمومی و قطعی در نظر گرفت. در شرایط خاص مانند وجود مستندات مربوط به مشکلات خارج از اختیار مودی، امکان بررسی موضوع از مسیر قانونی وجود دارد.
خیر، جریمه ۲ درصدی مربوط به تأخیر در پرداخت مالیات و عوارض است، نه صرفاً تأخیر در ارسال اظهارنامه. این جریمه در قانون جدید بر اساس ماده ۳۷ محاسبه میشود.
طبق ماده ۳۷ قانون مالیات بر ارزش افزوده، تأخیر در پرداخت موجب جریمه ۲ درصد در ماه نسبت به مالیات و عوارض پرداخت نشده و مدت تأخیر میشود.
این دو جریمه بر اساس دو قانون متفاوت تعیین میشوند. جریمه عدم تسلیم اظهارنامه عملکرد تابع قانون مالیاتهای مستقیم است، در حالیکه جریمه عدم ارسال اظهارنامه ارزش افزوده بر اساس قانون مالیات بر ارزش افزوده تعیین میشود.
مبنای محاسبه، مالیات و عوارض پرداخت نشده و مدت تأخیر است و نرخ جریمه ۲ درصد در ماه تعیین شده است.
در صورتیکه اظهارنامه در موعد مقرر تسلیم نشود، بسته به قانون و شرایط پرونده، جریمه عدم تسلیم اظهارنامه اعمال میشود. همچنین اگر مالیات و عوارض در موعد قانونی پرداخت نشده باشد، جریمه تأخیر در پرداخت هم جداگانه بررسی میشود.

نظرات
اگر شرکتی اظهارنامه ارزش افزوده رو با تاخیر ارسال کنه ولی قبل از رسیدگی ممیز، مالیات و عوارضش رو کامل پرداخت کرده باشه، آیا جریمه ماهانه ۲ درصد (ماده ۳۷) باز هم تا زمان صدور برگ تشخیص محاسبه میشه؟ و اینکه آیا جریمه عدم تسلیم ماده ۳۶ امکان بخشودگی با بخشنامههای جدید رو داره یا غیرقابل بخشش محسوب میشه؟ ممنون میشم راهنمایی کنید.
درود و مهر
در صورتیکه مالیات و عوارض را قبل از رسیدگی پرداخت کرده باشید، جریمه ۲ درصد موضوع ماده ۳۷ قانون مالیات بر ارزش افزوده فقط تا تاریخ پرداخت بدهی محاسبه میشود و صرف ادامه رسیدگی باعث محاسبه جریمه تا زمان صدور برگ تشخیص نمیشود.
در خصوص جریمه عدم تسلیم اظهارنامه، بند «الف» ماده ۳۶ جریمه مربوط را تعیین کرده و این جریمه، در صورت وجود شرایط قانونی، میتواند مشمول بخشودگی قرار گیرد. مبنای بخشودگی نیز ماده ۱۹۱ قانون مالیاتهای مستقیم و بخشنامههای مربوط به بخشودگی جرائم قابلبخشش است؛ بنابراین نمیتوان آن را ذاتاً غیرقابلبخشش دانست. البته میزان بخشودگی به شرایط پرونده و بخشنامه قابل اعمال در زمان درخواست بستگی دارد.