
جرایم مالیاتی چیست و انواع آن کدامند؟
جرایم مالیاتی، به تخلفاتی گفته میشود که در نتیجه فرار یا اجتناب از پرداخت مالیات به وجود میآیند و ضمانت اجراهایی هستند که از ترک فعل اقداماتی مثل عدم ارائه اظهارنامه مالیاتی یا اقدامات فریبکارانه مثل ارائه اطلاعات نادرست و فرار مالیاتی از طریق پنهان کردن درآمد یا داراییها برای مودی تعیین میشوند.
البته همه جرائم مالیاتی شرایط یکسانی ندارند. میزان جریمه، نحوۀ محاسبه و امکان بخشودگی آن به نوع تخلف و ماده قانونی مربوط بستگی دارد. به همین دلیل، پیش از پرداخت جریمه یا ثبت درخواست بخشودگی بهتر است مشخص کنید تخلف شما دقیقاً تحت کدام حکم قانونی قرار میگیرد. در ادامه، جدول جرایم مالیاتی 1405، مستند قانونی و وضعیت بخشودگی آنها را مرور میکنیم.
| نوع جریمه مالیاتی | ماده قانون مالیات های مستقیم | مجازات متعلق | وضعیت بخشودگی |
| 1- عدم تسلیم اظهارنامه مالیاتی در مهلت مقرر 2- کتمان درآمد 3- درج هزینههای غیرواقعی در اظهارنامه عملکرد | ماده 192 | 30% مالیات متعلق | غیرقابل بخشش |
| عدم تسلیم دفاتر و اسناد و مدارک در مهلت مقرر | ماده 193 | 20% مالیات متعلق | — |
| عدم تسلیم اظهارنامه انحلال | ماده 195 | 2% سرمایه شرکت | — |
| تسلیم اظهارنامه انحلال خلاف واقع | ماده 195 | 1% سرمایه شرکت | — |
| عدم تسلیم اظهارنامه مالیاتی اجاره املاک | ماده 192 | 30% مالیات متعلق | غیرقابل بخشش |
| عدم ارسال لیست مالیات حقوق | ماده 197 | 2% حقوق پرداختی | — |
| عدم کسر و ایصال مالیاتهای تکلیفی | ماده 199 | 10% مالیات پرداخت نشده | — |
| عدم پرداخت مالیات حق تمبر | ماده 51 | 2 برابر حق تمبر پرداخت نشده | — |
| دیرکرد در پرداخت مالیات | ماده 190 | 2.5% مالیات متعلق به ازای هر ماه دیرکرد | — |
| جرایم مالیات بر ارزش افزوده | ماده 36 قانون دائمی ارزش افزوده | 1- 2 برابر مالیات و عوارض پرداخت نشده تا موعد مقرر 2- معادل 10% از مجموع مبلغ فروش | — |
| عدم ارسال فهرست معاملات فصلی | ماده 169 | 1% معاملاتی که صورت آنها ارسال نشده است | — |
| سایر جرایم معاملات فصلی | ماده 169 | 2% مبلغ مورد معامله | — |
جرایم مالیاتی سامانه مودیان
اگر کسبوکار شما مشمول قانون پایانههای فروشگاهی و سامانه مودیان است، باید تکالیف مربوط به عضویت در سامانه، صدور صورتحساب الکترونیکی و ثبت اطلاعات فروش را رعایت کنید. انجام ندادن این تکالیف علاوه بر جریمه مالیاتی، باعث محرومیت از برخی معافیتها و مشوقهای مالیاتی میشود.
با اجرای قانون پایانههای فروشگاهی و سامانه مودیان، بخش قابل توجهی از جرایم مالیاتی مطابق ماده 22 این قانون به رعایت نکردن تکالیف این سامانه اختصاص پیدا کرده است. این جرایم بسته به نوع تخلف، درصد یا مبلغ مشخصی دارند و در بعضی شرایط، طبق بخشنامههای سازمان امور مالیاتی امکان بخشودگی جرایم مالیاتی وجود دارد. در ادامه جدول جرایم مالیاتی 1405 سامانه مودیان را مشاهده میکنیم:
| جرائم قانون پایانههای فروشگاهی و سامانه مودیان | |
| عدم صدور صورتحساب الکترونیکی | – 10% مجموع فروش انجام شده بدون صدور صورتحساب – 20،000،000 ریال (از بین جرائم فوق هر کدام که بیشتر باشد) |
| عدم عضویت در سامانه مودیان | – 10% مجموع فروش انجام شده بدون صدور صورتحساب – 20،000،000 ریال (از بین جرائم فوق هر کدام که بیشتر باشد) محرومیت از معافیتهای مالیاتی، نرخ صفر مالیاتی و مشوقهای مالیاتی |
| عدم استفاده از پایانههای فروشگاهی | |
| عدم استفاده از حافظه مالیاتی | |
| استفاده از حافظه مالیاتی سایر مودیان | |
| واگذاری حافظه مالیاتی خود به دیگران | |
| عدم اعلام شماره حساب | |
| عدم تحویل صورتحساب چاپی به خریدار، حذف یا مخدوش کردن آن | |
جریمه عدم ارسال اظهارنامه عملکرد
یکی از پرهزینهترین انواع جرایم مالیاتی مربوط جریمه عدم ارسال اظهارنامه عملکرد است. همه اشخاص حقیقی و اشخاص حقوقی که طبق قانون مکلف به ارائه اظهارنامه هستند، باید آن را در مهلت تعیین شده به سازمان امور مالیاتی ارسال کنند. در صورتیکه این تکلیف انجام نشود، جریمه عدم ارسال اظهارنامه عملکرد برای مودی ثبت خواهد شد.
در صورتیکه میخواهید بدانید جریمه درآمدهای کتمان شده در اظهارنامه تسلیمی و هزینههای غیرواقعی چند درصد است، با استناد به ماده ۱۹۲ قانون مالیاتهای مستقیم، اگر درآمدی را در اظهارنامه تسلیمی کتمان یا هزینههای غیرواقعی ثبت کنید، مشمول جریمهای غیرقابلبخشودگی معادل ۳۰ درصد مالیات متعلق برای اشخاص حقوقی و صاحبان مشاغل و ۱۰ درصد برای سایر مودیان خواهید شد.
بنابراین، اگر بخواهیم تنها یک توصیه برای جلوگیری از جرایم مالیاتی ارائه کنیم، آن توصیه ارسال بهموقع اظهارنامه عملکرد است.
جرایم مالیات حقوق
کارفرمایان موظفاند مالیات حقوق کارکنان را طبق مقررات محاسبه، کسر و در مهلت قانونی پرداخت کنند. همچنین باید فهرست اطلاعات حقوق را مطابق تکالیف قانونی به سازمان امور مالیاتی ارائه دهند. رعایت نکردن این تکالیف میتواند باعث تعلق جریمه مالیات حقوق شود.
در صورتیکه میخواهید بدانید جرایم مالیات حقوق چیست و میزان آن چقدر است؟ باید گفت: براساس ماده ۱۹۷ قانون مالیاتهای مستقیم، جریمه ارسال نکردن فهرست حقوق یا ارائه اطلاعات خلاف واقع، معادل ۲ درصد حقوق پرداختی است. همچنین طبق ماده ۱۹۹، کسر نکردن یا پرداخت نکردن مالیات حقوق میتواند موجب جریمهای معادل ۱۰ درصد مالیات پرداخت نشده و ۲٫۵ درصد مالیات به ازای هر ماه تأخیر شود.
بنابراین، برای جلوگیری از افزایش هزینهها، فهرست حقوق را بهموقع ارسال کنید و پرداخت مالیات را به روزهای پایانی موکول نکنید. توجه داشته باشید که ارسال فهرست حقوق، جایگزین پرداخت مالیات نیست و جریمه دیرکرد در پرداخت مالیات حقوق میتواند جدا از جریمههای مربوط به ارسال اطلاعات اعمال شود.
جریمه عدم پرداخت مالیات در مهلت قانونی
یکی از شناخته شدهترین جرایم مالیاتی قانون مالیات های مستقیم مربوط به جرایم مالیاتی ماده ۱۹۰ است. نرخ این جریمه در موارد مشمول، ۲٫۵٪ مالیات پرداخت نشده به ازای هر ماه تأخیر است. مبدأ محاسبه جریمه به نوع بدهی و وضعیت تسلیم اظهارنامه بستگی دارد.
برای مثال، اگر مالیات پرداخت نشده شما ۲۰۰ میلیون تومان باشد و چهار ماه تأخیر مشمول جریمه داشته باشید، محاسبه به این صورت است:
۲۰۰٬۰۰۰٬۰۰۰ × ۲٫۵٪ × ۴ = ۲۰٬۰۰۰٬۰۰۰ تومان
امکان بخشودگی جرایم هم با توجه به ماده ۱۹۱ قانون مالیاتهای مستقیم، دلایل مودی و مقررات قابل اجرا بررسی میشود.
جریمه عدم پرداخت مالیات بر ارزش افزوده
مودیان مشمول مالیات بر ارزش افزوده باید مالیات و عوارض را در مهلت قانونی پرداخت کنند و تکالیف مربوط به اظهارنامه و صورتحساب را انجام دهند. تأخیر در پرداخت یا رعایت نکردن الزامات قانونی میتواند جریمه جداگانهای داشته باشد.
میزان جریمه به نوع تخلف و حکم قانونی مربوط بستگی دارد. بنابراین، برای محاسبه دقیق جریمه باید مشخص شود تخلف مربوط به پرداخت مالیات است یا صدور صورتحساب و انجام سایر تکالیف. اگر بدهی معوق دارید، بهتر است وضعیت اظهارنامهها و پرداختها را بررسی کنید و امکان استفاده از مقررات بخشودگی را هم در نظر بگیرید.
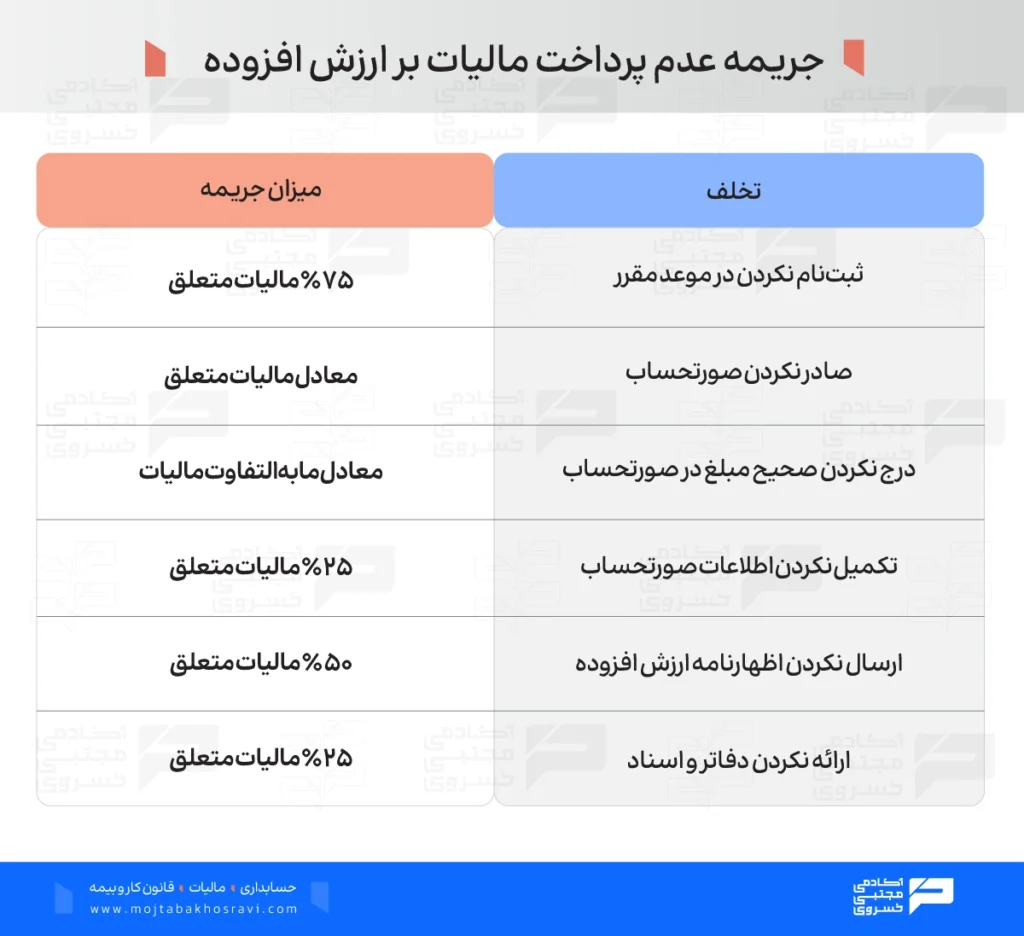
طبق ماده ۳۷ قانون مالیات بر ارزش افزوده، جریمه تأخیر در پرداخت این مالیات ۲ درصد در ماه است. بنابراین، نرخ آن با جریمه ۲٫۵ درصدی ماده ۱۹۰ قانون مالیاتهای مستقیم یکسان نیست. در ادامه جدول جرایم مالیاتی ارزش افزوده را مرور میکنیم:
جریمه مالیاتهای تکلیفی
در بعضی مالیاتها، شخصی که درآمد را دریافت میکند مسئول پرداخت مالیات نیست؛ بلکه قانون این مسئولیت را بر عهده شخص دیگری قرار داده است. به این مالیاتها، مالیات تکلیفی گفته میشود. مطابق جرایم مالیاتی ماده ۱۹۹، اگر شخص مسئول مالیات تکلیفی را پرداخت نکند:
- معادل ۱۰ درصد مالیات پرداخت نشده جریمه خواهد شد؛
- علاوه بر آن برای هر ماه تأخیر، ۲.۵ درصد جریمه دیرکرد مالیات به مبلغ جریمه اضافه میشود.
این ماده بیشتر برای کارفرمایان، شرکتها و اشخاصی اهمیت دارد که وظیفه کسر و پرداخت مالیات دیگران را بر عهده دارند.
جریمه تخلف مدیران تصفیه
انحلال شرکت به معنی پایان فوری تکالیف مالیاتی نیست. مدیران تصفیه باید وظایف قانونی مربوط به اظهارنامه انحلال و تعیین تکلیف بدهیهای مالیاتی را انجام دهند. مطابق ماده ۱۹۵ قانون مالیاتهای مستقیم، عدم تسلیم اظهارنامه انحلال در موعد مقرر، جریمهای معادل ۲٪ سرمایه پرداخت شده شرکت دارد و تسلیم اظهارنامه خلاف واقع، مشمول جریمهای معادل ۱٪ سرمایه پرداخت شده است.
همچنین براساس ماده ۱۹۶، اگر مدیران تصفیه در شرایط مقرر دارایی شرکت را پیش از تسویه مالیات بین صاحبان سهام تقسیم کنند، جریمهای معادل ۲۰٪ مالیات متعلق برای آنها در نظر گرفته میشود.
جریمه عدم ارسال ترازنامه و صورت سود و زیان
یکی دیگر از انواع جرایم مالیاتی که بیشتر برای شرکتها و صاحبان کسبوکار اهمیت دارد، مربوط به ارائه نکردن صورتهای مالی است. اشخاصی که طبق قانون موظف به ارائه ترازنامه، صورت سود و زیان یا دفاتر قانونی هستند، باید این مدارک را در مهلت مقرر به سازمان امور مالیاتی ارائه کنند. در صورتیکه این تکلیف انجام نشود، مطابق ماده ۱۹۳ قانون مالیاتهای مستقیم، جریمهای معادل ۲۰ درصد مالیات متعلق برای هر یک از این تخلفها در نظر گرفته میشود.
جریمه عدم ارسال اطلاعات و مدارک مالیاتی
گاهی اظهارنامه مالیاتی در موعد مقرر ارسال میشود، اما سازمان امور مالیاتی برای بررسی دقیقتر پرونده، اسناد و مدارک تکمیلی درخواست میکند. این مدارک ممکن است عبارت باشد از:
- دفاتر قانونی
- فاکتورها
- قراردادها
- اسناد بانکی
- گزارشهای مالی
اگر مؤدی از ارائه این اطلاعات خودداری کند، مطابق قانون، ۲۵ درصد مالیات متعلق به عنوان جریمه مالیاتی به پرونده او اضافه میشود. به همین دلیل بعد از ارسال اظهارنامه، مسئولیت مؤدی پایان پیدا نمیکند و باید در صورت درخواست سازمان، مدارک لازم را در زمان مقرر ارائه دهد.
جریمه عدم پرداخت حق تمبر مالیاتی
بعد از ثبت شرکت، یکی از تکالیف قانونی پرداخت حق تمبر است. حق تمبر باید حداکثر ظرف یک ماه پس از ثبت شرکت پرداخت شود. مبلغ آن معادل نیم در هزار ارزش اسمی سهام شرکت است. در صورتیکه این مبلغ پرداخت نشود، مطابق ماده ۵۱ قانون مالیاتهای مستقیم، شرکت باید دو برابر مبلغ حق تمبر را به عنوان جریمه پرداخت کند.
اگرچه مبلغ حق تمبر معمولاً زیاد نیست، اما بیتوجهی به آن میتواند هزینه اضافی و مشکلات اداری برای شرکت ایجاد کند.
جریمه عدم ارسال لیست حقوق و قراردادهای پیمانکاری
یکی دیگر از انواع جریمه مالیاتی که بسیاری از کارفرمایان با آن روبهرو میشوند، مربوط به ارسال نکردن اطلاعات حقوق کارکنان و قراردادهای پیمانکاری است. مطابق ماده ۱۹۷ قانون مالیاتهای مستقیم، در موارد زیر جریمه تعیین میشود:
- ارسال نکردن لیست حقوق کارکنان
- ارائه اطلاعات ناقص
- ارائه اطلاعات خلاف واقع
- ارسال نکردن اطلاعات قراردادهای پیمانکاری
میزان جریمه عبارت است از:
- ۲ درصد حقوق پرداختی بابت ارسال نکردن لیست حقوق؛
- ۱ درصد مبلغ قراردادهای پیمانکاری بابت ارسال نکردن اطلاعات قرارداد.
اگر از نرمافزار حقوق و دستمزد یا سیستم حسابداری استفاده میکنید، بهتر است ارسال لیست حقوق را در برنامه ماهانه خود قرار دهید که با این جریمه مواجه نشوید.
جریمه عدم ارسال اظهارنامه مالیات بر ارث
طبق قوانین جدید، محدودیت زمانی ارسال اظهارنامه مالیات بر ارث که در گذشته وجود داشت حذف شده است، اما این موضوع به معنای حذف تمام جرایم نیست.
در صورتیکه وراث پس از تعیین مالیات، نسبت به پرداخت آن اقدام نکنند، بابت هر ماه تأخیر، ۲.۵ درصد جریمه دیرکرد مالیات به مبلغ مالیات اضافه میشود. به همین دلیل، پس از دریافت برگ مالیاتی بهتر است وضعیت پرداخت آن در کوتاهترین زمان ممکن مشخص شود.
جریمه عدم پلمپ دفاتر قانونی
پلمپ دفاتر قانونی یکی از مهمترین تکالیف صاحبان کسبوکار است. اگر مودی در ابتدای سال برای دریافت دفاتر قانونی اقدام نکند یا دفاتر ارائه شده مورد قبول سازمان امور مالیاتی قرار نگیرد، با جریمه مالیاتی روبهرو خواهد شد. مهمترین موارد عبارت است از:
- ۲۰ درصد مالیات متعلق بابت نداشتن دفاتر قانونی؛
- ۱۰ درصد مالیات متعلق در صورتیکه دفاتر به دلیل ایرادهای قانونی رد شوند.
در عمل، بسیاری از اختلافهای مالیاتی از همین بخش آغاز میشود. به همین دلیل، نگهداری صحیح دفاتر قانونی اهمیت زیادی دارد.
جریمه عدم ارسال اظهارنامه شرکتهای منحل شده
بعد از انحلال شرکت، تکالیف مالیاتی آن پایان پیدا نمیکند. مطابق ماده ۱۹۵ قانون مالیاتهای مستقیم، مدیران تصفیه موظف هستند اظهارنامه مربوط به انحلال را در موعد مقرر ارسال کنند. در غیر این صورت:
- ارسال نکردن اظهارنامه برابر ۲ درصد سرمایه پرداخت شده شرکت جریمه دارد؛
- ارسال اظهارنامه خلاف واقع برابر ۱ درصد سرمایه پرداخت شده جریمه خواهد داشت.
به همین دلیل، انحلال شرکت باید همراه با تعیین تکلیف کامل پرونده مالیاتی انجام شود، نه صرفاً ثبت انحلال در اداره ثبت شرکتها.
جریمه عدم پرداخت مالیات قطعی
پس از رسیدگی به اظهارنامه و بررسی اسناد، سازمان امور مالیاتی مبلغ نهایی مالیات را تعیین و ابلاغ میکند. از این مرحله به بعد، مالیات تعیین شده مالیات قطعی محسوب میشود. اگر نسبت به مبلغ اعلام شده اعتراضی داشته باشید، باید در مهلت قانونی اقدام کنید. اما در صورتیکه اعتراضی ثبت نکنید یا اعتراض شما رد شود، موظف هستید مالیات قطعی را در زمان مقرر پرداخت کنید.
در صورت خودداری از پرداخت، علاوه بر جریمه دیرکرد مالیات موضوع ماده ۱۹۰ قانون مالیاتهای مستقیم، سازمان امور مالیاتی میتواند مطابق ماده ۲۰۲ برخی اقدامات قانونی را انجام دهد؛ از جمله:
- آغاز عملیات اجرایی برای وصول مالیات؛
- توقیف برخی اموال مطابق مقررات اجرایی مالیاتی؛
- ممنوعالخروج کردن مودی در صورت رسیدن بدهی به نصاب قانونی.
بنابراین، اگر امکان پرداخت یکجای مالیات را ندارید بهتر است قبل از افزایش جرایم برای تقسیط یا تعیین تکلیف بدهی خود اقدام کنید.
جریمه عدم ارسال اظهارنامه مالیات بر درآمد اجاره املاک
اگر مالک یک یا چند ملک استیجاری هستید، باید درآمد حاصل از اجاره را در اظهارنامه مالیاتی اعلام کنید. جریمه عدم ارسال اظهارنامه مالیات بر درآمد اجاره املاک یکی دیگر از جرایم مالیاتی اشخاص حقیقی است که بسیاری از مالکان از آن اطلاع ندارند. بنابراین، اگر اظهارنامه اجاره املاک خود را در مهلت قانونی ارسال نکنید، مطابق ماده 192 قانون مالیاتهای مستقیم، مشمول جریمهای معادل ۱۰ درصد مالیات متعلق خواهید شد.
جرایم مالیاتی ماده ۱۶۹ قانون مالیاتهای مستقیم
جرایم مالیاتی ماده 169، یکی از مهمترین بخشهای قانون مالیاتهای مستقیم است و بیشتر به ثبت و ارائه اطلاعات معاملات مربوط میشود. هدف این ماده، شفافسازی فعالیتهای اقتصادی و جلوگیری از پنهان شدن درآمدها است. به همین دلیل، قانون برای ثبت نکردن یا ارسال نادرست اطلاعات معاملات، جریمه تعیین کرده است. برخی از مهمترین تخلفهای موضوع ماده ۱۶۹ عبارت است از:
- ارسال نکردن اطلاعات معاملات
- ثبت ناقص اطلاعات
- استفاده نکردن از صورتحساب استاندارد
- ثبت اطلاعات نادرست طرف معامله
- رعایت نکردن الزامات صدور صورتحساب
میزان جریمه هریک از این موارد با توجه به نوع تخلف و آخرین مقررات سازمان امور مالیاتی تعیین میشود. اگر کسبوکار شما به صورت مستمر خرید و فروش انجام میدهد، رعایت الزامات ماده ۱۶۹ نقش مهمی در جلوگیری از ثبت جریمه خواهد داشت.
بخشودگی جرایم مالیاتی و شرایط آن چگونه است؟
اگر برای شما هم این سوال پیش آمده که جرایم مالیاتی در چه صورتی قابل بخشودگی است؟ باید گفت بخشودگی جرایم مالیاتی به شرایطی بستگی دارد که قانون و بخشنامههای سازمان امور مالیاتی تعیین کردهاند. در برخی موارد، مودی میتواند با ثبت درخواست و رعایت ضوابط مربوط، تمام یا بخشی از جریمه مالیاتی خود را ببخشد. البته این بخشودگی خودکار نیست و همه جرایم مالیاتی را هم در بر نمیگیرد؛ زیرا فقط جرایمی که قانون یا بخشنامههای سازمان امور مالیاتی اجازه دادهاند، امکان بخشودگی دارند.
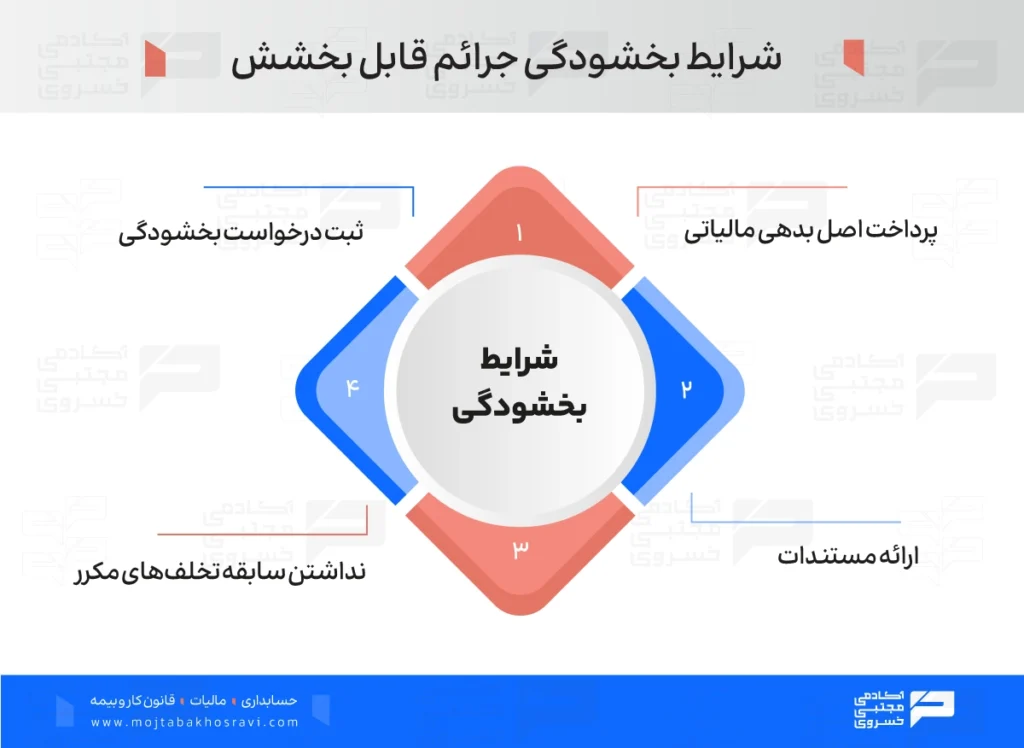
برای افزایش شانس پذیرش درخواست بخشودگی جریمه مالیاتی، بهتر است به موارد زیر توجه کنید:
- نداشتن سابقه تخلفهای مکرر؛
- ارائه درخواست در مهلت تعیین شده؛
- ارائه دلایل مستند برای تأخیر یا تخلف؛
- پرداخت اصل مالیات یا تعیین تکلیف بدهی مالیاتی؛
- رعایت سایر شرایط اعلام شده در بخشنامههای سازمان امور مالیاتی.
مسیر آرامش مالی با آموزش مالیات
شناخت قوانین مالیاتی، بهترین راه برای جلوگیری از جرایم مالیاتی است. بسیاری از جریمههایی که هر سال برای اشخاص حقیقی و اشخاص حقوقی ثبت میشود، به دلیل ناآگاهی از قوانین، تغییر بخشنامهها یا انجام نادرست تکالیف مالیاتی رخ میدهد؛ در حالی که با آموزش صحیح میتوان از بیشتر این مشکلات جلوگیری کرد.
اگر میخواهید اظهارنامه مالیاتی را بدون خطا تنظیم کنید، با قوانین سامانه مودیان، مالیات حقوق، مالیاتهای تکلیفی، مالیات عملکرد، بخشودگی جرایم مالیاتی و جدیدترین تغییرهای قانون مالیاتهای مستقیم آشنا شوید، دوره حسابداری مالیاتی آکادمی مجتبی خسروی در اصفهان میتواند مسیر یادگیری شما را کوتاهتر و مطمئنتر کند.
در این دوره، مباحث مالیاتی تنها بهصورت تئوری آموزش داده نمیشود؛ بلکه با مثالهای واقعی، پروندههای عملی و نکات کاربردی یاد میگیرید چگونه قوانین مالیاتی را در شرایط واقعی اجرا کنید و از بروز اشتباههایی که منجر به جریمه مالیاتی میشود، جلوگیری کنید.
جمعبندی
جرایم مالیاتی نتیجه انجام ندادن تکالیف قانونی یا تأخیر در اجرای آنها است و در بسیاری از موارد با آگاهی از قوانین و اقدام بهموقع میتوان از آنها پیشگیری کرد. در این مقاله با مهمترین انواع جرایم مالیاتی، شرایط بخشودگی و راههای کاهش ریسک جریمه آشنا شدید. به نظر شما، بزرگترین دلیل دریافت جریمه مالیاتی در کسبوکارها چیست؟ ناآگاهی از قوانین یا بیتوجهی به مهلتهای قانونی؟ سوالات، نظرات و تجربیات خود را در کامنتها با ما به اشتراک بگذارید.
سوالات متداول
جریمه مالیاتی، مبلغ یا مجازاتی است که به دلیل انجام ندادن تکالیف مالیاتی مانند تأخیر در پرداخت مالیات یا ارسال نکردن اظهارنامه از سوی سازمان امور مالیاتی تعیین میشود.
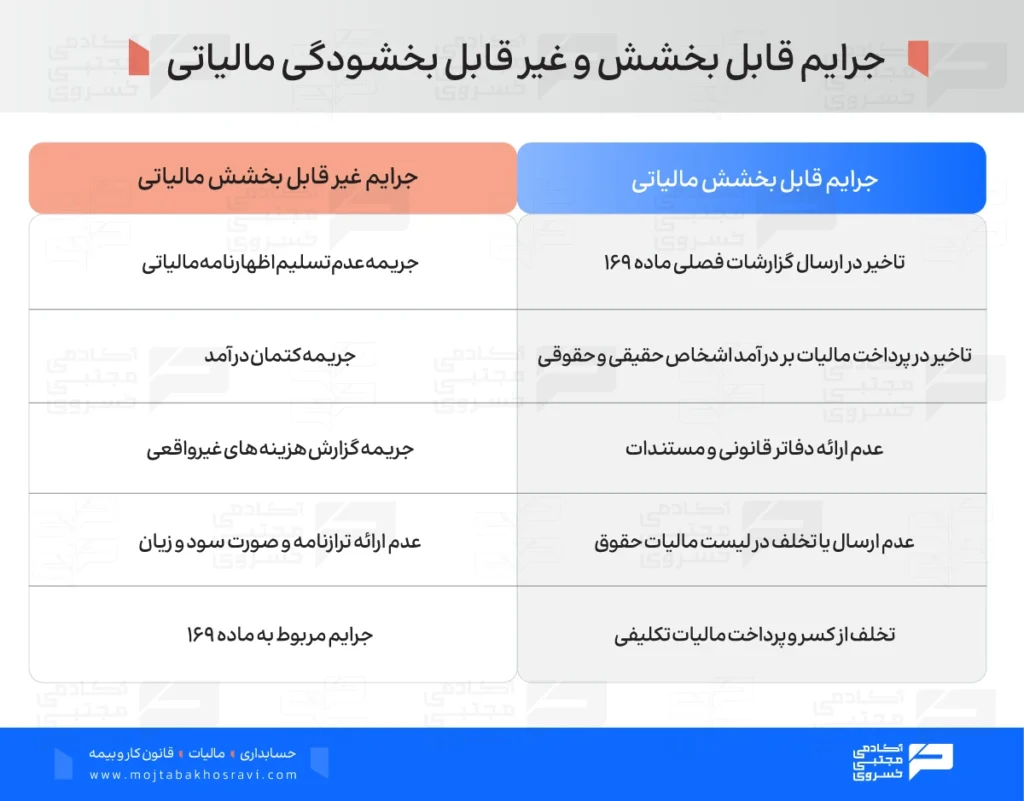
عدم تسلیم اظهارنامه مالیاتی، کتمان درآمد، گزارش هزینههای غیرواقعی، عدم ارائه ترازنامه و صورت سود و زیان و جرایم مالیاتی ماده 169 از جرایم غیرقابل بخشش مالیاتی هستند.
خیر، جریمه عدم تسلیم اظهارنامه مالیاتی طبق ماده ۱۹۲ جزء جرایم غیرقابل بخشش مالیاتی است و بخشودگی ندارد.
کتمان درآمد مثل ثبت نکردن درآمد در دفاتر یا استفاده از فاکتور صوری، جریمه ۳۰٪ مالیات متعلق دارد و از جرایم غیرقابل بخشش مالیاتی محسوب میشود.
هزینههای غیرواقعی جزء جرایم غیرقابل بخشش مالیاتی است که بعد از رسیدگی حذف و شامل ۳۰٪ جریمه میشود.
عدم ثبت معاملات یا کتمان درآمد، عدم تسلیم صورت معاملات فصلی و ارائه اطلاعات غلط، از مواردی است که جریمه قطعی و جرایم غیرقابل بخشش مالیاتی محسوب میشود.

نظرات
درود اگر مودی به دلیل تاخیر در ارسال اظهارنامه یا پرداخت مالیات مشمول جریمه شده باشد اما قبل از شروع رسیدگی مالیاتی تمام بدهی خود را پرداخت و تکالیف قانونی را انجام دهد آیا امکان بخشودگی همه جرایم وجود دارد یا فقط برخی از جرایم مالیاتی قابل بخشش هستند؟
درود و مهر
اگر منظور جریمه تأخیر در پرداخت مالیات (موضوع ماده ۱۹۰ قانون مالیاتهای مستقیم) باشد، صرف اینکه مؤدی قبل از شروع رسیدگی مالیاتی مالیات خود را پرداخت کند، باعث بخشودگی خودکار جریمه نمیشود. این جریمه در صورت وجود شرایط قانونی و صدور بخشنامههای مربوط به بخشودگی، با موافقت سازمان امور مالیاتی ممکن است بخشوده شود.
اما اگر منظور جریمه عدم تسلیم اظهارنامه در موعد مقرر باشد، این جریمه از جرایمی است که طبق قانون غیرقابل بخشودگی است و حتی اگر مؤدی بعداً اظهارنامه را ارسال و مالیات را پرداخت کند، اصل جریمه قابل بخشش نخواهد بود.
بنابراین، همه جرایم مالیاتی قابل بخشودگی نیستند؛ برخی جرایم مانند جریمه عدم تسلیم اظهارنامه غیرقابل بخشش هستند و برخی دیگر، مانند جریمه تأخیر در پرداخت مالیات، در صورت وجود شرایط قانونی و موافقت سازمان امور مالیاتی، امکان بخشودگی دارند.