
تفسیر ماده 131 قانون مالیاتهای مستقیم
ماده 131 قانون مالیات های مستقیم، اساس محاسبه مالیات بر درآمد اشخاص حقیقی را تعیین میکند و برخلاف اشخاص حقوقی که معمولاً با نرخ ثابت ماده ۱۰۵ قانون مالیاتهای مستقیم مالیات میپردازند، اشخاص حقیقی باید براساس میزان درآمدشان به صورت پلکانی مالیات پرداخت کنند؛ به این معنا که با افزایش درآمد مشمول مالیات، نرخ مالیات هم در پلههای مشخص افزایش مییابد.
ماده 131 که به «مالیات پلکانی» معروف است، برای محاسبه مالیات در سرفصلهای مختلفی به شرح زیر کاربرد دارد:
- محاسبه میزان مالیات اعمال شده برای اشخاص حقیقی (ماده ۱۰۱ قانون مالیات های مستقیم)
- محاسبه مالیات بر درآمد اجاره املاک اشخاص حقیقی (ماده ۵۳ قانون مالیات های مستقیم)
- محاسبه مالیات بر درآمدهای اتفاقی اشخاص حقیقی و حقوقی (ماده ۱۱۹ قانون مالیات های مستقیم)
نرخ های جدید ماده 131 قانون مالیاتهای مستقیم
نرخ ماده 131 قانون مالیات های مستقیم برای محاسبه مالیات بر درآمد اشخاص حقیقی بهصورت پلکانی تعیین میشود. به همین دلیل، هنگام محاسبه مالیات ابتدا باید سال عملکرد مشخص شود و سپس نرخهای همان سال مورد استفاده قرار گیرد.
بنابراین، در صورتی که میخواهید بدانید ماده ۱۳۱ قانون مالیاتهای مستقیم چه میگویدی و مالیات بر درآمد اشخاص حقیقی چگونه بر اساس این ماده محاسبه میشود؟ بهتر است ابتدا نرخهای مربوط به هر دوره را بررسی کنید. در ادامه، جدول ماده 131 قانون مالیاتهای مستقیم سال 1402 و سایر سالها را به تفکیک مرور میکنیم تا بتوانید نرخ درست را برای عملکرد مورد نظر خود پیدا کنید.
نرخ ماده 131 قانون مالیات های مستقیم سال 1401 تا 1404
بر اساس اصلاحیه ماده 131 قانون مالیاتهای مستقیم، مبنای محاسبه مالیات بر درآمد اشخاص حقیقی از سال 1401 نسبت به سال 1400 با افزایش 300 درصدی همراه بود. این ساختار در سالهای ۱۴۰۱، ۱۴۰۲، ۱۴۰۳ و ۱۴۰۴ بدون تغییر در سقف طبقات و نرخها ادامه داشته است. بنابراین، سقف درآمد ماده 131 قانون مالیاتهای مستقیم سال 1404 و سالهای قبل از آن تا ۲ میلیارد ریال با نرخ ۱۵ درصد، بخش مازاد بر ۲ میلیارد تا ۴ میلیارد ریال با نرخ ۲۰ درصد و بخش بیشتر از ۴ میلیارد ریال با نرخ ۲۵ درصد محاسبه میشود.
| نرخ ماده 131 قانون مالیاتهای مستقیم سال 1401 به بعد | |||
| درآمد مشمول مالیات | نرخ مالیات | نحوه محاسبه مالیات | |
| تا 2،000،000،000 | 15% | A * 15% | |
| از 2،000،000،001 الی 4،000،000،000 | 20% | (a * 20%) – 100،000،000 | |
| بیش از 4،000،000،000 | 25% | (a * 25%) – 300،000،000 | |
| درآمد مشمول مالیات پس از کسر معافیت ماده 101 قانون مالیاتهای مستقیم و تبصره ماده 186 در نرخها ضرب و محاسبه میشود. | |||
برای یادگیری و انتخاب مسیر مناسب در زمینه مالیات، با کارشناسان آکادمی مشورت کنید.
نرخ ماده 131 قانون مالیات های مستقیم سال 1394 تا 1400
در عملکرد سالهای ۱۳۹۴ تا ۱۴۰۰، ساختار نرخ مالیات بر درآمد اشخاص حقیقی به سه طبقه درآمدی تغییر کرد و این ساختار در تمام این سالها ثابت ماند. بر این اساس، درآمد مشمول مالیات تا ۵۰۰ میلیون ریال با نرخ ۱۵ درصد، بخش مازاد بر ۵۰۰ میلیون تا یک میلیارد ریال با نرخ ۲۰ درصد و درآمد بیشتر از یک میلیارد ریال با نرخ ۲۵ درصد محاسبه میشد. بنابراین، برای محاسبه مالیات عملکرد این سالها، همین سه طبقه درآمدی و نرخهای مربوط به آنها ملاک قرار میگیرد.
| نرخ ماده 131 قانون مالیاتهای مستقیم سال 1394 الی 1400 | |||
| درآمد مشمول مالیات | نرخ مالیات | نحوه محاسبه مالیات | |
| تا 500،000،000 | 15% | b * 15% | |
| از 500،000،001 الی 1،000،000،000 | 20% | (b * 20%) – 25،000،000 | |
| بیش از 1،000،000،000 | 25% | (b * 25%) – 75،000،000 | |
| درآمد مشمول مالیات پس از کسر معافیت ماده 101 قانون مالیاتهای مستقیم و تبصره ماده 186 در نرخها ضرب و محاسبه میشود. | |||
نرخ ماده 131 قانون مالیات های مستقیم سال 1393
در سال ۱۳۹۳، نرخ پلکانی ماده 131 قانون مالیات های مستقیم برای درآمد اشخاص حقیقی در ۵ طبقه درآمدی تعیین شده بود. به این ترتیب، درآمد تا ۳۰ میلیون ریال با نرخ ۱۵ درصد، بخش مازاد بر ۳۰ تا ۱۰۰ میلیون ریال با نرخ ۲۰ درصد، مازاد بر ۱۰۰ تا ۲۵۰ میلیون ریال با نرخ ۲۵ درصد، مازاد بر ۲۵۰ میلیون تا یک میلیارد ریال با نرخ ۳۰ درصد و درآمد بیشتر از یک میلیارد ریال با نرخ ۳۵ درصد محاسبه میشد.
| نرخ ماده 131 قانون مالیاتهای مستقیم سال 1393 | |||
| درآمد مشمول مالیات | نرخ مالیات | نحوه محاسبه مالیات | |
| تا 30،000،000 | 15% | c * 15% | |
| از 30،000،001 الی 100،000،000 | 20% | (c * 20%) – 1،500،000 | |
| از 100،000،001 الی 250،000،000 | 25% | (c * 25%) – 6،500،000 | |
| از 250،000،001 الی 1،000،000،000 | 30% | (c * 30%) – 19،000،000 | |
| بیش از 1،000،000،000 | 35% | (c * 35%) – 69،000،000 | |
| درآمد مشمول مالیات پس از کسر معافیت ماده 101 قانون مالیاتهای مستقیم و تبصره ماده 186 در نرخها ضرب و محاسبه میشود. | |||
جدول ماده 131 قانون مالیاتهای مستقیم سال 1405
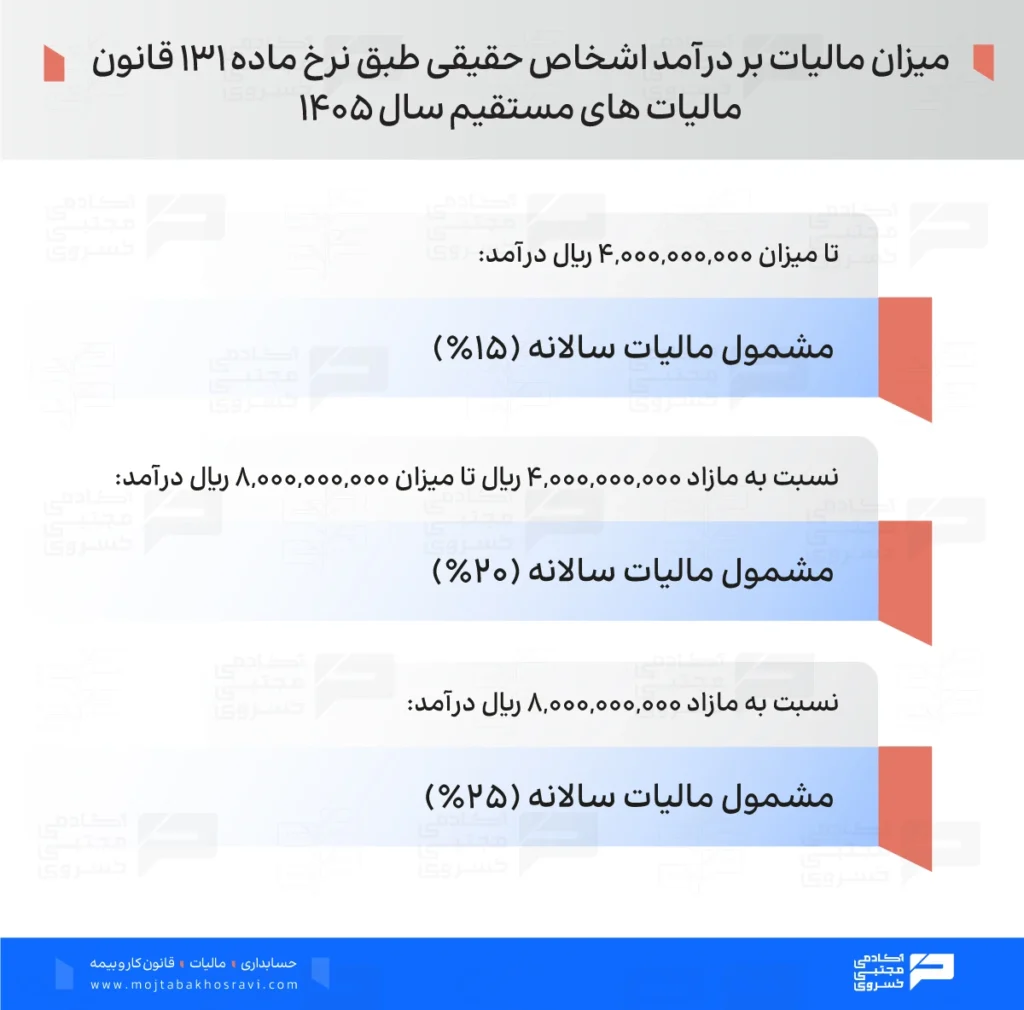
براساس تصویبنامه ۱۵۷۵۰ هیئت وزیران برای سال ۱۴۰۵، نرخ های جدید ماده 131 قانون مالیاتهای مستقیم به شرح زیر است:
- تا میزان چهار میلیارد (۴,۰۰۰,۰۰۰,۰۰۰) ریال درآمد، مشمول مالیات سالانه به نرخ پانزده درصد (%۱۵)
- نسبت به مازاد بر چهار میلیارد (۴,۰۰۰,۰۰۰,۰۰۰) ریال تا میزان هشت میلیارد (۸,۰۰۰,۰۰۰,۰۰۰) ریال درآمد، مشمول مالیات سالانه به نرخ بیست درصد (۲۰%)
- نسبت به مازاد هشت میلیارد (۸,۰۰۰,۰۰۰,۰۰۰) ریال درآمد، مشمول مالیات سالانه به نرخ بیست و پنج درصد (۲۵%)
| جدول ماده ۱۳۱ سال ۱۴۰۵ | |
| درآمد مشمول مالیات | نرخ مالیاتی |
| تا ۴ میلیارد ریال | ۱۵٪ |
| ۴ تا ۸ میلیارد ریال | ۲۰٪ |
| مازاد بر ۸ میلیارد ریال | ۲۵٪ |
محاسبه مالیات با نرخ ماده ۱۳۱ سال ۱۴۰۵
بسیاری از مودیان تصور میکنند که اگر درآمد آنها وارد پله ۲۵ درصد شود، تمام درآمد با این نرخ محاسبه میشود. در صورتیکه میخواهید بدانید که نرخ مالیات بر درآمد طبق ماده ۱۳۱ در سال ۱۴۰۵ چقدر است؟ باید گفت: در محاسبه بر اساس ماده 131، درآمد به بخشهایی تقسیم و هر بخش با نرخ مربوط به خود محاسبه میشوند.
مثال: درآمد در پله اول
فرض کنید یک بنگاه اقتصادی حقیقی، پس از کسر هزینههای قابل قبول مالیاتی و معافیت ماده ۱۰۱ سالانه، با در نظر گرفتن ضریب اینتا کد مبلغ ۳٬۹۰۰٬۰۰۰٬۰۰۰ ریال درآمد مشمول مالیات دارد.
چون درآمد آن کمتر از ۴٬۰۰۰٬۰۰۰٬۰۰۰ ریال است، کل مبلغ در پله اول قرار میگیرد:
۵۸۵٬۰۰۰٬۰۰۰ ریال = ۱۵٪ * ۴٬۰۰۰٬۰۰۰٬۰۰۰
مثال: درآمد در پله دوم (ورود به نرخ ۲۰٪)
در صورتیکه درآمد مشمول مالیات آن بنگاه اقتصادی برای سال ۱۴۰۵ مبلغ ۸٬۰۰۰٬۰۰۰٬۰۰۰ ریال پس از کسر هزینههای قابل قبول مالیاتی و معافیت ماده ۱۰۱ با در نظر گرفتن ضریب اینتا کد مالیاتی محاسبه شود. مالیات آن عبارت است از:
۶۰۰٬۰۰۰٬۰۰۰ ریال = ۱۵٪ * ۴٬۰۰۰٬۰۰۰٬۰۰۰
۸۰۰٬۰۰۰٬۰۰۰ ریال = ۲۰٪ * ۴٬۰۰۰٬۰۰۰٬۰۰۰
۱٬۴۰۰٬۰۰۰٬۰۰۰ ریال = ۸۰۰٬۰۰۰٬۰۰۰ + ۶۰۰٬۰۰۰٬۰۰۰
مثال: درآمد در پله سوم (ورود به نرخ ۲۵٪)
در صورتیکه درآمد مشمول مالیات آن بنگاه اقتصادی برای سال ۱۴۰۵ مبلغ ۱۰٬۰۰۰٬۰۰۰٬۰۰۰ ریال پس از کسر هزینههای قابل قبول مالیاتی و معافیت ماده ۱۰۱ با در نظر گرفتن ضریب اینتا کد مالیاتی محاسبه شود. مالیات آن عبارت است از:
۶۰۰٬۰۰۰٬۰۰۰ ریال = ۱۵٪ * ۴٬۰۰۰٬۰۰۰٬۰۰۰
۸۰۰٬۰۰۰٬۰۰۰ ریال = ۲۰٪ * ۴٬۰۰۰٬۰۰۰٬۰۰۰
۵۰۰٬۰۰۰٬۰۰۰ ریال = ۲۵٪ * ۲٬۰۰۰٬۰۰۰٬۰۰۰
معافیت ماده 131 قانون مالیات های مستقیم
ماده ۱۰۱ قانون مالیاتهای مستقیم، یک معافیت مالیاتی سالانه (معافیت معیشتی) برای اشخاص حقیقی صاحب مشاغل است که با کسر شدن از درآمد مشمول مالیات، مبنای محاسبه مالیات طبق ماده ۱۳۱ را تعیین میکند. بر اساس این ماده، درآمد سالانه مشمول مالیات صاحبان مشاغل تا سقف مشخص که هر سال در قانون بودجه تعیین میشود، از پرداخت مالیات معاف است و تنها مازاد آن، مشمول نرخهای پلکانی ماده ۱۳۱ سال ۱۴۰۵ (۱۵٪، ۲۰٪ و ۲۵٪) است.
سقف معافیت مالیاتی سالانه برای کلیه صاحبان مشاغل اشخاص حقیقی مبلغ ۲٬۰۰۰٬۰۰۰٬۰۰۰ ریال است. برای مشاغل مشارکتی، حداکثر دو معافیت تعلق میگیرد که به صورت مساوی بین شرکا تقسیم میشود.
نکته: این معافیت فقط برای اشخاص حقیقی است که جزء صاحبان مشاغل هستند و حقوق بگیران مشمول آن نمیشوند.
تبصره ماده 131 قانون مالیاتهای مستقیم
تبصره ماده 131 قانون مالیاتهای مستقیم یک مشوق مالیاتی برای اشخاص حقیقی در نظر گرفته است. بر اساس این تبصره، اگر درآمد ابرازی مشمول مالیات مودی نسبت به درآمد ابرازی مشمول مالیات سال قبل افزایش پیدا کند، امکان کاهش نرخ مالیات وجود دارد.
میزان این کاهش به ازای هر ۱۰ درصد افزایش درآمد ابرازی مشمول مالیات، یک واحد درصد است و مجموع این تخفیف حداکثر میتواند به ۵ واحد درصد برسد. بنابراین، اگر شرایط قانونی را داشته باشید، نرخهای ۱۵، ۲۰ و ۲۵ درصد ماده 131 میتوانند متناسب با میزان افزایش درآمد ابرازی کاهش پیدا کنند.
نکته مهم برای عملکرد ۱۴۰۴ این است که حداقل افزایش درآمد ابرازی مورد نیاز برای برخورداری از این مشوق، ۴۵ درصد نسبت به درآمد ابرازی عملکرد ۱۴۰۳ تعیین شده است. بنابراین، افزایش کمتر از این میزان، بهتنهایی موجب برخورداری از تخفیف تبصره ماده 131 نمیشود.
شرایط استفاده از تبصره ماده 131 قانون مالیاتهای مستقیم
برای اینکه بتوانید از تخفیف نرخ مالیات بر درآمد اشخاص حقیقی طبق این تبصره بهرهمند شوید، باید شرایط زیر را رعایت کنید:
شرط اول: تسویه بدهی مالیاتی سال قبل
منظور از بدهی مالیاتی در تبصره ماده 131، کلیه بدهیهای قطعیشده سال قبل، اعم از اصل و جریمههای متعلقه است. این بدهیها باید بهطور کامل تسویه شوند. توجه کنید که این شرط فقط به بدهیهای سال پایه (سال قبل) مربوط است و به بدهیهای سالهای قبلتر تسری پیدا نمیکند.
شرط دوم: تسلیم اظهارنامه در مهلت قانونی
اظهارنامه مالیاتی مربوطه باید در مهلت اعلامشده از سوی سازمان امور مالیاتی تسلیم شود. اگر اظهارنامه را با تأخیر ارسال کنید، امکان استفاده از این تخفیف را از دست میدهید.
شرط سوم: نداشتن پرونده باز در هیئت حل اختلاف
یکی دیگر از شرایط مهم این است که پرونده باز در هیئت حل اختلاف مالیاتی نداشته باشید. اگر پروندهای در جریان باشد، امکان استفاده از تخفیف تبصره ماده 131 قانون مالیاتهای مستقیم وجود ندارد.
شرط چهارم: افزایش حداقلی درآمد ابرازی
طبق قانون بودجه سال 1405، حداقل افزایش درآمد ابرازی نسبت به سال قبل باید 45 درصد باشد. در صورتیکه این حداقل رعایت نشود، تخفیف اعمال نمیشود.
تبصره ماده 131 سال 1405
در سال ۱۴۰۵، نرخهای ماده 131 قانون مالیاتهای مستقیم در سه پله ۱۵، ۲۰ و ۲۵ درصد قرار دارند؛ اما تبصره این ماده امکان کاهش این نرخها را برای مودیانی که شرایط مقرر را داشته باشند فراهم میکند.
مبنای مشوق به این صورت است:
| میزان افزایش درآمد ابرازی مشمول مالیات | میزان کاهش نرخ |
| هر ۱۰ درصد افزایش | ۱ واحد درصد |
| ۲۰ درصد افزایش | ۲ واحد درصد |
| ۳۰ درصد افزایش | ۳ واحد درصد |
| ۴۰ درصد افزایش | ۴ واحد درصد |
| ۵۰ درصد افزایش و بیشتر | حداکثر ۵ واحد درصد |
اما برای عملکرد سال ۱۴۰۴، حداقل افزایش درآمد ابرازی برای برخورداری از مشوق مالیاتی ۴۵ درصد نسبت به عملکرد سال ۱۴۰۳ است. بنابراین نباید جدول تخفیف را به این معنا در نظر گرفت که هر مودی با هر میزان افزایش، بدون توجه به حداقل تعیینشده، مشمول تخفیف میشود.
برای مثال، اگر درآمد ابرازی مشمول مالیات عملکرد ۱۴۰۳ مبلغ ۱۰ میلیارد ریال باشد، درآمد ابرازی عملکرد ۱۴۰۴ برای رسیدن به حداقل افزایش ۴۵ درصدی باید به ۱۴.۵ میلیارد ریال برسد.
از طرف دیگر، رسیدن به حداقل افزایش ۴۵ درصدی به این معنا نیست که مودی حتماً ۵ واحد درصد تخفیف میگیرد؛ میزان تخفیف طبق سازوکار تبصره و درصد افزایش درآمد ابرازی محاسبه میشود و سقف آن ۵ واحد درصد است.
بنابراین هنگام بررسی تبصره ماده 131 سال 1405، سه موضوع را کنار هم ببینید: میزان افزایش درآمد ابرازی، تسویه بدهی مالیاتی سال قبل و تسلیم اظهارنامه در مهلت مقرر.
تفاوت ماده 131 و تبصره ماده 131 قانون مالیات های مستقیم
ماده 131 و تبصره آن را نباید دو نرخ مالیاتی جداگانه در نظر گرفت. ماده 131، نرخهای اصلی مالیات بر درآمد اشخاص حقیقی را تعیین میکند و تبصره، در صورت رعایت شرایط، امکان کاهش این نرخها را بهعنوان مشوق فراهم میکند.
به بیان ساده، ابتدا مالیات درآمد مشمول مالیات بر اساس نرخهای ۱۵، ۲۰ و ۲۵ درصد ماده ۱۳۱ محاسبه میشود و سپس بررسی میکنید که آیا شرایط استفاده از مشوق تبصره ماده ۱۳۱ را دارید یا خیر. برای عملکرد ۱۴۰۴، یکی از شروط استفاده از این مشوق، افزایش حداقل ۴۵ درصدی درآمد ابرازی مشمول مالیات نسبت به سال قبل و تسویه بدهی مالیاتی سال قبل است. میزان کاهش نرخ نیز حداکثر ۵ واحد درصد خواهد بود.
بنابراین، تبصره ماده ۱۳۱ ساختار پلکانی ماده ۱۳۱ را تغییر نمیدهد؛ بلکه در صورت احراز شرایط، نرخ مالیاتی قابل اعمال را کاهش میدهد.
اشتباهات رایج در استفاده از ماده 131 قانون مالیات های مستقیم
در محاسبه مالیات ماده 131، بعضی اشتباهات باعث میشود مبلغ مالیات بیشتر از انتظار مودی محاسبه شود یا حتی مشوق تبصره از دست برود. چند مورد از مهمترین اشتباهات عبارتاند از:
اشتباه اول: تصور اینکه ورود به پله ۲۵ درصد یعنی کل درآمد با نرخ ۲۵ درصد محاسبه میشود
ماده 131 ساختار پلکانی دارد. یعنی هر بخش از درآمد مشمول مالیات با نرخ همان پله محاسبه میشود و ورود به پله بالاتر به این معنا نیست که کل درآمد با بالاترین نرخ محاسبه شود.
اشتباه دوم: مقایسه فروش با درآمد ابرازی مشمول مالیات
برای بررسی تبصره، نباید صرفاً فروش امسال را با فروش سال گذشته مقایسه کنید. ملاک، درآمد ابرازی مشمول مالیات است و باید مبنای مقایسه دقیقاً مشخص باشد.
اشتباه سوم: تصور اینکه هر میزان افزایش درآمد باعث دریافت تخفیف میشود
برای عملکرد ۱۴۰۴، حداقل افزایش درآمد ابرازی نسبت به عملکرد ۱۴۰۳ برای برخورداری از مشوق، ۴۵ درصد است. بنابراین افزایش کمتر از این میزان، شرط حداقلی را تأمین نمیکند.
اشتباه چهارم: بیتوجهی به مهلت ارسال اظهارنامه
افزایش درآمد بهتنهایی کافی نیست. اظهارنامه باید در مهلت اعلامشده از سوی سازمان امور مالیاتی تسلیم شود.
اشتباه پنجم: نادیده گرفتن بدهی مالیاتی سال قبل
تسویه بدهی مالیاتی سال قبل یکی از شروط استفاده از تبصره است. بنابراین بهتر است قبل از محاسبه تخفیف، وضعیت بدهی مالیاتی سال پایه بررسی شود.
اشتباه ششم: محاسبه تخفیف قبل از تعیین مالیات ماده 131
ابتدا باید درآمد مشمول مالیات و نرخ ماده 131 مشخص شود و سپس شرایط تبصره و میزان کاهش نرخ بررسی شود. اعمال مستقیم تخفیف بدون بررسی نرخ پایه میتواند محاسبه را اشتباه کند.
اشتباه هفتم: یکی دانستن ماده 101 و تبصره ماده 131
ماده 101 مربوط به معافیت سالانه صاحبان مشاغل است، در حالیکه تبصره ماده 131 یک مشوق برای کاهش نرخ مالیات در صورت افزایش درآمد ابرازی و رعایت شرایط مقرر است. این دو حکم، کاربرد یکسانی ندارند.
برای اینکه محاسبه مالیات شما دقیق باشد، نرخ مربوط به سال عملکرد را با سال تسلیم اظهارنامه اشتباه نگیرید. ابتدا سال عملکرد را مشخص کنید، سپس نرخ ماده 131 همان سال و در نهایت شرایط مشوق تبصره را بررسی کنید.
جمعبندی
ماده 131 قانون مالیات های مستقیم، به عنوان چارچوب تعیین نرخ مالیات برای اشخاص حقیقی، نقش تعیینکنندهای در میزان تعهد مالیاتی صاحبان مشاغل دارد. درک صحیح از مکانیسم پلکانی و شناخت شرایط دقیق بهرهمندی از تبصره تشویقی، نه تنها از پرداختهای اضافی جلوگیری میکند، بلکه میتواند به یک مزیت برای کسبوکارهای در حال رشد تبدیل شود. به نظر شما، شرط جدید «افزایش ۳۵ درصدی درآمد» برای استفاده از تخفیف تبصره ماده ۱۳۱، چه تأثیری بر مالیات ابرازی دارد؟ نظرات خود را در کامنتها با ما به اشتراک بگذارید.
سوالات متداول
نرخهای مالیاتی اشخاص حقیقی است که بر اساس میزان درآمد مشمول مالیات سالانه آنها مشخص میشود.
نرخ مالیات بر درآمد اشخاص حقیقی در سال ۱۴۰۵، تا سقف ۴ میلیارد ریال درآمد مشمول مالیات ۱۵٪، مازاد بر ۴ میلیارد ریال تا ۸ میلیارد ریال درآمد مشمول مالیات ۲۰٪ و مازاد بر ۸ میلیارد ریال درآمد مشمول مالیات ۲۵٪ محاسبه میشود.
اشخاص حقیقی بر اساس درآمد مشمول مالیات سالانه خود طبق ماده ۱۳۱ به صورت پلکانی و اشخاص حقوقی مطابق ماده ۱۰۵ قانون مالیات های مستقیم، ۲۵٪ مالیات مقطوع پرداخت میکنند.
نرخ ماده ۱۳۱ قانون مالیاتهای مستقیم در سه طبقه درآمدی تا ۵۰۰ میلیون ریال با نرخ ۱۵ درصد، بخش مازاد بر ۵۰۰ میلیون تا یک میلیارد ریال با نرخ ۲۰ درصد و درآمد بیشتر از یک میلیارد ریال با نرخ ۲۵ درصد محاسبه میشود.
منظور فقط پرداخت بدهی مالیاتی قطعی شده سال قبل (سال پایه) است. این موضوع به بدهیهای قطعی شده سالهای قبل از سال پایه تسری پیدا نمیکند.

نظرات
اگه مثلا درآمد مشمول مالیات یک شخص حقیقی بعد از کسر معافیت ها وارد پله دوم یعنی ۲۰ درصد بشه، آیا کل درآمدش با نرخ ۲۰ درصد حساب میشه یا فقط مابه التفاوت مازاد بر پله اول مشمول این نرخ میشه؟
درود و مهر
خیر؛ مالیات مطابق ماده 131 قانون مالیاتهای مستقیم بهصورت پلکانی محاسبه میشود و اگر درآمد مشمول مالیات وارد پله دوم شود، فقط مازاد درآمد نسبت به سقف پله اول با نرخ ۲۰ درصد محاسبه خواهد شد، نه کل درآمد.
برای سال ۱۴۰۵، بر اساس مبالغ تعدیلشده ماده ۱۳۱، تا ۴ میلیارد ریال درآمد مشمول مالیات سالانه با نرخ ۱۵ درصد و مازاد ۴ میلیارد تا ۸ میلیارد ریال با نرخ ۲۰ درصد محاسبه میشود.
مثلاً اگر درآمد مشمول مالیات سالانه ۵ میلیارد ریال باشد:
۴ میلیارد ریال اول × ۱۵٪
۱ میلیارد ریال مازاد × ۲۰٪
بنابراین کل درآمد ۵ میلیارد ریالی با نرخ ۲۰ درصد محاسبه نمیشود و فقط یک میلیارد ریال مازاد مشمول نرخ ۲۰ درصد خواهد بود