
قانون مالیات های مستقیم چیست؟
قانون مالیاتهای مستقیم که با عنوانهای مختلفی مثل مالیات عملکرد یا مالیات بر درآمد شناخته میشود، اصلیترین مرجع قانونی برای وضع و وصول مالیات در ایران است. قانون مالیاتهای مستقیم در اسفند ۱۳۶۶ در ۲۷۱ ماده تصویب شده و مشخص میکند که اشخاص حقیقی و حقوقی چطور و به چه میزان باید از دارایی و درآمد خود مالیات پرداخت کنند.
به بیان سادهتر، قانون مالیات های مستقیم به این سؤالهای مهم پاسخ میدهد:
- چه اشخاصی مشمول پرداخت مالیات هستند؟
- کدام درآمدها و داراییها مشمول مالیات میشوند؟
- چه معافیتها و هزینههای قابلقبولی وجود دارد؟
- مالیات حقوق، اجاره، مشاغل و سود شرکتها چگونه محاسبه میشود؟
- اگر بین مودی و اداره امور مالیاتی اختلاف ایجاد شود، روند رسیدگی چگونه خواهد بود؟
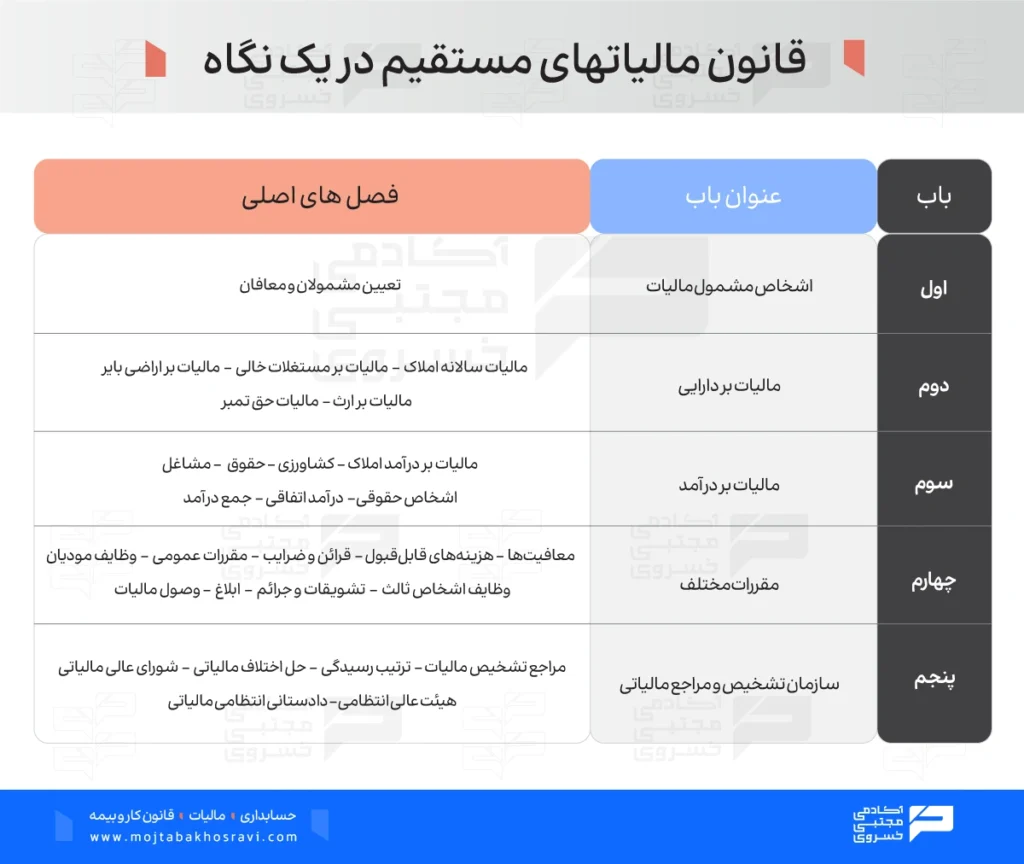
متن این قانون در پنج باب تنظیم شده است و مادههای آن موضوعاتی از مالیات بر دارایی تا تشخیص مالیات و رسیدگی به اختلافات را پوشش میدهد. در ادامه، ساختار قانون و مهمترین مواد آن را بررسی میکنیم که راحتتر بتوانید ماده قانونی مرتبط با فعالیت خود را پیدا کنید.
باب اول: اشخاص مشمول مالیات
یکی از اولین سؤالهایی که مطرح میشود این است که چه کسانی مشمول قانون مالیات های مستقیم هستند؟ پاسخ این سؤال در باب اول این قانون مشخص میشود که چه اشخاصی براساس نوع فعالیت، محل اقامت یا دارایی، مکلف به پرداخت مالیات هستند و چه گروههایی از پرداخت مالیات معاف شدهاند. شناخت این بخش به شما کمک میکند، تکالیف مالیاتی خود را بهتر تشخیص دهید و بدانید در چه شرایطی باید مالیات پرداخت کنید.
ماده ۱؛ چه کسانی باید مالیات پرداخت کنند؟
ماده 1 قانون مالیات های مستقیم، اشخاصی را معرفی میکند که براساس نوع فعالیت، محل اقامت یا دارایی خود ممکن است مشمول پرداخت مالیات شوند.
این اشخاص عبارتاند از:
- اشخاص حقیقی ایرانی مقیم ایران، بابت درآمدهایی که در داخل یا خارج کشور کسب میکنند.
- اشخاص حقیقی ایرانی مقیم خارج از ایران، بابت درآمدهایی که در ایران به دست میآورند.
- اشخاص حقیقی غیرایرانی، بابت درآمدهایی که در ایران کسب میکنند و موارد دیگری که در قانون مشخص شده است.
- اشخاص حقوقی ایرانی، بابت درآمدهای مشمول مالیات خود طبق مقررات قانون.
- اشخاص حقوقی غیرایرانی، در حدود درآمدهای مشمول مالیات حاصل از فعالیتها و منابع تعیین شده در ایران.
البته مشمول بودن در قانون به معنای پرداخت مالیات در همه شرایط نیست؛ زیرا نوع درآمد، معافیتهای قانونی و مقررات مربوط به هر فعالیت نیز باید بررسی شود.
ماده ۲؛ چه کسانی از پرداخت مالیات معاف هستند؟
ماده 2 قانون مالیات های مستقیم، اشخاص و نهادهایی را معرفی میکند که مشمول مالیاتهای موضوع این قانون نیستند. از جمله:
- وزارتخانههاو مؤسسههای دولتی
- شهرداریها، دهیاریها و بخشداریها
- دستگاههایی که بودجه آنها از سوی دولت تأمین میشود
با این حال، معافیت ماده 2 قانون مالیات های مستقیم شرایط و محدودیتهایی دارد:
- شرکتهای وابسته: اگر تمام یا بخشی از سرمایه یک شرکت متعلق به نهادهای مذکور باشد، درآمد یا سود آن شرکت بهخودیخود از معافیت ماده ۲ برخوردار نیست؛ البته ممکن است از معافیتهای دیگر قانون استفاده کند.
- درآمدهای اقتصادی: درآمد حاصل از فعالیتهایی مانند تجارت، خدمات، صنعت و معدن که اشخاص مشمول این ماده مستقیماً و خارج از طریق شرکت کسب میکنند، بهصورت جداگانه و طبق نرخ ماده ۱۰۵ قانون مالیاتهای مستقیم مشمول مالیات خواهد بود.
- مسئولیت مدیران: مسئولان اداره امور این فعالیتها موظفاند تکالیف مالیاتی مربوط را انجام دهند؛ در غیر این صورت، ممکن است در پرداخت مالیات متعلق با مؤدی مسئولیت تضامنی داشته باشند.
اشخاص مشمول قانون مالیات های مستقیم چه تکالیفی دارند؟
آیا میدانستید بعد از اینکه در قانون مالیاتهای مستقیم به عنوان مودی مشمول شناخته شدید، وظایف مودیان مالیاتی هم برای شما شروع میشود؟ یعنی دیگر فقط پرداخت مالیات مهم نیست؛ بلکه باید تکالیفی مثل ثبتنام در نظام مالیاتی، ارسال بهموقع اظهارنامه، نگهداری اسناد و مدارک، صدور صورتحساب و پرداخت مالیات در مهلت قانونی را هم انجام دهید. اگر این وظایف را بشناسید و بهموقع انجام دهید، با خیال راحتتر از جرایم مالیاتی و دردسرهای بعدی دور میمانید.
باب دوم: مالیات بر دارایی
باب دوم قانون مالیاتهای مستقیم به مالیاتهایی اختصاص دارد که مبنای آنها «دارایی» افراد است، نه درآمد آنها.
اگرچه در آخرین اصلاحات قانون مالیات های مستقیم بخشی از فصلها مثل مالیات سالانه املاک و مالیات بر اراضی بایر حذف شدهاند، اما مالیات بر ارث و مالیات حق تمبر همچنان از مهمترین موضوعهای این بخش هستند.
برای آشنایی با انواع مالیات بر دارایی و قوانین آن در سال 1405، پیشنهاد میکنیم مقاله آن را مطالعه کنید:
مالیات بر ارث
اگر پس از فوت یک شخص، اموال او به وراث منتقل شود، یکی از اولین موضوعاتی که باید بررسی شود، مالیات بر ارث است. مادههای ۱۷ تا ۴۳ قانون مالیاتهای مستقیم این فصل مشخص میکنند که انتقال هر نوع دارایی، مانند املاک، خودرو، سپردههای بانکی، سهام یا سایر اموال، چگونه ارزش گذاری و مشمول مالیات میشود.
محاسبهٔ مالیات بر ارث به عوامل مختلفی بستگی دارد؛ از جمله:
- نوع دارایی
- ارزش روز دارایی
- نسبت وراث با متوفی
به طور معمول، هر چه نسبت خویشاوندی نزدیکتر باشد، نرخ مالیات هم کمتر خواهد بود. در صورتیکه درگیر مراحل انحصار وراثت یا انتقال اموال متوفی هستید، فصل مالیات بر ارث یکی از مهمترین بخشهای قانون برای شماست.
مالیات حق تمبر
مالیات حق تمبر، یکی دیگر از موضوعات باب دوم به شمار میرود که در مادههای ۴۴ تا ۵۱ به آن اشاره شده است. این مالیات در مواردی مانند صدور برخی اسناد و اوراق و همچنین تأسیس یا افزایش سرمایه شرکتها، طبق شرایط و نرخهای مقرر در قانون دریافت میشود.
آشنایی با این مواد برای صاحبان شرکتها و افرادی که با اسناد مشمول حق تمبر سروکار دارند، اهمیت دارد؛ زیرا رعایت نکردن مهلتها یا مقررات مربوط ممکن است پیامدهای مالیاتی داشته باشد.
برای یادگیری و انتخاب مسیر مناسب در زمینه مالیات، با کارشناسان آکادمی مشورت کنید.
باب سوم: مالیات بر درآمد
اگر از یک مشاور مالیاتی بپرسید کدام قسمت قانون مالیات های مستقیم بیشترین کاربرد را در پروندههای مالیاتی دارد، احتمالاً بدون مکث به باب سوم اشاره میکند. بیشتر مالیاتهایی که افراد و کسبوکارها هر سال با آن سروکار دارند، از همین بخش قانون است. فرقی نمیکند کارمند باشید، صاحب یک فروشگاه، پزشک، وکیل، مدیر شرکت یا حتی مالک یک ملک اجارهای، در هر صورت، بخشی از درآمد شما براساس مقررات این باب بررسی میشود.
به همین دلیل، اگر قرار باشد فقط یک بخش از متن کامل قانون مالیات های مستقیم را با دقت مطالعه کنید، پیشنهاد ما همین باب است.
۱. فصل اول: مالیات بر درآمد املاک (مواد ۵۲ تا ۸۰)
در صورتیکه از اجاره ملک خود، درآمد کسب میکنید، بهتر است فصل اول این باب را با دقت بخوانید.
مادههای ۵۲ تا ۸۰ قانون مالیات های مستقیم مشخص میکنند که درآمد اجاره چگونه محاسبه و در چه شرایطی میتوانید از بعضی معافیتهای قانونی استفاده کنید. در این میان، ماده ۵۳ قانون مالیات مستقیم یکی از پرکاربردترین مواد قانون است؛ چون مبنای محاسبه مالیات بر درآمد اجاره را مشخص میکند. طبق این ماده، معمولاً ۲۵ درصد از کل مالالاجاره بابت هزینهها، استهلاک و تعهدات مالک کسر میشود و ۷۵ درصد باقیمانده، مبنای محاسبه مالیات قرار میگیرد.
ماده ۵۷ قانون مالیاتهای مستقیم: این ماده برای برخی اشخاص حقیقی که درآمد دیگری ندارند، معافیت مالیاتی پیشبینی کرده است. براساس شرایط قانونی، اگر درآمد سالانه مشمول مالیات اجاره شخص از محل دیگری تأمین نشود و سایر شرایط مقرر را داشته باشد، میتواند تا سقف معافیت سالانه مالیات بر درآمد حقوق از این معافیت استفاده کند.
۲. فصل دوم: مالیات بر درآمد کشاورزی (ماده ۸۱)
وقتی صحبت از معافیت مالیاتی کشاورزی میشود، بسیاری از افراد به ماده ۸۱ اشاره میکنند. قانونگذار براساس این ماده، درآمد بعضی فعالیتهای کشاورزی مانند زراعت، باغداری، دامپروری، پرورش ماهی و زنبورداری را از پرداخت مالیات معاف کرده است.
۳. فصل سوم: مالیات بر درآمد حقوق (مواد ۸۲ تا ۹۲)
در صورتیکه کارمند یک شرکت خصوصی، سازمان دولتی یا هر مجموعه دیگری هستید، احتمال زیادی وجود دارد که هر ماه بخشی از حقوق شما به عنوان مالیات کسر شود. مبنای این موضوع در فصل سوم باب سوم قانون مالیات های مستقیم و در مواد ۸۲ تا ۹۲ مشخص شده است.
در این فصل، قانون توضیح میدهد که منظور از درآمد حقوق چیست، چه پرداختهایی مشمول و معاف از مالیات حقوق هستند و کارفرما چه مسئولیتی در محاسبه و پرداخت مالیات کارکنان دارد.
به بیان سادهتر، هر مبلغی که کارمند در مقابل انجام کار دریافت میکند، فقط به حقوق پایه محدود نمیشود. مزایایی مانند اضافهکاری، پاداش، کارانه، حق مأموریت، مزایای غیرنقدی و بعضی پرداختهای دیگر هم در شرایط مشخص میتوانند در محاسبه مالیات اثرگذار باشند. به همین دلیل، آشنایی با این مواد فقط برای حسابداران نیست؛ هر حقوقبگیری بهتر است با کلیات آن آشنا باشد.
- ماده ۸۲: مشخص میکند درآمد حقوق چیست و چه درآمدهایی در این گروه قرار میگیرند.
- ماده ۸۳: نحوۀ تعیین درآمد مشمول مالیات حقوق را توضیح میدهد و درباره مزایای نقدی و غیرنقدی نکات مهمی بیان میکند.
- ماده ۸۴: به معافیت سالانه مالیات حقوق اختصاص دارد. سقف این معافیت هر سال در قانون بودجه تعیین میشود و به همین دلیل ممکن است مبلغ آن تغییر کند.
- ماده ۸۶: کارفرما را موظف میکند مالیات حقوق را محاسبه، از حقوق کارکنان کسر و در موعد مقرر به سازمان امور مالیاتی پرداخت کند.
- ماده ۹۱: مهمترین معافیتهای مالیات حقوق را بیان میکند و مشخص میکند چه پرداختهایی از مالیات معاف هستند.
۴. فصل چهارم: مالیات بر درآمد مشاغل (مواد ۹۳ تا ۱۰۴)
در صورتیکه بهعنوان شخص حقیقی فعالیت اقتصادی دارید؛ مثل فروشگاه، مطب، دفتر خدماتی یا کارگاه، مالیات شما براساس فصل چهارم باب سوم محاسبه میشود. این فصل نحوۀ تعیین مالیات صاحبان مشاغل را مشخص کرده است.
یکی از پرکاربردترین بخشهای این فصل، تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم است. بسیاری از صاحبان مشاغل هر سال درباره این تبصره سوال میپرسند؛ زیرا سازمان امور مالیاتی در بعضی سالها برای گروهی از مؤدیان واجد شرایط، امکان پرداخت مالیات به صورت مقطوع را فراهم میکند. این موضوع میتواند روند انجام تکالیف مالیاتی را سادهتر کند و نیاز به ارائه بعضی اسناد را کاهش دهد. البته استفاده از این ظرفیت، شرایط و ضوابط مشخصی دارد که هر سال از سوی سازمان امور مالیاتی اعلام میشود.
۵. فصل پنجم: مالیات بر درآمد اشخاص حقوقی (مواد ۱۰۵ تا ۱۱۸)
در صورتیکه فعالیت اقتصادی خود را در قالب شرکت ثبت کرده باشید، این بخش از قانون مالیات های مستقیم بیشترین ارتباط را با کسبوکار شما دارد.
مهمترین ماده این فصل، ماده ۱۰۵ قانون مالیات های مستقیم است. این ماده نحوهٔ محاسبه مالیات بر درآمد اشخاص حقوقی را با نرخ ثابت ۲۵ درصد مشخص میکند و یکی از پرکاربردترین مواد قانون در رسیدگی به پروندههای مالیاتی شرکتها به شمار میرود. در عمل، بسیاری از اظهارنامههای مالیاتی شرکتها براساس همین ماده بررسی میشوند.
۶. فصل ششم: مالیات بر درآمد اتفاقی (مواد ۱۱۹ تا ۱۲۸)
همه درآمدها از محل حقوق یا فعالیت شغلی به دست نمیآیند. گاهی یک شخص بدون اینکه فعالیت اقتصادی مشخصی داشته باشد، درآمدی به دست میآورد؛ برای مثال از طریق جایزه، صلح، هبه یا برخی انتقالهای مالی.
مواد ۱۱۹ تا ۱۲۸ این نوع درآمدها را بررسی میکنند و مشخص میکنند در چه شرایطی این درآمدها مشمول مالیات خواهند بود.
۷. فصل هفتم: مالیات بر جمع درآمد ناشی از منابع مختلف (مواد ۱۲۹ تا ۱۳۱)
خیلی از افراد فقط یک منبع درآمد ندارند. ممکن است علاوه بر حقوق، ملکی را اجاره داده باشند یا از یک فعالیت شغلی درآمد داشته باشند. در این فصل، نحوۀ محاسبه مالیات اشخاص حقیقی که از چند منبع مختلف درآمد دارند توضیح داده شده است.
یکی از مهمترین مواد این بخش، ماده ۱۳۱ قانون مالیات های مستقیم است؛ مادهای که نرخهای مالیات اشخاص حقیقی را بهصورت پلکانی مشخص میکند و در بسیاری از محاسبات مالیاتی مورد استناد قرار میگیرد.
باب چهارم: در مقررات مختلفه
این باب به موضوعات تکمیلی و پرکاربردی مانند معافیتها، هزینههای قابل قبول و جرایم مالیاتی اشاره میکند که برای هر مودی ضروری است:
- فصل اول، معافیتها (مواد ۱۳۲ تا ۱۴۶): مهمترین بخش این فصل، ماده ۱۳۲ است که معافیت مالیاتی برای اشخاص حقوقی بابت درآمد حاصل از فعالیتهای تولیدی و معدنی را پیشبینی کرده است. همچنین ماده ۱۳۴ به معافیت موسسات آموزشی و فرهنگی اشاره دارد.
- فصل دوم، هزینههای قابل قبول و استهلاک (مواد ۱۴۷ تا ۱۵۱): این مواد بسیار حیاتی اند؛ زیرا مشخص میکنند که کدام هزینهها (مانند حقوق کارکنان، هزینههای تبلیغات و استهلاک داراییها) را میتوان از درآمد مشمول مالیات کسر کرد.
- ماده ۱۴۷ قانون مالیاتهای مستقیم: شرایط کلی پذیرش هزینههای قابلقبول را تعریف میکند. هزینهای قابل قبول است که متکی به مدارک معتبر باشد، منحصراً مربوط به تحصیل درآمد مؤسسه در همان دوره مالی بوده و در حدود متعارف و با رعایت حدنصابهای قانونی پرداخت شده باشد. این ماده پایه اصلی تشخیص هزینههای قابل کسر از درآمد مشمول مالیات است.
- ماده ۱۴۸ قانون مالیاتهای مستقیم: فهرست مشخصی از هزینههای قابل قبول را ارائه میدهد. از جمله مهمترین موارد آن میتوان به قیمت خرید مواد اولیه و کالا، حقوق و مزایای کارکنان، اجاره محل کسب، هزینههای بیمه، سوخت، آب و برق، تبلیغات و هزینههای مالی اشاره کرد. شرط اصلی پذیرش این هزینهها، رعایت شرایط ماده ۱۴۷ است.
- ماده ۱۴۹ قانون مالیاتهای مستقیم: به موضوع استهلاک داراییها میپردازد. براساس این ماده، آن قسمت از داراییهای استهلاکپذیر که بر اثر استفاده یا گذشت زمان، ارزش آن کاهش مییابد و همچنین هزینههای تأسیس، قابل استهلاک بوده و هزینه استهلاک آنها جزء هزینههای قابل قبول مالیاتی محسوب میشود. جدول استهلاک توسط سازمان امور مالیاتی تهیه و ابلاغ میشود.
- فصل هفتم، تشویقات و جرایم (مواد ۱۸۹ تا ۲۰۲): این بخش تعیین کننده جریمههای دیرکرد یا عدم ارائه اظهارنامه است.
اگر به دنبال کاهش مالیات قانونی هستید، شناخت دقیق مواد مربوط به هزینههای قابلقبول، معافیتهای مالیاتی، مشوقهای مالیاتی، اولین قدم برای استفاده از ظرفیتهای قانون است.
باب پنجم: سازمان تشخیص ومراجع مالیاتی
این باب از قانون مالیات های مستقیم به نحوۀ تشخیص مالیات، رسیدگی به پروندهها و مسیر اعتراض مودیان اختصاص دارد. در صورتیکه با برگ تشخیص مالیات موافق نباشید، مواد این بخش به شما نشان میدهند که از چه مسیری میتوانید از حقوق خود دفاع کنید.
فصل اول: مراجع تشخیص مالیاتی و وظایف و اختیارات آنها (مواد ۲۱۹ تا ۲۳۵)
در این فصل مشخص شده است که چه مراجعی مسئول تشخیص مالیات هستند و چه اختیاراتی دارند. به طور کلی، سازمان امور مالیاتی مسئول رسیدگی به پروندهها و بررسی اسناد و مدارک مودیان است.
فصل دوم: ترتیب رسیدگی (مواد ۲۲۶ تا ۲۴۳)
این فصل توضیح میدهد پروندههای مالیاتی چگونه بررسی میشوند و مودیان در زمان رسیدگی چه تکالیفی دارند. ارائه بهموقع اظهارنامه و نگهداری اسناد مالی، مهمترین موضوعهای این بخش است.
فصل سوم: مرجع حل اختلاف مالیاتی (مواد ۲۴۴ تا ۲۵۱ مکرر)
اگر با مالیات تعیین شده موافق نباشید، این فصل مسیر اعتراض را مشخص میکند. در این مرحله، پرونده در هیات حل اختلاف مالیاتی بررسی میشود و رأی صادر خواهد شد.
فصل چهارم: شورای عالی مالیاتی و وظایف و اختیارات آن (مواد ۲۵۲ تا ۲۶۰)
شورای عالی مالیاتی وظیفه دارد درباره موضوعهای مهم و اختلافهای مربوط به اجرای قانون تصمیمگیری کند و به ایجاد رویه واحد در اجرای مقررات مالیاتی کمک کند.
فصل پنجم: هیأت عالی انتظامی مالیاتی و وظایف و اختیارات آن (مواد ۲۶۱ تا ۲۶۲)
این فصل، به نهاد انتظامی مالیاتی اختصاص دارد که مسئول رسیدگی به تخلفات حرفهای کارکنان و ماموران مالیاتی است. هیأت عالی انتظامی مالیاتی، به شکایت علیه عملکرد ماموران مالیاتی رسیدگی میکند.
فصل ششم: دادستانی انتظامی مالیاتی و وظایف و اختیارات آن (مواد ۲۶۳ تا ۲۷۴)
دادستانی انتظامی مالیاتی، نهاد تعقیب کننده جرائم و تخلفات مالیاتی است. این دادستانی، پروندههای تخلفات سنگین مالیاتی (مانند تنظیم دفاتر خلاف واقع، کتمان درآمد یا فرار مالیاتی) را به مراجع قضایی معرفی میکند.
تفاوت قانون مالیات های مستقیم و مالیات بر ارزش افزوده چیست؟
مالیات مستقیم از درآمد یا دارایی اشخاص دریافت میشود و امکان انتقال آن به فرد دیگری وجود ندارد؛ مثل مالیات حقوق، مشاغل، اجاره و ارث. در مقابل، مالیات بر ارزش افزوده به عرضه کالاها و خدمات مشمول تعلق میگیرد و بار اقتصادی آن معمولاً بر عهده مصرف کننده نهایی است.
تفاوت اصلی این دو مالیات در مبنای محاسبه و شخص پرداخت کننده آن مطابق جدول زیر است:
| ویژگی | مالیات مستقیم | مالیات غیرمستقیم |
| مسئولیت پرداخت | غیرقابل انتقال؛ بر عهده خود شخص | قابل انتقال؛ مصرف کننده نهایی |
| مبنای تعلق مالیات | درآمد و دارایی (حقوق، سود، ارث و…) | قیمت کالا و خدمات |
| عدالت مالیاتی | با افزایش درآمد، نرخ مالیات بیشتر میشود | برای همه یکسان است |
| آگاهی از پرداخت | پرداخت کننده کاملاً آگاه است | اغلب پنهان و نامشهود |
دانلود pdf قانون مالیات مستقیم 1405
در صورتیکه قصد دارید متن کامل قانون مالیات های مستقیم را مطالعه کنید، پیشنهاد میکنیم همیشه آخرین نسخه همراه با اصلاحات را دانلود کنید. چون برخی مادهها و تبصرهها در اصلاحیههای مختلف تغییر میکنند. در ادامه فایل pdf آخرین قانون مالیات های مستقیم ۱۴۰۵ را با شما به اشتراک میگذاریم:
جمعبندی
قانون مالیاتهای مستقیم با ۲۷۱ ماده و پنج باب اصلی، مهمترین قانون مالیاتی ایران است که نحوۀ محاسبه، وصول و نظارت بر مالیاتهای مستقیم را تعیین میکند. در صورتیکه میخواهید قانون مالیات های مستقیم را بهصورت کاربردی یاد بگیرید و بتوانید آن را در محاسبات مالیاتی، تنظیم اظهارنامهها و رسیدگی به پروندههای مالیاتی بهدرستی اجرا کنید، پیشنهاد ما به شما دوره آموزش حسابداری مالیاتی آکادمی مجتبی خسروی است. در این دوره، قانون مالیاتهای مستقیم را به زبان ساده و کاملاً کاربردی یاد میگیرید که بتوانید با اطمینان بیشتری امور مالیاتی را انجام دهید.
سوالات متداول
این قانون شامل ۲۷۱ ماده است.
آخرین اصلاحیه قانون مالیاتهای مستقیم در قانون بودجه سال ۱۴۰۵ اعمال شده است.
این قانون در ۵ باب و مجموعاً حدود ۳۵ فصل تدوین شده است. ساختار کلی آن شامل مالیات بر دارایی (۵ فصل)، مالیات بر درآمد (۷ فصل)، مقررات مختلف (۹ فصل) و سازمان تشخیص (۶ فصل) است .
مادههای مربوط به معافیتها (ماده ۱۳۲)، نحوۀ محاسبه مالیات عملکرد (ماده ۱۰۵ و ۱۳۱)، مالیات حقوق (ماده ۸۴ و ۸۶) و هزینههای قابل قبول (ماده ۱۴۷)، از جمله مهمترین مواد هستند.
مالیات مستقیم براساس ساختار قانونی، به دو دسته کلی مالیات بر درآمد (حقوق، مشاغل، اجاره، اشخاص حقوقی و …) و مالیات بر دارایی (ارث، تمبر، املاک و …) تقسیم میشود.
برای اشخاص حقیقی (افراد عادی)، این قانون نحوۀ محاسبه مالیات بر درآمدهای (از قبیل حقوق، مشاغل آزاد، اجاره و …) را براساس نرخهای پلکانی ماده ۱۳۱ مشخص میکند.
برای شرکتها (اشخاص حقوقی)، این قانون نحوۀ محاسبه سود خالص مشمول مالیات را براساس ماده ۱۰۵ تعیین کرده و نرخ مالیاتی را ۲۵% در نظر گرفته است.

نظرات
سلام اگه یه شخص همزمان چند نوع درآمد از منابع مختلف داشته باشه برای تشخیص مالیات باید مقررات مربوط به هر منبع درآمد به صورت جداگانه بررسی بشه یا مجموع درآمدهای شخص در یک پرونده مالیاتی مبنای محاسبه قرار می گیره؟
درود و مهر
برای تشخیص مالیات، ابتدا باید ماهیت و مقررات مالیاتی هر منبع درآمد بهصورت جداگانه بررسی شود؛ چون هر منبع نرخ، معافیت و نحوه محاسبه متفاوتی دارد. بنابراین نمیتوان بدون بررسی نوع درآمدها، صرفاً مجموع مبالغ را مبنای محاسبه قرار داد. در نهایت با توجه به مقررات مربوط به همان درآمدها، مالیات قابل پرداخت مشخص میشود.