
مشوق های مالیاتی چیست؟
وقتی صحبت از کاهش مالیات میشود، بسیاری از افراد تصور میکنند تنها راه، استفاده از معافیتهای مالیاتی است. در حالی که قانون، مسیر دیگری هم به عنوان کاهش مالیات به روش قانونی با مشوق مالیاتی مشخص کرده است.
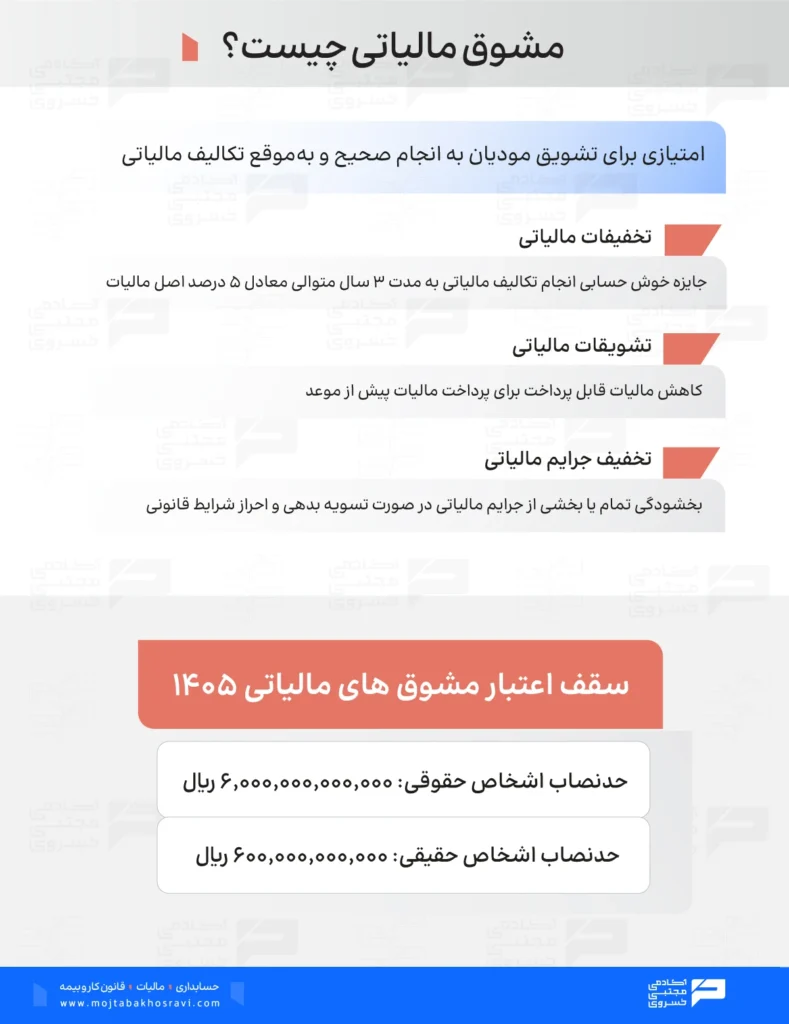
مشوق مالیاتی در واقع یک امتیاز قانونی است که به دلیل انجام درست تکالیف مالیاتی به مودی تعلق میگیرد. یعنی اگر شخص حقیقی یا حقوقی اظهارنامه خود را بهموقع ارسال کند، مالیات را در زمان مقرر بپردازد و پرونده مالیاتی او بدون اختلاف و مطابق قانون رسیدگی شود، میتواند از مزایایی که قانون برای رفتار درست مالیاتی در نظر گرفته است، استفاده کند.
نکته: مشوق مالیاتی به “انجام دادن” یک رفتار درست وابسته است، نه فقط به نوع فعالیت اقتصادی.
انواع مشوق های مالیاتی چیست؟
انواع مشوق های مالیاتی شکلهای مختلفی دارند و هرکدام با هدف مشخصی در قانون پیشبینی شدهاند. در ادامه، مهمترین مشوق های مالیاتی و کاربرد هرکدام را مرور میکنیم.
جایزه خوش حسابی
یکی از شناختهشدهترین انواع مشوق های مالیاتی، جایزه خوشحسابی موضوع ماده ۱۸۹ قانون مالیاتهای مستقیم است. براساس این ماده، شرایط تعلق جایزه خوش حسابی عبارت است از:
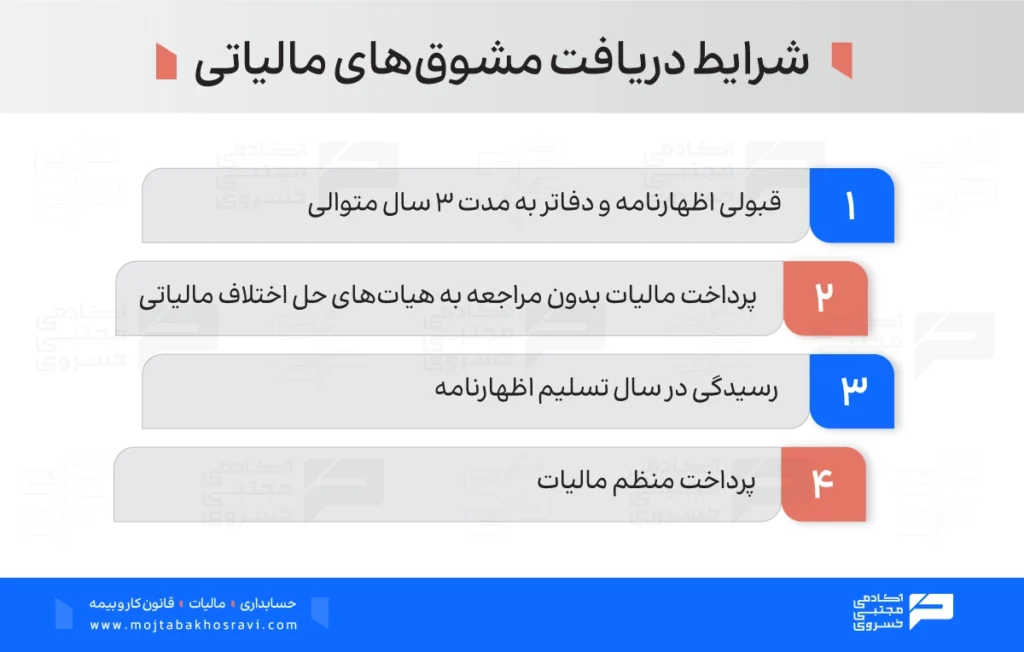
- پرداخت مالیات هر سال در سال تسلیم اظهارنامه
- پرداخت مالیات بدون مراجعه به هیئتهای حل اختلاف مالیاتی
- ترازنامه، حساب سود و زیان، دفاتر و مدارک مالیاتی مودی در سه سال متوالی مورد قبول قرار گرفته باشد.
در این صورت، مودی معادل ۵ درصد اصل مالیات سه سال را بهعنوان جایزه خوشحسابی دریافت میکند. این مبلغ میتواند بهصورت نقدی از محل وصولیهای جاری پرداخت شده یا در حساب مالیاتی او برای سنوات بعدی منظور شود.
نکته: صرفاً خوشحساب بودن در یک سال برای دریافت این جایزه کافی نیست؛ شرایط قانونی باید در سه سال متوالی احراز شود.
تخفیف پرداخت زودتر از موعد
قانون فقط به خوشحساب بودن توجه نمیکند؛ بلکه پرداخت زودتر از سررسید را هم تشویق میکند. در صورتیکه مالیات عملکرد خود را پیش از موعد قانونی پرداخت کنید، طبق ماده ۱۹۰ قانون مالیاتهای مستقیم، ۴ درصد از مبلغ پرداختی به عنوان مشوق مالیاتی از مالیات همان سال کسر میشود. این مشوق علاوه بر کاهش مالیات، از ایجاد جرائم دیرکرد هم جلوگیری میکند.
بخشودگی جرائم مالیاتی
حتی در شرایطی که به دلیل تأخیر در انجام تکالیف یا پرداخت مالیات مشمول جریمه شدهاید، نگران نباشید؛ قانونگذار باز هم فرصتهایی را برای کاهش هزینهها در نظر گرفته است.
در صورتیکه بدهی و اقساط مالیاتی خود را طبق برنامه تعیین شده پرداخت کنید، امکان برخورداری از بخشودگی جرایم مالیاتی توسط سازمان امور مالیاتی وجود دارد. بنابراین، پیش از پرداخت، شرایط بخشودگی و ضوابط مربوط به پرونده خود را بررسی کنید که فرصتهای قانونی کاهش هزینههای مالیاتی را از دست ندهید.
شرایط استفاده از مشوق های مالیاتی چیست؟
برای اینکه بتوانید از مشوقهای مالیاتی و کاهش مالیات به روش قانونی استفاده کنید، ابتدا باید مشخص شود کدام امتیاز قانونی با وضعیت فعالیت و پرونده مالیاتی شما مطابقت دارد. در ادامه، شرایط استفاده از مشوق مالیاتی را که در قانون مالیاتهای مستقیم پیشبینی شده است را مرور میکنیم:
۱. اظهارنامه و دفاتر قانونی شما باید ۳ سال متوالی مورد تأیید قرار بگیرند
براساس ماده ۱۸۹ قانون مالیاتهای مستقیم، اگر اشخاص حقیقی یا حقوقی به مدت سه سال متوالی اظهارنامه، دفاتر قانونی، ترازنامه، صورت سود و زیان و سایر اسناد مالی خود را بهدرستی و در موعد مقرر ارائه کنند و این مدارک مورد تأیید سازمان امور مالیاتی قرار بگیرد، میتوانند از برخی مشوق های مالیاتی بهرهمند شوند.
۲. مالیات خود را بدون ورود به هیأتهای حل اختلاف پرداخت کنید
یکی دیگر از شرایط دریافت مشوق مالیاتی در ماده ۱۸۹ این است که مودی باید در طول سه سال متوالی، مالیات هر سال خود را در همان سال تسلیم اظهارنامه و بدون ارجاع پرونده به هیأتهای حل اختلاف مالیاتی پرداخت کرده باشد. به بیان ساده، هرچه پرونده مالیاتی شما شفافتر و بدون اختلاف باشد، شانس بیشتری برای استفاده از مشوق های مالیاتی خواهید داشت.
۳. مالیات را زودتر از موعد پرداخت کنید
پرداخت مالیات قبل از سررسید فقط از ایجاد جریمه جلوگیری نمیکند؛ بلکه طبق ماده ۱۹۰ قانون مالیاتهای مستقیم، امکان دریافت جایزه یا تخفیف مالیاتی را هم فراهم میکند. اگر فرصت پرداخت زودهنگام را دارید، این یکی از سادهترین راههای استفاده از مشوقهای قانونی است.
۴. اقساط مالیاتی را منظم پرداخت کنید
اگر به هر دلیلی مالیات یا جرائم مالیاتی شما بهصورت اقساطی تقسیط شده باشد، حتماً اقساط را در زمان تعیین شده پرداخت کنید. طبق ماده ۱۹۰ قانون مالیات های مستقیم، در صورت پرداخت منظم اقساط تا ۵۰ درصد جرائم مالیاتی قابل بخشودگی خواهد بود. این موضوع یکی از مهمترین مشوق های مالیاتی برای مودیان خوش حساب محسوب میشود.
مشوق های مالیاتی به چه کسانی تعلق میگیرد؟
مشوق های مالیاتی فقط به شرکتهای بزرگ یا گروههای خاص تعلق نمیگیرد. اشخاص حقیقی و حقوقی، متناسب با نوع فعالیت میتوانند از معافیت مالیاتی، نرخ صفر، اعتبار مالیاتی، کاهش مالیات یا بخشودگی جرایم مالیاتی استفاده کنند. البته صرفاً فعالیت در یک حوزه خاص، به معنای برخورداری قطعی از این مزایا نیست و باید شرایط مقرر در قانون را داشته باشید.
جالب است بدانید که برای شناسایی مشوق های مالیاتی جدید در سال ۱۴۰۵، باید علاوه بر قانون مالیاتهای مستقیم، احکام مالیاتی قانون بودجه این سال و قوانین اختصاصی مرتبط با فعالیت خود را هم بررسی کنید. در ادامه، گروههای اصلی مشمول مشوق های مالیاتی را مرور میکنیم.
مشوق های مالیاتی اشخاص حقوقی
شرکتها و سایر اشخاص حقوقی در صورت رعایت ضوابط قانونی میتوانند از مشوق های مالیاتی مثل نرخ صفر مالیاتی، معافیتهای موضوع قوانین خاص، اعتبار مالیاتی و بخشودگی جرائم بهرهمند شوند. براساس احکام مالیاتی قانون بودجه سال ۱۴۰۵، سقف مجموع معافیتها، نرخ صفر، کاهش نرخ و سایر مشوق های مالیاتی جدید برای اشخاص حقوقی معادل ۶٬۰۰۰٬۰۰۰٬۰۰۰٬۰۰۰ ریال تعیین شده است.
این سقف به مجموع درآمدهای مشمول حکم مربوط میشود و به معنای پرداخت این مبلغ به شرکت یا برخورداری خودکار هر شرکت از چنین اعتباری نیست. همچنین، برخی معافیتها و حمایتهای قانونی از این سقف مستثنی هستند.
مشوق های مالیاتی اشخاص حقیقی
در صورتیکه به عنوان صاحب کسبوکار، تکالیف مالیاتی خود را به درستی انجام دهید، میتوانید علاوه بر جایزه خوش حسابی، تخفیف یا بخشودگی جرایم مالیاتی از سقف اعتبار مشوق های مالیاتی برای اشخاص حقیقی مطابق احکام مالیاتی قانون بودجه سنواتی بهرهمند شوید.
طبق قانون بودجه سال ۱۴۰۵، سقف مشوق های مالیاتی جدید برای اشخاص حقیقی، معادل ۶۰۰٬۰۰۰٬۰۰۰٬۰۰۰ ریال تعیین شده است.
مشوق های مالیاتی دانش بنیان
اگر کسبوکار شما در حوزه فناوری و نوآوری فعالیت میکند، باید بررسی کنید که آیا مجوزها و شرایط قانونی لازم برای استفاده از حمایتهای مالیاتی را دارید یا خیر.
یکی از مهمترین حمایتهای قانونی، مشوق های مالیاتی دانش بنیان است. شرکتهای دانشبنیان در صورت احراز شرایط قانونی، از معافیتها، نرخ صفر مالیاتی، اعتبارهای مالیاتی و حمایتهای مرتبط با تحقیق و توسعه بهرهمند میشوند. این مشوقها با هدف توسعه فناوری، تجاریسازی نوآوری و افزایش سرمایهگذاری در اقتصاد دانشبنیان در نظر گرفته شدهاند.
مشوق های مالیاتی صادرات
قانون مالیاتهای مستقیم برای برخی درآمدهای صادراتی مشوق در نظر گرفته است. طبق ماده ۱۴۱ این قانون، درآمد حاصل از صادرات خدمات و کالاهای غیرنفتی و محصولات بخش کشاورزی در چارچوب شرایط قانونی، مشمول نرخ صفر مالیاتی است. درآمد حاصل از صادرات مواد خام و کالاهای واسطهای نیمهخام هم طبق همین ماده از حکم جداگانهای برخوردار است.
بنابراین، اگر محصولات یا خدمات خود را صادر میکنید، باید نوع محصول، ماهیت درآمد صادراتی و شرایط قانونی مربوط را بررسی کنید. نمیتوان تمام درآمدهای صادراتی را بدون توجه به نوع آنها مشمول یک حکم واحد دانست.
مشوق های مالیاتی سرمایه گذاری
مشوق های مالیاتی سرمایه گذاری مجموعهای از امتیازها و حمایتهای قانونی هستند که دولت برای افزایش سرمایهگذاری، رونق تولید، توسعه صادرات و ایجاد اشتغال در نظر گرفته است. این مشوقها در قوانین مختلف مالیاتی بهویژه در ماده 132 قانون مالیاتهای مستقیم پیشبینی شدهاند و بسته به نوع فعالیت، محل سرمایهگذاری و شرایط قانونی میتوانند شامل نرخ صفر مالیاتی، معافیت مالیاتی، اعتبار مالیاتی یا سایر تسهیلات مالیاتی باشند.
مشوق های مالیاتی واحدهای تولیدی
واحدهای تولیدی و معدنی از مهمترین گروههایی هستند که میتوانند از مشوقهای مالیاتی بهرهمند شوند. در صورتیکه کسبوکار شما دارای پروانه بهرهبرداری یا مجوز قانونی باشد و شرایط ماده ۱۳۲ قانون مالیاتهای مستقیم را داشته باشید، این امکان را خواهید داشت که برای مدت مشخصی از نرخ صفر مالیاتی استفاده کنید. مدت استفاده از این مزیت به عواملی مثل محل استقرار واحد تولیدی، نوع فعالیت و قرار گرفتن در مناطق کمتر توسعه یافته یا شهرکهای صنعتی بستگی دارد.
تفاوت مشوق مالیاتی، معافیت مالیاتی و نرخ صفر مالیاتی
معافیت ها و مشوق های مالیاتی میتوانند هزینه مالیاتی کسبوکارها را کاهش دهند؛ اما از نظر مبنای قانونی و نحوۀ برخورداری یکسان نیستند. آشنایی با تفاوت مشوق مالیاتی، معافیت مالیاتی و نرخ صفر مالیاتی کمک میکند شرایط هر امتیاز را بهتر بشناسید و از مزایای قانونی متناسب با وضعیت پرونده خود استفاده کنید.
| عنوان | مشوق مالیاتی | معافیت مالیاتی | نرخ صفر مالیاتی |
| هدف | تشویق مودی به انجام تکالیف قانونی | حمایت از فعالیتها یا درآمدهای مشخص | حمایت از فعالیتهای تعیین شده در قانون |
| پرداخت مالیات | مالیات کاهش پیدا میکند یا بخشی از آن بخشیده میشود | مالیاتی بابت درآمد معاف پرداخت نمیشود | نرخ مالیات صفر است، اما تکالیف مالیاتی همچنان باید انجام شود |
| ارائه اظهارنامه | الزامی | بسته به قانون مربوطه متفاوت | الزامی |
| نمونه | جایزه خوشحسابی، بخشودگی جرائم، تخفیف پرداخت زودهنگام | برخی معافیتهای قانونی برای فعالیتهای خاص | مزایای پیشبینی شده در ماده 132 قانون مالیاتهای مستقیم |
دانش مالیاتی: راهی برای استفاده از مشوق مالیاتی
شناخت قوانین مالیاتی فقط برای حسابداران نیست؛ هر صاحب کسبوکاری که با این قوانین آشنا باشد، راحتتر میتواند از مشوق های مالیاتی استفاده کند و هزینههای مالیاتی خود را بهصورت کاملاً قانونی کاهش دهد.
اگر میخواهید قوانین مالیاتی را به زبان ساده و کاربردی یاد بگیرید، دوره آموزش حسابداری مالیاتی آکادمی مجتبی خسروی میتواند انتخاب مناسبی باشد. در این دوره، علاوه بر آموزش عملی قوانین مالیاتی، با موضوعاتی مانند تنظیم اظهارنامه، تکالیف مالیاتی، معافیتها، مشوق های مالیاتی و راهکارهای قانونی کاهش مالیات آشنا میشوید که بتوانید با اطمینان بیشتری پروندههای مالیاتی را مدیریت کنید.
فرقی نمیکند حسابدار باشید، مدیر یک شرکت یا صاحب کسبوکار؛ یادگیری اصول مالیات، سرمایهگذاری روی دانشی است که میتواند هر سال از هزینههای مالیاتی شما کم کند.
جمعبندی
مشوق های مالیاتی روش مؤثری برای تشویق مودیان به پرداخت بهموقع مالیات، کاهش فرار مالیاتی و حمایت از رونق اقتصادی است. این تسهیلات که در مادههای ۱۸۹ و ۱۹۰ قانون مالیاتهای مستقیم پیشبینی شدهاند، شامل تخفیف مالیاتی، پاداش پرداخت زود هنگام و بخشودگی جرایم مالیاتی میشوند. به نظر شما کدام مشوق بیشترین تاثیر را در کاهش مالیات کسبوکارها دارد؟ نظرات و تجربیات خود را در بخش کامنتها با ما به اشتراک بگذارید.
سوالات متداول
مشوق مالیاتی امتیازی است که با رعایت شرایط قانونی مانند پرداخت بهموقع مالیات یا انجام برخی فعالیتهای اقتصادی به مودی تعلق میگیرد. اما معافیت مالیاتی از ابتدا بخشی از درآمد یا یک فعالیت مشخص را از پرداخت مالیات معاف میکند.
جایزه خوشحسابی، تخفیف پرداخت زودتر از موعد، بخشودگی جرائم مالیاتی، مشوقهای سرمایهگذاری، صادرات، واحدهای تولیدی و مشوقهای شرکتهای دانشبنیان.
ماده ۱۳۲ قانون مالیاتهای مستقیم با هدف حمایت از تولید و سرمایهگذاری، مشوقهایی مثل نرخ صفر مالیاتی و افزایش مدت استفاده از این مزیت در برخی مناطق کمتر توسعه یافته را برای واحدهای واجد شرایط در نظر گرفته است.
باید تکالیف قانونی خود را بهدرستی انجام دهید، اظهارنامه را در موعد مقرر ارسال کنید، مالیات را بهموقع بپردازید و در صورت وجود شرایط اختصاصی هر مشوق، مدارک لازم را به سازمان امور مالیاتی ارائه دهید.

نظرات
در برخی موارد شرکت ها به دلیل عدم انجام به موقع تکالیف مالیاتی مانند ارسال اظهارنامه یا ارائه اسناد، از برخی مشوق های مالیاتی محروم می شوند. آیا در صورت رفع این نواقص یا اعتراض موفق در مراجع حل اختلاف، امکان استفاده مجدد از مشوق های مالیاتی وجود دارد یا این امتیاز به طور کامل از بین می رود؟
درود و مهر
بستگی به علت محرومیت از مشوق مالیاتی دارد. اگر مؤدی صرفاً به دلیل عدم انجام تکالیف قانونی مانند عدم تسلیم اظهارنامه یا ارائه نکردن اسناد در موعد مقرر از مشوق محروم شده باشد، در بسیاری از موارد با گذشت مهلت قانونی امکان استفاده از آن مشوق برای همان دوره مالیاتی وجود ندارد.
اما اگر مؤدی نسبت به برگ تشخیص یا تصمیم سازمان امور مالیاتی اعتراض کند و در هیاتهای حل اختلاف مالیاتی یا سایر مراجع قانونی رأی به نفع وی صادر شود و مشخص شود که شرایط استفاده از مشوق را داشته است، در صورت وجود مستندات قانونی، امکان برخورداری از آن مشوق وجود خواهد داشت.
بنابراین، هر پرونده باید با توجه به نوع مشوق، علت محرومیت و مرحله رسیدگی بررسی شود و نمیتوان یک حکم کلی برای همه موارد صادر کرد.