
هزینه های قابل قبول مالیاتی چیست؟
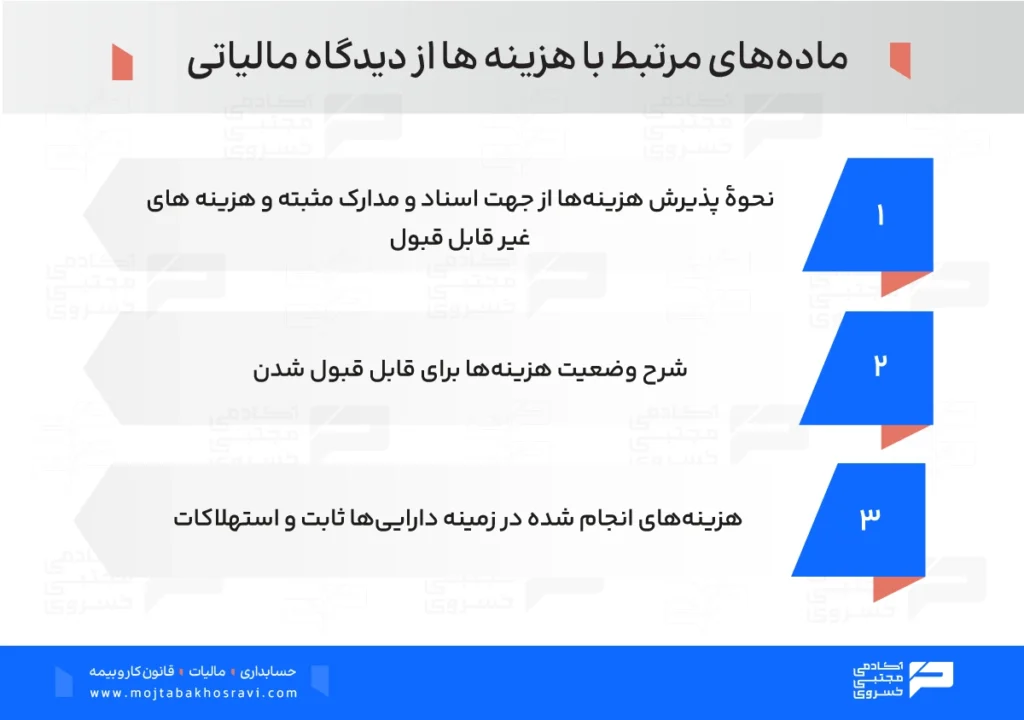
هزینه های قابل قبول مالیاتی به زبان ساده، هزینههایی هستند که برای کسب درآمد پرداخت شدهاند و قانون اجازه میدهد هنگام محاسبه مالیات، از درآمد مودی کسر شوند. در نتیجه، هرچه هزینههای قابل قبول شما بهدرستی ثبت و مستند شده باشند، درآمد مشمول مالیات هم به شکل صحیح محاسبه میشود.
به همین دلیل، قانونگذار در ماده ۱۴۷ و ۱۴۸ قانون مالیاتهای مستقیم به عنوان اصلیترین مرجع برای تشخیص هزینه های قابل قبول مالیاتی اشخاص حقیقی و حقوقی، ابتدا شرایط پذیرش هزینهها را براساس ماده 147 قانون مالیات های مستقیم، مشخص کرده و سپس مطابق ماده 148، مصادیق هزینه های قابل قبول مالیاتی را ارائه داده است. برای آشنایی بیشتر با قوانین مالیاتی، مقاله قانون مالیاتهای مستقیم را مطالعه نمایید.
هزینه های قابل قبول مالیاتی ماده 147
اگر بخواهیم فقط یک ماده قانونی را به عنوان پایه و اساس تمام هزینه های قابل قبول مالیاتی معرفی کنیم، بدون شک باید ماده 147 قانون مالیاتهای مستقیم را مبنا قرار دهیم. این ماده مشخص میکند که یک هزینه تحت چه شرایطی میتواند از درآمد مشمول مالیات کسر شود. به همین دلیل، قبل از اینکه لیست هزینه های غیر قابل قبول مالیاتی و قابل قبول مالیاتی را بررسی کنیم، باید بدانیم قانون چه انتظاری از یک هزینه دارد.
تبصره 1 ماده 147 قانون مالیاتهای مستقیم
مقررات مربوط به هزینههای قابل قبول مالیاتی فقط به شرکتها و هزینه های قابل قبول مالیاتی اشخاص حقوقی محدود نمیشود. براساس تبصره ۱ ماده ۱۴۷، اشخاص حقوقی و صاحبان مشاغلی که طبق ماده ۹۵ قانون مالیاتهای مستقیم مکلف به نگهداری دفاتر هستند، میتوانند هزینههای خود را با رعایت شرایط قانونی مربوط، برای محاسبه درآمد مشمول مالیات ارائه کنند.
بنابراین، هزینههای قابل قبول مالیاتی اشخاص حقیقی و اشخاص حقوقی هر دو تابع ضوابط قانونی هستند؛ هرچند نوع فعالیت، تکالیف نگهداری اسناد و مدارک و شیوه ثبت هزینهها متفاوت باشد.
تبصره 2 ماده 147 قانون مالیاتهای مستقیم
یکی از نکات مهمی که در بررسی هزینههای قابل قبول مالیاتی نادیده گرفته میشود، ارتباط هزینه با نوع درآمد است. طبق تبصره ۲ ماده ۱۴۷، هزینههایی که برای تحصیل درآمدهای معاف از مالیات، درآمدهای مشمول نرخ صفر یا درآمدهایی که مالیات آنها بهصورت مقطوع محاسبه میشود، پرداخت شدهاند، از درآمد مشمول مالیات قابل کسر نیستند.
برای مثال، اگر هزینهای مستقیماً برای کسب درآمد معاف از مالیات پرداخت شده باشد، نمیتوان آن را برای کاهش درآمد مشمول مالیاتِ فعالیت دیگری که مشمول مالیات است، منظور کرد. بنابراین، هنگام ثبت هزینهها باید ارتباط آنها با درآمدهای مربوط مشخص باشد.
تبصره 3 ماده 147 قانون مالیاتهای مستقیم
در صورتی که مبلغ هزینه از حد تعیین شده در قانون بیشتر باشد و پرداخت به صورت تهاتر انجام نشده باشد، پذیرش آن منوط به پرداخت یا تسویه از طریق سامانه بانکی است. به همین دلیل، برای هزینههای با مبالغ بالا، نگهداری مستندات پرداخت بانکی اهمیت بسیار زیادی دارد و در بسیاری از پروندههای مالیاتی، یکی از نخستین مدارکی که بررسی میشود، گردش حساب و مستندات پرداخت است.
شرایط هزینه های قابل قبول مالیاتی
ثبت یک هزینه در دفاتر حسابداری بهتنهایی برای پذیرش مالیاتی آن کافی نیست. برای اینکه هزینه از درآمد مشمول مالیات کسر شود، باید شرایط مقرر در ماده ۱۴۷ قانون مالیاتهای مستقیم و سایر مقررات مرتبط رعایت شده باشد. آشنایی با این شرایط کمک میکند پیش از رسیدگی مالیاتی، نواقص اسناد و مدارک خود را برطرف کنید و احتمال رد هزینهها را کاهش دهید.
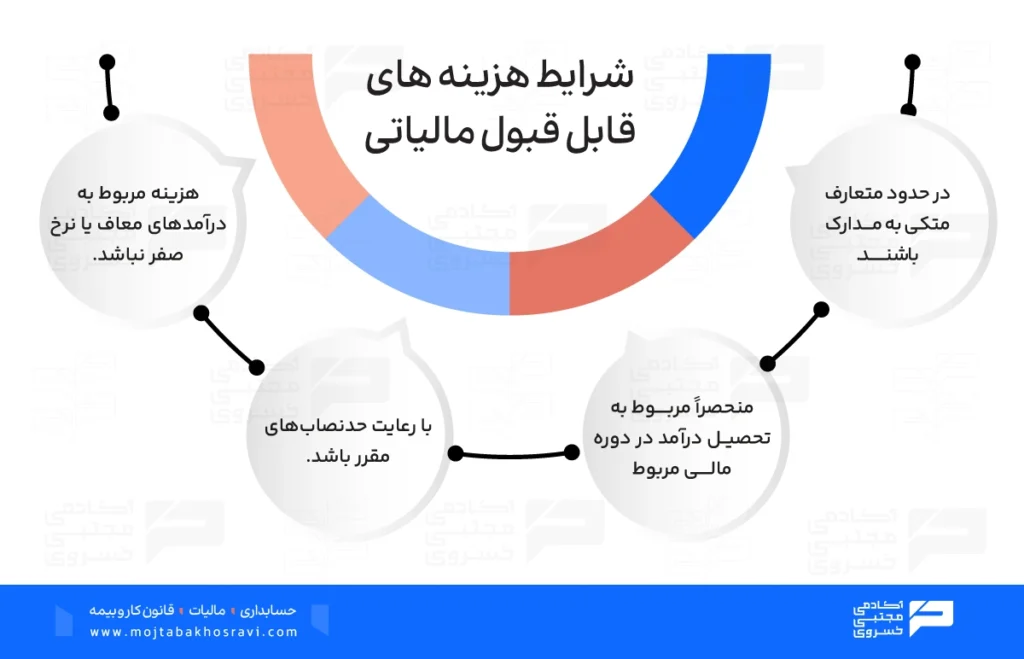
مهمترین شرایط هزینه های قابل قبول مالیاتی عبارتاند از:
۱. در حدود متعارف متکی به مدارک باشند
اولین شرطی که سازمان امور مالیاتی برای پذیرش هزینه های قابل قبول مالیاتی بررسی میکند، وجود مدارک معتبر است. شاید این موضوع ساده به نظر برسد اما در عمل، بخش زیادی از هزینههای مردود مالیاتی به دلیل ناقص بودن مدارک یا نبود مستندات کافی رد میشوند.
اگر میخواهید هنگام رسیدگی مالیاتی با خیال راحت از هزینههای ثبت شده دفاع کنید، بهتر است از همان روز انجام معامله، مدارک آن را بهدرستی نگهداری کنید. هرچه زنجیره مستندات کاملتر باشد، احتمال پذیرش هزینه هم بیشتر خواهد بود.
در ادامه، مهمترین مدارک هزینه های قابل قبول مالیاتی که معمولاً در رسیدگیهای مالیاتی بررسی میشوند را با هم مرور میکنیم.
صورتحساب معتبر
صورتحساب باید با نوع معامله و مبلغ آن تناسب داشته باشد. برای بعضی هزینههای روزمره مانند کرایه تاکسی، یک رسید ساده میتواند کافی باشد. اما برای خریدهای مهم مانند مواد اولیه، ماشینآلات یا تجهیزات، انتظار میرود صورتحساب رسمی و معتبر ارائه شود.
فروشنده معتبر
اعتبار فروشنده هم یکی از مواردی است که در رسیدگیهای مالیاتی مورد توجه قرار میگیرد. در سالهای اخیر، سازمان امور مالیاتی با صورتحسابهای صوری برخورد جدیتری داشته است؛ به همین دلیل، بهتر است قبل از انجام معاملات مهم، از معتبر بودن طرف معامله مطمئن شوید.
اعتبار گواهی ارزش افزوده
اگر معامله شما مشمول مالیات بر ارزش افزوده است، بهتر است بررسی کنید فروشنده گواهی معتبر ثبتنام در نظام مالیات بر ارزش افزوده را داشته باشد.
مدرک پرداخت معتبر
یکی از بهترین مدارکی که میتوانید برای اثبات یک هزینه داشته باشید، پرداخت از طریق سیستم بانکی است. بهتر است مبلغ معامله مستقیماً از حساب خریدار به حساب فروشنده واریز شود و اطلاعات پرداخت با مشخصات درج شده در صورتحساب مطابقت داشته باشد. این کار، اثبات واقعی بودن معامله را بسیار سادهتر میکند.
ثبت معامله در سامانه مودیان
بهتر است خریدار و فروشنده هر دو اطلاعات معامله را بهدرستی ثبت کنند. هماهنگ بودن اطلاعات دو طرف معامله، احتمال ایجاد اختلاف در رسیدگی مالیاتی را تا حد زیادی کاهش میدهد و فرآیند بررسی پرونده را شفافتر میکند.
مدارک حمل معتبر
اگر کالای خریداری شده به دلیل حجم یا وزن آن نیاز به حمل با کامیون، قطار، کشتی یا هواپیما داشته باشد، بهتر است بارنامه یا سایر مدارک حمل را هم نگهداری کنید. وجود این مدارک نشان میدهد کالا واقعاً جابهجا شده و معامله فقط در اسناد ثبت نشده است. به همین دلیل، ممیز مالیاتی در بعضی پروندهها ممکن است این مدارک را هم از مودی درخواست کند.
۲. منحصراً مربوط به تحصیل درآمد در دورۀ مالی مربوط
دومین شرط این است که هزینه، ارتباط مستقیم و منطقی با فعالیت اقتصادی و کسب درآمد داشته باشد. به بیان سادهتر، سازمان امور مالیاتی بررسی میکند که آیا این هزینه واقعاً برای فعالیت کسبوکار پرداخت شده است یا خیر.
مثال: فرض کنید یک شرکت تولید ظروف مسی، هزینه خرید مواد اولیه، بستهبندی یا حملونقل را ثبت میکند. این هزینهها بهطور مستقیم با تولید و فروش محصول ارتباط دارند و در صورت وجود مدارک کافی، قابل پذیرش خواهند بود و در صورتیکه شرکت هزینه خرید کالایی را ثبت کند که هیچ ارتباطی با فعالیت آن ندارد، حتی با وجود فاکتور رسمی، ممکن است آن هزینه پذیرفته نشود. بنابراین، وجود مدرک بهتنهایی کافی نیست؛ ارتباط هزینه با درآمد هم باید قابل اثبات باشد.
۳. با رعایت حد نصاب های مقرر
برای بعضی از هزینهها، قانون سقف مشخصی تعیین کرده است. به این سقف، حد نصاب قانونی گفته میشود. اگر مبلغ هزینه از حد مجاز بیشتر باشد، ممکن است بخش مازاد آن از نظر مالیاتی پذیرفته نشود. برای مثال، برخی هزینههای مرتبط با ماموریت، سفر یا مزایای خاص کارکنان طبق آییننامههای مربوط، دارای نصاب مشخص هستند و فقط تا همان میزان قابل پذیرش خواهند بود.
۴. هزینه مربوط به درآمدهای معاف یا نرخ صفر نباشد
یکی دیگر از شرایط هزینه های قابل قبول مالیاتی این است که هزینه برای کسب درآمدی انجام شده باشد که مشمول مالیات است. مطابق تبصره ۲ ماده ۱۴۷ قانون مالیاتهای مستقیم، در صورتیکه هزینه برای درآمدی پرداخت شود که از مالیات معاف یا با نرخ صفر مالیاتی محاسبه میشود، آن هزینه از نظر سازمان امور مالیاتی قابل قبول نیست و نمیتوانید آن را از درآمد مشمول مالیات کسر کنید.
به بیان سادهتر، وقتی بابت یک درآمد، مالیاتی پرداخت نمیشود، هزینههای مربوط به همان درآمد هم امتیاز کسر از مالیات را نخواهند داشت.
هزینه های قابل قبول مالیاتی ماده 148
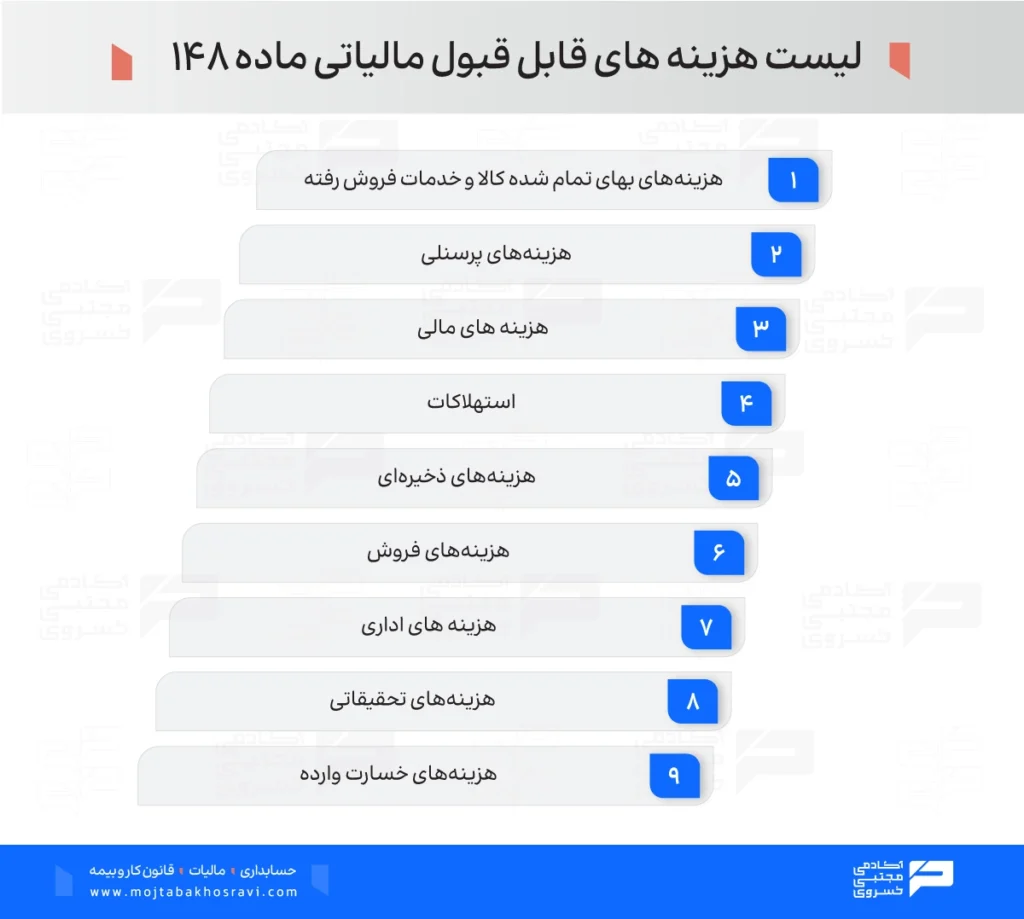
ماده ۱۴۸ قانون مالیاتهای مستقیم، فهرست مهمی از هزینههایی را مشخص میکند که با رعایت شرایط قانونی میتوان آنها را در محاسبه درآمد مشمول مالیات پذیرفت. اگر ماده ۱۴۷ معیارهای عمومی پذیرش هزینه را تعیین میکند، ماده ۱۴۸ به مصادیق این هزینهها میپردازد.
در صورتیکه میخواهید هنگام رسیدگی مالیاتی با هزینههای مردود مالیاتی و مالیات پیشبینی نشده روبهرو نشوید، بهتر است از ابتدا هزینههای کسبوکار را درست ثبت کنید و اسناد مربوط به آنها را نگه دارید. در ادامه، لیست هزینه های قابل قبول مالیاتی ماده 148 را مرور میکنیم که بدانید هر هزینه در چه شرایطی قابلیت پذیرش دارد.
بهای تمام شده کالا یا مواد مصرفی
بهای تمام شده کالای فروش رفته و مواد اولیه مصرف شده از مهمترین هزینه های قابل قبول مالیاتی برای کسبوکارهای تولیدی، بازرگانی و برخی فعالیتهای پیمانکاری به شمار میرود. برای پذیرش این هزینهها، لازم است مبلغ آنها براساس اسناد خرید، اطلاعات انبار و استانداردهای حسابداری محاسبه شده باشد.
برای مثال، اگر مواد اولیه یک واحد تولیدی بدون فاکتور معتبر یا با اطلاعاتی مغایر با موجودی انبار ثبت شود، ممکن است در رسیدگی مالیاتی درباره مبلغ هزینه ابهام ایجاد شود. بنابراین، تطبیق اسناد خرید با گردش انبار و اطلاعات حسابداری به شما کمک میکند از بروز این مشکل جلوگیری کنید.
هزینه های استخدامی
حقوق و مزایای کارکنان از مهمترین هزینه های قابل قبول مالیاتی اشخاص حقوقی و بسیاری از هزینه های قابل قبول مالیاتی اشخاص حقیقی طبق بند ۲ ماده ۱۴۸ محسوب میشود. این هزینهها فقط به حقوق پایه محدود نیستند و موارد زیر را هم در بر میگیرند:
- حقوق و دستمزد کارکنان
- اضافهکار، عیدی و پاداش
- هزینه مأموریت
- حق بیمه کارکنان و سهم قانونی کارفرما
- هزینههای درمانی کارکنان در چارچوب مقررات مربوط
- مزایای پایان خدمت
برای اینکه این مبالغ در رسیدگی مالیاتی قابل دفاع باشند، بهتر است قراردادهای کاری، فهرست حقوق و دستمزد، اسناد پرداخت و مدارک بیمهای را بهصورت منظم نگهداری کنید. صرفاً ثبت مبلغ در حسابها بهتنهایی برای اثبات تمام هزینهها کافی نیست.
اجاره محل موسسه
اگر محل فعالیت اجارهای باشد، اجاره پرداختی یکی از هزینه های قابل قبول مالیاتی است. در صورتیکه قرارداد رسمی وجود داشته باشد، مبلغ قرارداد، ملاک رسیدگی خواهد بود. اگر قرارداد رسمی نباشد، مبلغ اجاره باید با عرف بازار تناسب داشته باشد.
اجاره ماشین آلات و تجهیزات
بسیاری از کسبوکارها به جای خرید تجهیزات، آنها را اجاره میکنند. هزینه اجاره ماشینآلات، دستگاهها و تجهیزات مورد استفاده در فعالیت اقتصادی در صورت وجود مدارک معتبر، به عنوان هزینه قابل قبول مالیاتی شناخته میشود.
هزینه های انرژی و ارتباطات
هزینههای آب، برق، گاز، سوخت، تلفن، اینترنت و سایر خدمات ارتباطی، در صورتیکه برای فعالیت اقتصادی پرداخت شده باشند، میتوانند در محاسبه هزینه های قابل قبول مالیات عملکرد مورد بررسی قرار بگیرند.
اگر از یک محل هم برای امور شخصی و هم برای فعالیت اقتصادی استفاده میکنید، بهتر است سهم مربوط به کسبوکار را با مدارک و روش قابل دفاع مشخص کنید. ثبت تمام هزینههای شخصی به نام مؤسسه میتواند زمینه رد بخشی از هزینهها را فراهم کند.
حق بیمه های مرتبط با عملیات و دارایی موسسه
حق بیمه پرداختی برای ساختمان، ماشینآلات، موجودی کالا، مسئولیت، آتشسوزی، حملونقل و سایر بیمههای مرتبط با فعالیت اقتصادی در این بند قرار دارد. این بند با سؤال رایج «آیا هزینه بیمه کارکنان قابل قبول مالیاتی است؟» تفاوت دارد؛ زیرا بیمه کارکنان در بند هزینههای استخدامی بررسی میشود، اما بیمه داراییها و عملیات مؤسسه در این بند قرار میگیرد.
عوارض، حقوق و هزینه های قانونی مرتبط با فعالیت
عوارض و حقوق قانونی پرداختی به دستگاههای دولتی یا شهرداریها، در صورتیکه به فعالیت مؤسسه مربوط باشند، به عنوان هزینه قابل قبول مالیاتی محسوب میشوند. البته هر پرداختی به نهادهای دولتی الزاماً قابل قبول نیست. برای نمونه، مالیات بر درآمد و جرایم مالیاتی تابع محدودیتهای قانونی هستند و نباید آنها را بدون بررسی در گروه هزینه های قابل قبول قرار دهید.
هزینه های تحقیقاتی، آموزشی، بازاریابی و تبلیغات
هزینههایی که برای توسعه فعالیت، افزایش دانش تخصصی یا معرفی محصولات و خدمات انجام میشوند، در صورت ارتباط با کسبوکار و رعایت ضوابط قانونی، قابلیت بررسی بهعنوان هزینه قابل قبول مالیاتی را دارند. برخی از نمونههای این هزینهها عبارتاند از:
- تحقیقات مرتبط با فعالیت اقتصادی
- آموزش کارکنان
- خرید کتاب و منابع تخصصی
- بازاریابی و تبلیغات
- حضور در نمایشگاههای تخصصی
این بند یکی از پرکاربردترین بندهای ماده ۱۴۸ قانون مالیاتهای مستقیم است و بسیاری از کسبوکارها با آن سروکار دارند. بنابراین، برای دفاع از این هزینهها بهتر است قراردادها، فاکتورها، گزارش اجرای خدمات و اسناد پرداخت را نگه دارید و مشخص کنید که هر هزینه برای چه هدفی انجام شده و چه ارتباطی با فعالیت مؤسسه دارد.
خسارت های وارد شده به فعالیت یا دارایی موسسه
گاهی یک کسبوکار به دلیل آتشسوزی، سرقت، حوادث طبیعی یا سایر اتفاقهای پیشبینی نشده، دچار خسارت میشود. قانون این موضوع را در نظر گرفته است و در صورتیکه شرایط مشخصی وجود داشته باشد، این خسارت میتواند به عنوان هزینه قابل قبول مالیاتی پذیرفته شود. برای پذیرش این هزینه باید چند شرط اصلی رعایت شود:
- وقوع خسارت قابل اثبات باشد.
- میزان و موضوع خسارت مشخص باشد.
- جبران خسارت بر عهده شخص یا نهاد دیگری نباشد یا از طریق بیمه و سایر منابع جبران نشده باشد.
در عمل، گزارش کارشناسی، گزارش مراجع ذیصلاح، قرارداد بیمه و سایر مدارک مرتبط، نقش مهمی در پذیرش این هزینه دارند.
ذخیره مطالبات مشکوک الوصول
یکی از بندهای مهم ماده ۱۴۸ قانون مالیاتهای مستقیم، موضوع ذخیره مطالبات مشکوکالوصول است که بسیاری از شرکتها با آن سروکار دارند. مطابق بند 11 ماده ۱۴۸ قانون مالیاتهای مستقیم، اگر احتمال وصول یک طلب بسیار کم باشد، مودی میتواند با رعایت شرایط قانونی برای آن ذخیره در نظر بگیرد. هزینه ذخیره مطالبات مشکوک الوصول، زمانی پذیرفته میشود که:
- طلب مربوط به فعالیت مؤسسه باشد.
- احتمال وصول آن واقعاً ضعیف باشد.
- در دفاتر حسابداری در حساب جداگانه ثبت شده باشد.
نکته: صرفاً ثبت ذخیره در دفاتر حسابداری، به معنی پذیرش قطعی آن در رسیدگی مالیاتی نیست.
هزینه های ورزشی، فرهنگی و رفاهی کارکنان
قانون برای رفاه کارکنان هم اهمیت قائل شده است. به همین دلیل بخشی از هزینههای فرهنگی، رفاهی و هزینههای ورزشی قابل قبول مالیاتی در سال ۱۴۰۵ تا مبلغ ۵٬۰۰۰٬۰۰۰ ریال به ازای کارگر پذیرفته میشود.
زیان احراز شده
اگر زیان یک شخص حقیقی یا حقوقی پس از رسیدگی مالیاتی تأیید شود، امکان انتقال آن به سالهای بعد و کسر از درآمد همان سالها مطابق مقررات قانون وجود دارد. البته فقط زیانی قابل استفاده است که از سوی سازمان امور مالیاتی احراز شده باشد، نه صرفاً زیانی که در اظهارنامه یا دفاتر ثبت شده است.
هزینه های جزئی محل موسسه
در صورتیکه محل فعالیت اجارهای باشد، هزینههایی که عرفاً بر عهده مستأجر است، مانند تعمیرهای جزئی یا برخی هزینههای نگهداری، جزء هزینه های قابل قبول مالیاتی محسوب میشوند.
هزینه های حفظ و نگهداری ساختمان
در صورتیکه ساختمان محل فعالیت متعلق به مؤسسه باشد، هزینههای مربوط به نگهداری، سرویس و تعمیرات عادی آن قابل پذیرش است. البته اگر هزینه انجام شده به عنوان یک بهسازی اساسی یا ایجاد دارایی جدید شناخته شود، دیگر در این بند قرار نمیگیرد و باید براساس مقررات استهلاک بررسی شود. به همین دلیل موضوع هزینه های قابل قبول مالیاتی و استهلاک در بعضی موارد به یکدیگر ارتباط پیدا میکنند.
هزینه های حمل و نقل
تمام هزینههای حمل مواد اولیه، کالا، تجهیزات یا سایر مواردی که برای فعالیت اقتصادی انجام میشود، در صورت وجود مدارک معتبر، قابل قبول هستند. بارنامه، قرارداد حمل، فاکتور و اسناد پرداخت از مهمترین مدارکی هستند که در رسیدگی مالیاتی بررسی میشوند.
هزینه های ایاب و ذهاب، پذیرایی و انبارداری
این بند یکی از پرکاربردترین بندهای ماده ۱۴۸ است. هزینه رفتوآمد، پذیرایی از مشتریان یا مهمانان تجاری و هزینههای انبارداری، در صورتیکه با فعالیت اقتصادی ارتباط مستقیم داشته باشند، قابل پذیرش هستند.
حق الزحمه ها
پرداخت حقالزحمه به اشخاص یا شرکتهایی که خدمات تخصصی ارائه میکنند، یکی دیگر از هزینه های قابل قبول مالیاتی است. برای مثال، هزینههای زیر در این بند قرار میگیرند:
- حسابرسی
- مشاوره مالی و مالیاتی
- خدمات حقوقی
- طراحی و استقرار نرمافزار
- خدمات فناوری اطلاعات
- کارشناسی
- بازرسی
- حقالزحمه بازرس قانونی
در این موارد، وجود قرارداد، صورتحساب و اسناد پرداخت اهمیت زیادی دارد.
سود، کارمزد و جرایم پرداختی به بانک ها و مؤسسات مالی مجاز
بند 18 ماده ۱۴۸ قانون مالیاتهای مستقیم، یکی از بندهایی است که در عمل کاربرد فراوانی دارد. اگر یک مؤسسه برای توسعه فعالیت خود از بانک یا موسسه اعتباری مجاز تسهیلات دریافت کند، سود، کارمزد و حتی بعضی جرایم مرتبط با آن، در صورت رعایت شرایط قانونی، جزء هزینه های قابل قبول مالیاتی خواهد بود.
نکته مهم این است که تسهیلات باید واقعاً برای فعالیت اقتصادی مؤسسه استفاده شده باشد. اگر وام برای امور شخصی مدیران یا شرکا مصرف شود، هزینههای مالی مربوط به آن معمولاً قابل پذیرش نخواهد بود.
ملزومات اداری مصرفی
خرید لوازم و ملزوماتی که معمولاً در مدت کوتاهی مصرف میشوند، یکی دیگر از هزینه های قابل قبول مالیاتی است. برای مثال، موارد زیر در این گروه قرار میگیرند:
- کاغذ و زونکن
- خودکار و لوازمالتحریر
- تونر و کارتریج
- اقلام مصرفی چاپ
- سایر ملزومات اداری که عمر مصرف آنها کوتاه است
اگر کالایی عمر مفید طولانی داشته باشد و به عنوان دارایی ثابت شناخته شود، دیگر در این بند قرار نمیگیرد و باید براساس مقررات هزینه های قابل قبول مالیاتی و استهلاک بررسی شود.
تعمیر و نگهداری ماشین آلات و تجهیزات
هزینه تعمیرات عادی ماشینآلات، تجهیزات و تعویض قطعات مصرفی، از نظر قانون قابل پذیرش است. البته باید بین تعمیرات جاری و تعمیرات اساسی تفاوت قائل شد. اگر هزینه انجام شده باعث افزایش عمر مفید دارایی یا افزایش ظرفیت تولید شود، معمولاً دیگر هزینه جاری محسوب نمیشود و باید به بهای تمام شده دارایی اضافه شود.
هزینه های اکتشاف معادن
اگر عملیات اکتشاف معدن به بهرهبرداری منجر نشود، هزینههای انجام شده برای آن مطابق مقررات این بند قابل پذیرش است. این بند بیشتر برای فعالان حوزه معدن کاربرد دارد و در سایر کسبوکارها کمتر مورد استفاده قرار میگیرد.
حق عضویت و حق اشتراک
حق عضویت در انجمنهای تخصصی، اتاقهای بازرگانی، تشکلهای صنفی یا حق اشتراک پایگاههای اطلاعاتی و نشریههای تخصصی، در صورتیکه با فعالیت موسسه ارتباط داشته باشد، به عنوان هزینه قابل قبول مالیاتی شناخته میشود.
مطالبات لاوصول
گاهی پس از طی تمام مراحل قانونی، مشخص میشود که یک طلب دیگر قابل وصول نیست. در چنین شرایطی، اگر مودی بتواند لاوصول بودن طلب را با مدارک کافی اثبات کند، مبلغ مربوط مطابق مقررات این بند به عنوان هزینه قابل قبول مالیاتی پذیرفته میشود. این بند با ذخیره مطالبات مشکوکالوصول تفاوت دارد؛ زیرا در اینجا، لاوصول بودن طلب اثبات شده است.
زیان تسعیر ارز
کسبوکارهایی که معاملات ارزی دارند، ممکن است به دلیل تغییر نرخ ارز دچار زیان شوند. اگر این زیان براساس اصول حسابداری و با استفاده از یک روش ثابت در سالهای مختلف محاسبه شده باشد، مطابق قانون قابل پذیرش خواهد بود.
ضایعات متعارف تولید
در بسیاری از فعالیتهای تولیدی، ایجاد مقدار مشخصی ضایعات کاملاً طبیعی است. اگر این ضایعات در حدود عرف صنعت و فرآیند تولید باشد، هزینه مربوط به آن جزء هزینه های قابل قبول مالیاتی محسوب میشود. البته ضایعات غیرعادی یا ناشی از سوء مدیریت ممکن است مورد پذیرش قرار نگیرند.
ذخیره هزینه های پرداختی مربوط به سال مورد رسیدگی
اگر هزینهای به سال مالی مورد رسیدگی ارتباط داشته باشد، اما پرداخت آن در آینده انجام شود، در صورت رعایت استانداردهای حسابداری و مقررات مالیاتی، امکان شناسایی آن وجود دارد. این بند به رعایت اصل تطابق درآمد و هزینه کمک میکند و باعث میشود نتیجه عملکرد هر سال مالی به شکل واقعیتری نمایش داده شود.
هزینه های قابل قبول سنوات قبل
گاهی یک هزینه مربوط به سالهای گذشته است، اما پرداخت یا ثبت نهایی آن در سال جاری انجام میشود. در چنین شرایطی، این هزینه میتواند در سالی که پرداخت آن انجام شده است، به عنوان هزینه قابل قبول مالیاتی پذیرفته شود.
هزینه خرید کتاب و کالاهای فرهنگی
قانون برای ارتقای دانش و فرهنگ کارکنان هم امتیازاتی در نظر گرفته است. بر همین اساس، هزینه خرید کتاب و سایر کالاهای فرهنگی برای کارکنان و افراد تحت تکفل آنها تا سقف تعیین شده در قانون، قابل پذیرش است.
ذخیره خدمات پس از فروش
شرکتهایی که برای محصولات خود گارانتی یا خدمات پس از فروش ارائه میکنند، میتوانند با رعایت مقررات قانونی، ذخیره مربوط به این تعهدها را در حسابها ثبت کنند. این بند بیشتر برای اشخاص حقوقی کاربرد دارد و یکی از ابزارهای مهم برای ثبت صحیح هزینههای آینده است.
بخشنامه هزینه های قابل قبول مالیاتی
در کنار ماده 147 و 148 قانون مالیاتهای مستقیم، بخشنامهها و آییننامههای اجرایی هم نقش مهمی در تفسیر قوانین و نحوۀ پذیرش هزینه های قابل قبول مالیاتی دارند و آشنایی با آنها میتواند از بروز اختلاف در رسیدگی مالیاتی جلوگیری کند. آخرین بخشنامه هزینههای قابل قبول مالیاتی را با هم مرور میکنیم:
pdf هزینه های قابل قبول مالیاتی
بسیاری از مودیان هنگام رسیدگی مالیاتی یا تهیه اظهارنامه، به دنبال جدول هزینه های قابل قبول مالیاتی هستند که بتوانند مهمترین بندهای قانون را همیشه در دسترس داشته باشند. در ادامه فایل pdf هزینه های قابل قبول مالیاتی را با شما به اشتراک میگذاریم:
دانش مالیاتی؛ از هزینههای قابل قبول تا مهارت در اجرا
دانش مالیاتی زمانی ارزشمند میشود که بتوانید آن را در یک پرونده واقعی اجرا کنید. تشخیص هزینههای قابل قبول، بررسی اسناد و مدارک و تسلط بر قوانین، مهارتی است که یک حسابدار مالیاتی حرفهای به آن نیاز دارد.
در دوره آموزش حسابداری مالیاتی آکادمی مجتبی خسروی، با آموزش پروژهمحور و پشتیبانی همه جانبه، مهارت اجرای قوانین مالیاتی، ارسال اظهارنامه، سامانه مودیان، ارزش افزوده و دادرسی مالیاتی را یاد گرفته و برای چالشهای واقعی بازار کار آماده میشوید.
فاصله میان دانستن مالیات و تبدیل شدن به یک حسابدار مالیاتی حرفهای، «توانایی اجرا» است. اگر میخواهید این فاصله را پشت سر بگذارید، همین حالا در دوره حسابداری مالیاتی آکادمی مجتبی خسروی ثبتنام کنید و یادگیری مالیات را از قانونخوانی به اجرای واقعی برسانید.
جمعبندی
هزینه های قابل قبول مالیاتی فقط به نوع هزینه وابسته نیست؛ بلکه نحوۀ ثبت، ارتباط آن با فعالیت اقتصادی، رعایت شرایط قانونی و نگهداری مدارک معتبر، همگی در پذیرش آن نقش دارند. ماده ۱۴۷ قانون مالیاتهای مستقیم، شرایط کلی پذیرش هزینهها را مشخص کرده و ماده ۱۴۸ قانون مالیاتهای مستقیم هم مهمترین مصادیق این هزینهها را معرفی میکند. تاکنون برایتان پیش آمده که یکی از هزینههای کسبوکارتان در رسیدگی مالیاتی رد شود؟ نظرات و تجربیات خود را در کامنتها با ما به اشتراک بگذارید.
سوالات متداول
بله، هزینه ماموریت تا زمانی که مربوط به فعالیت مؤسسه باشد و مدارک آن ارائه شود، قابل قبول است. برای مأموریتهای داخلی سقف مشخص وجود ندارد؛ اما برای مأموریتهای خارجی، حد نصاب تعیین شده و مقدار آن طبق آییننامه جزء «ب» بند ۲ ماده ۱۴۸ اعلام میشود.
پاداش هیات مدیره جزء هزینه های غیرقابل قبول مالیاتی است و در صورتی قابل قبول محسوب میشود که در شرکتهای سهامی عام از ۳٪ و در شرکتهای سهامی خاص از ۶٪ سود قابل تقسیم بیشتر نشود.
بله، در صورت ثبت در زیرگروه حقوق پرداختنی و پرداخت یا تخصیص آن، این هزینه طبق بند ۲ ماده ۱۴۸، قابل قبول مالیاتی است.
مزایای پایان خدمت اگر مطابق مقررات استخدامی موسسه پرداخت شود، قابل قبول است. اما ذخیرهٔ مازاد بر یک ماه طبق جزء «و» بند ۲ ماده ۱۴۸، هزینه قابل قبول مالیاتی نیست.
براساس آییننامه اجرایی بند ۸ ماده ۱۴۸ قانون مالیاتهای مستقیم، هزینه تبلیغات در صورتیکه برای تولید کالا یا ارائه خدمات در دورهٔ جاری و مربوط به فعالیت اصلی موسسه باشد، جزء هزینه های قابل قبول مالیاتی محسوب میشود.
اگر کتاب یا اقلام آموزشی به کارکنان تحویل داده شود و در تملک آنان قرار گیرد، این مبلغ، هزینه قابل قبول مالیاتی است. اگر این اقلام فقط در شرکت استفاده شود و دارایی مؤسسه باشد، هزینه پذیرفته نیست و باید در ترازنامه ثبت شود.
زیان فقط در صورتی قابل قبول مالیاتی است که وقوع خسارت تأیید، میزان و موضوع زیان مشخص و جبران آن بر عهده فرد یا نهاد دیگری نباشد و از طریق دیگران جبران نشده باشد.
مطابق تبصره ۲ ماده ۱۴۷، پذیرش هزینه های قابل قبول مالیاتی ۱۴۰۵ معادل ۴۰۰٬۰۰۰٬۰۰۰ ریال است.

نظرات
سلام اگر هزینهای هم استفاده شخصی داشته باشه و هم برای کسبوکار باشه (مثلاً اینترنت، خودرو یا موبایل) آیا میشه فقط بخش مربوط به فعالیت کاری رو بهعنوان هزینه قابل قبول مالیاتی ثبت کرد یا کلاً مورد قبول سازمان امور مالیاتی نیست؟
درود و مهر
طبق ماده ۱۴۷ قانون مالیاتهای مستقیم، هزینه قابل قبول باید مرتبط با تحصیل درآمد و متکی به اسناد و مدارک باشد. بنابراین در هزینههای مشترک شخصی و کاری، صرفاً بخش مربوط به فعالیت کسبوکار میتواند با ارائه مستندات و مبنای منطقی تفکیک، بهعنوان هزینه شغلی ثبت شود. اگر امکان اثبات و تفکیک بخش کاری وجود نداشته باشد، احتمال رد هزینه در رسیدگی مالیاتی وجود دارد.